

DataReportal เว็บไซต์ที่รวบรวมข้อมูล สถิติ และ Insight เกี่ยวกับโลกดิจิทัลจากทั่วโลก ได้ทำการรวบรวมและสรุปรายงาน Digital 2027 ออกมาเป็นที่เรียบร้อย ซึ่งรวบรวมข้อมูลเกี่ยวกับพฤติกรรมการใช้งาน Digital ของคนไทย โดยรายงานฉบับนี้อ้างอิงข้อมูลจากแหล่งชั้นนำระดับโลก เช่น GWI, Reuters Institute for the Study of Journalism, Meltwater และ We Are Social เพื่อให้เห็นภาพรวมถึงมิติต่างๆ ที่เกี่ยวข้องกับพฤติกรรมการใช้อินเทอร์เน็ต โซเชียลมีเดีย อุปกรณ์ที่ใช้เชื่อมต่อ ระยะเวลาในการใช้งาน การซื้อสินค้าออนไลน์ และข้อมูลสำคัญๆอื่นๆ
เรามาสำรวจประเด็นสำคัญๆ จากรายงาน Digital 2027 ของประเทศไทย และเพื่อนำมาวิเคราะห์กันครับว่า เราจะข้อมูลเหล่านี้สามารถนำไปปรับใช้กับธุรกิจ และการตลาดในยุคดิจิทัลได้อย่างไร สำหรับวางกลยุทธ์ในปี 2027

ข้อมูลประชากรไทยที่สำคัญสำหรับนักการตลาด (ตุลาคม 2026)
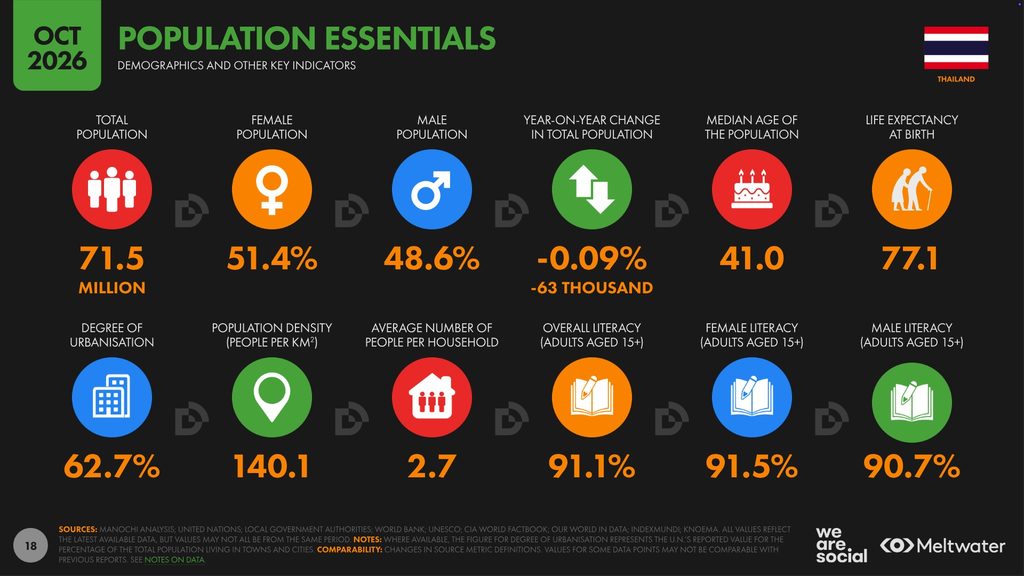
ข้อมูลประชากรของประเทศไทยในเดือนตุลาคม 2026 แสดงให้เห็นว่า ประเทศไทยมีประชากรรวมทั้งหมดประมาณ 71.5 ล้านคน โดยแบ่งเป็นประชากรเพศหญิงร้อยละ 51.4 และเพศชายร้อยละ 48.6 ทั้งนี้ จำนวนประชากรรวมมีการเปลี่ยนแปลงลดลงจากปีก่อนหน้าคิดเป็นร้อยละ -0.09 หรือลดลงประมาณ 63,000 คน สำหรับโครงสร้างอายุและสุขภาพของประชากร พบว่า ค่ามัธยฐานของอายุประชากรอยู่ที่ 41.0 ปี และมีอายุคาดเฉลี่ยเมื่อแรกเกิดอยู่ที่ 77.1 ปี
อายุโดยเฉลี่ยของคนไทย
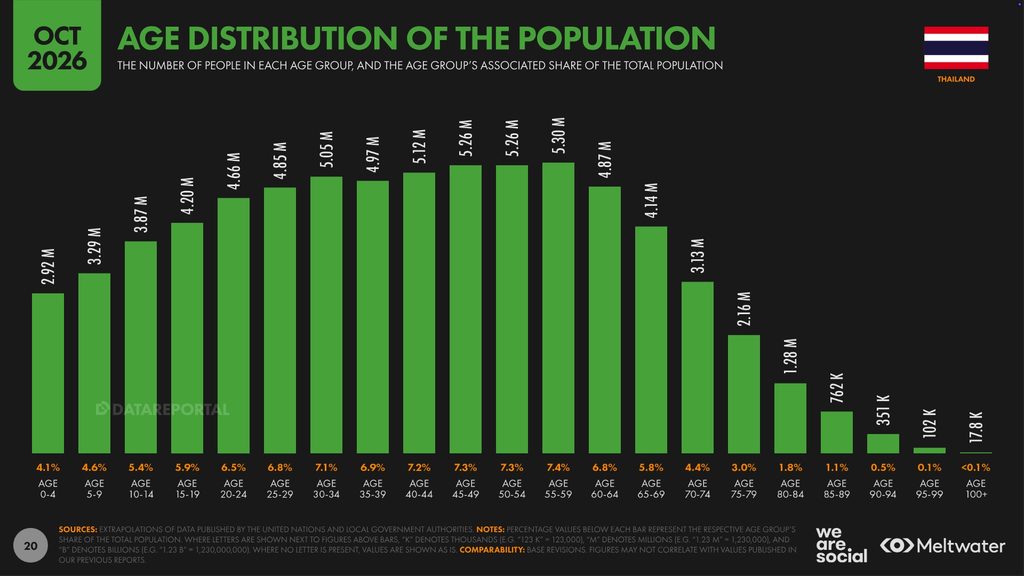
ข้อมูลการกระจายตัวของอายุประชากรในประเทศไทย ณ เดือนตุลาคม 2026 แสดงให้เห็นว่า กลุ่มอายุที่มีจำนวนประชากรมากที่สุด คือ กลุ่มอายุ 55-59 ปี ซึ่งมีจำนวน 5.30 ล้านคน หรือคิดเป็นร้อยละ 7.4 ของประชากรรวม รองลงมา คือ กลุ่มอายุ 45-49 ปี และ 50-54 ปี ที่มีจำนวนเท่ากันที่ 5.26 ล้านคน หรือคิดเป็นร้อยละ 7.3 ตามด้วยกลุ่มอายุ 40-44 ปี จำนวน 5.12 ล้านคน (ร้อยละ 7.2) และกลุ่มอายุ 30-34 ปี จำนวน 5.05 ล้านคน (ร้อยละ 7.1)
ในทางตรงกันข้าม กลุ่มประชากรวัยเด็กและเยาวชนมีสัดส่วนที่น้อยกว่า โดยกลุ่มอายุ 0-4 ปี มีจำนวน 2.92 ล้านคน (ร้อยละ 4.1) กลุ่มอายุ 5-9 ปี จำนวน 3.29 ล้านคน (ร้อยละ 4.6) และกลุ่มอายุ 10-4 ปี จำนวน 3.87 ล้านคน (ร้อยละ 5.4) สำหรับกลุ่มผู้สูงอายุมีจำนวนลดหลั่นกันไปตามช่วงวัย เช่น กลุ่มอายุ 65-69 ปี มีจำนวน 4.14 ล้านคน (ร้อยละ 5.8) จนถึงกลุ่มผู้ที่มีอายุ 100 ปีขึ้นไป ซึ่งมีจำนวน 17.8 พันคน หรือคิดเป็นน้อยกว่าร้อยละ 0.1 ของประชากรรวม
ช่องทางการสื่อสารและประสบการณ์ผู้ใช้งาน (ตุลาคม 2026)
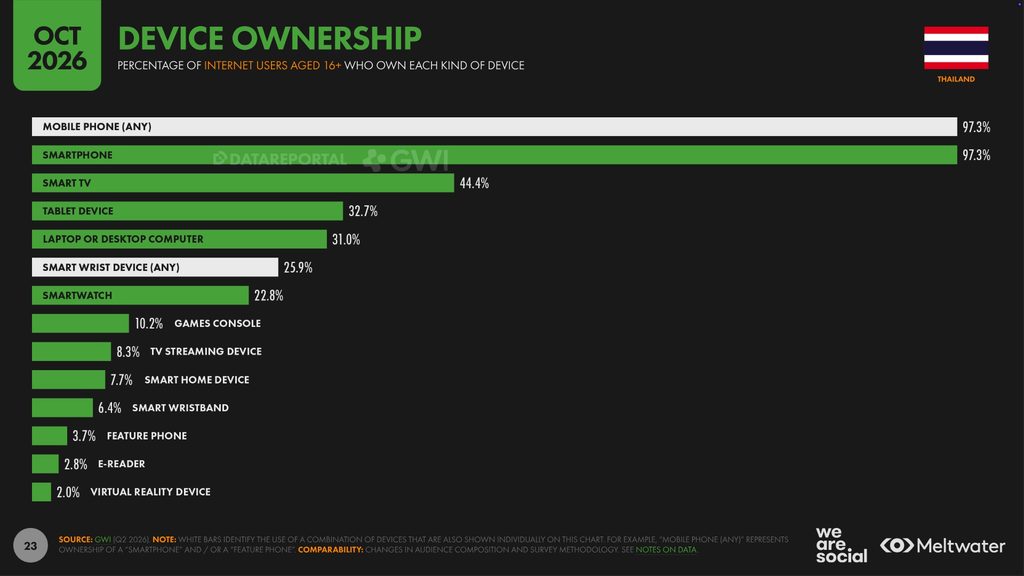
ข้อมูลสัดส่วนการครอบครองอุปกรณ์ดิจิทัล ของผู้ใช้งานอินเทอร์เน็ตอายุ 16 ปีขึ้นไปในประเทศไทยแสดงให้เห็นว่า โทรศัพท์มือถือและสมาร์ทโฟน เป็นอุปกรณ์ที่ได้รับความนิยมสูงที่สุด โดยมีสัดส่วนการครอบครองสูงถึงร้อยละ 97.3 เท่ากัน รองลงมาคือ สมาร์ททีวี (Smart TV) ที่ร้อยละ 44.4 แท็บเล็ต (Tablet Device) ร้อยละ 32.7 และคอมพิวเตอร์พกพาหรือคอมพิวเตอร์ตั้งโต๊ะ (Laptop or Desktop Computer) ร้อยละ 31.0
นอกจากนี้ อุปกรณ์ประเภทสวมใส่และอุปกรณ์ดิจิทัลอื่นๆ ก็มีสัดส่วนการครอบครองที่น่าสนใจ ได้แก่ อุปกรณ์สวมใส่ข้อมืออัจฉริยะทุกรูปแบบ (Smart Wrist Device) ร้อยละ 25.9 (โดยแยกเป็น สมาร์ทวอทช์ ร้อยละ 22.8 และสายรัดข้อมืออัจฉริยะ ร้อยละ 6.4) เครื่องเล่นเกมคอนโซล (Games Console) ร้อยละ 10.2 อุปกรณ์สตรีมมิงทีวี (TV Streaming Device) ร้อยละ 8.3 และอุปกรณ์บ้านอัจฉริยะ (Smart Home Device) ร้อยละ 7.7 ในขณะที่อุปกรณ์อย่างโทรศัพท์มือถือปุ่มกดทั่วไป (Feature Phone) มีสัดส่วนเพียงร้อยละ 3.7 เครื่องอ่านหนังสืออิเล็กทรอนิกส์ (E-Reader) ร้อยละ 2.8 และอุปกรณ์โลกเสมือนจริง (Virtual Reality Device) อยู่ที่ร้อยละ 2.0
พฤติกรรมการเปิดรับสื่อ
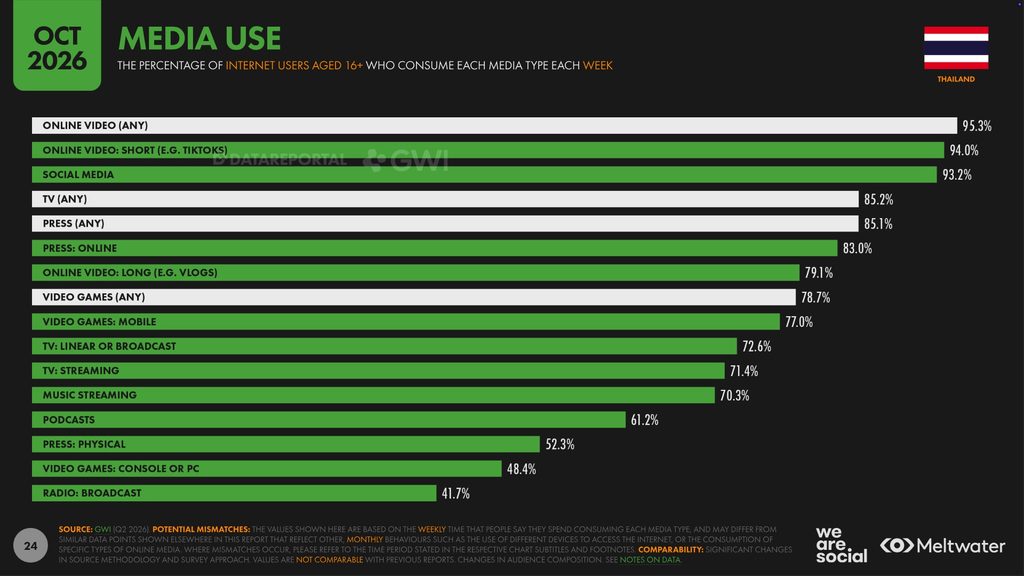
ข้อมูลพฤติกรรมการเปิดรับสื่อ (Media Use) ของผู้ใช้งานอินเทอร์เน็ตอายุ 16 ปีขึ้นไปในประเทศไทยต่อสัปดาห์ แสดงให้เห็นว่าการรับชมวิดีโอออนไลน์ เป็นสื่อที่ได้รับความนิยมมากที่สุด โดยรวมสูงถึงร้อยละ 95.3 ซึ่งส่วนใหญ่เน้นไปที่วิดีโอขนาดสั้น (Short-Form Video เช่น TikToks) ที่ร้อยละ 94.0 และวิดีโอขนาดยาว (Long-Form Video เช่น Vlogs) ที่ร้อยละ 79.1 ในขณะที่การใช้งานโซเชียลมีเดีย ตามมาเป็นอันดับสองด้วยสัดส่วนร้อยละ 93.2
สำหรับสื่อประเภทอื่นๆพบว่า การเปิดรับสื่อสิ่งพิมพ์ออนไลน์ (Press Online) มีสูงถึงร้อยละ 83.0 ในขณะที่สื่อสิ่งพิมพ์แบบรูปเล่ม (Press Physical) อยู่ที่ร้อยละ 52.3 ด้านการรับชมทีวี (TV Any) มีสัดส่วนรวมร้อยละ 85.2 โดยแบ่งเป็นทีวีออกอากาศตามเวลาปกติ (Linear or Broadcast) ร้อยละ 72.6 และทีวีสตรีมมิง (Streaming) ร้อยละ 71.4 ส่วนสื่อความบันเทิงรูปแบบเกมและการฟัง พบว่ามีการเล่นวิดีโอเกมรวมร้อยละ 78.7 (เน้นเล่นบนมือถือร้อยละ 77.0 และบนคอนโซล / PC ร้อยละ 48.4)
เวลาการใช้สื่อรายสัปดาห์
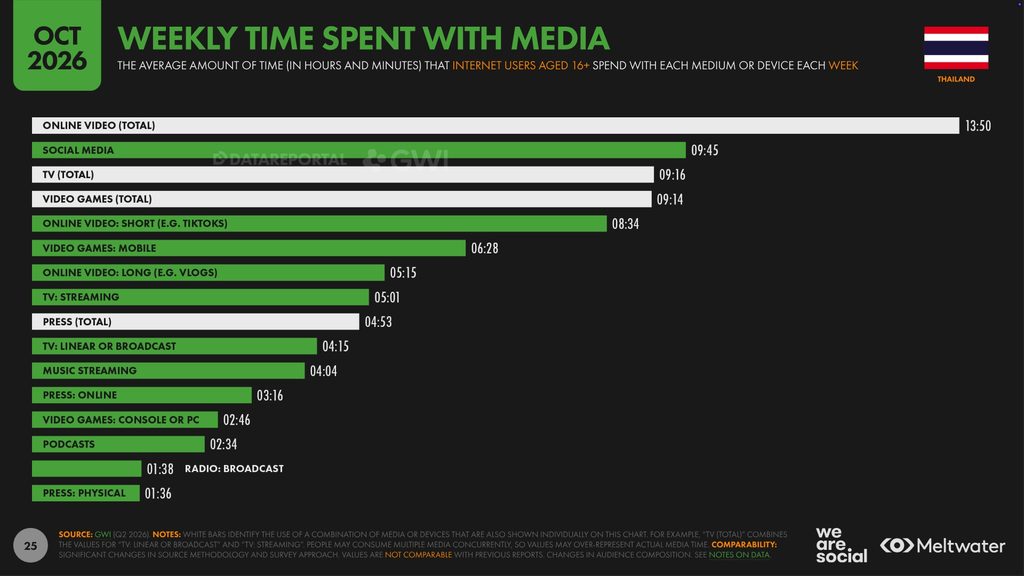
ข้อมูลระยะเวลาเฉลี่ยในการใช้สื่อต่อสัปดาห์ (Weekly Time Spent with Media) ของผู้ใช้งานอินเทอร์เน็ตอายุ 16 ปีขึ้นไปในประเทศไทยแสดงให้เห็นว่า การรับชมวิดีโอออนไลน์รวม (Online Video Total) เป็นสื่อที่ผู้ใช้งานใช้เวลามากที่สุด โดยเฉลี่ยสูงถึง 13 ชั่วโมง 50 นาทีต่อสัปดาห์ ซึ่งเวลาส่วนใหญ่ทุ่มให้กับการชมวิดีโอขนาดสั้น (Short-Form Video) ถึง 8 ชั่วโมง 34 นาที และวิดีโอขนาดยาว (Long-Form Video) อีก 5 ชั่วโมง 15 นาทีต่อสัปดาห์ ในขณะที่โซเชียลมีเดีย (Social Media) ตามมาเป็นอันดับสอง โดยมีการใช้งานเฉลี่ย 9 ชั่วโมง 45 นาทีต่อสัปดาห์
สำหรับสื่อประเภทความบันเทิงและรายการโทรทัศน์ พบว่าการดูโทรทัศน์รวม (TV Total) ใช้เวลาเฉลี่ย 9 ชั่วโมง 16 นาทีต่อสัปดาห์ (แบ่งเป็นทีวีสตรีมมิง 5 ชั่วโมง 1 นาที และทีวีออกอากาศตามเวลาปกติ 4 ชั่วโมง 15 นาที) ด้านการเล่นวิดีโอเกมรวม (Video Games Total) ใช้เวลาเฉลี่ย 9 ชั่วโมง 14 นาทีต่อสัปดาห์ โดยเป็นการเล่นเกมบนมือถือถึง 6 ชั่วโมง 28 นาที และบนคอนโซลหรือ PC 2 ชั่วโมง 46 นาที
ภาพรวมการใช้อินเทอร์เน็ต (ตุลาคม 2026)
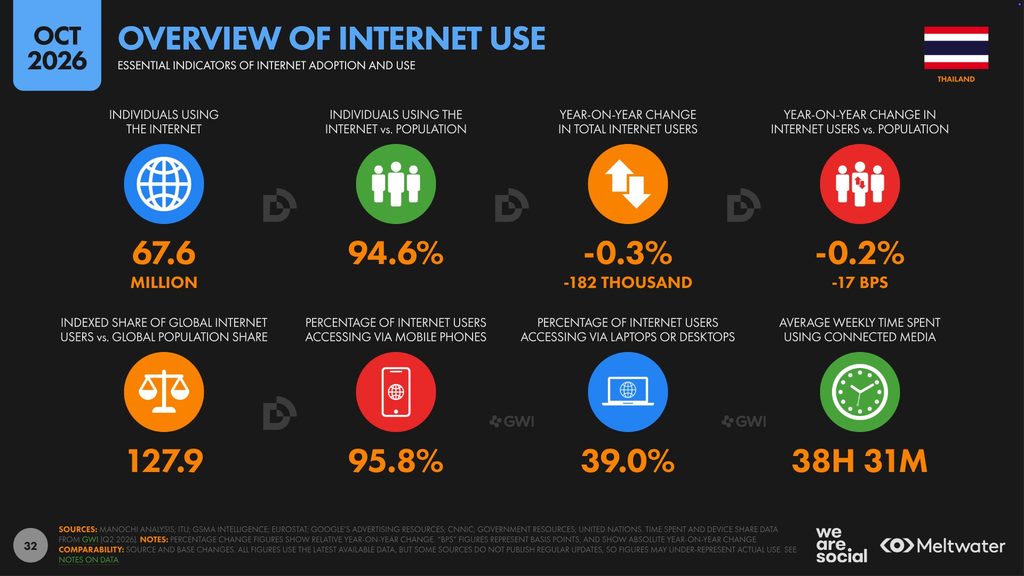
ข้อมูลภาพรวมการใช้งานอินเทอร์เน็ต (Overview of Internet Use) ในประเทศไทยแสดงให้เห็นว่า ประเทศไทยมีผู้ใช้งานอินเทอร์เน็ตรวมประมาณ 67.6 ล้านคน ซึ่งคิดเป็นสัดส่วนสูงถึงร้อยละ 94.6 ของประชากรรวมทั้งหมด อย่างไรก็ตาม เมื่อเปรียบเทียบกับปีก่อนหน้า พบว่าจำนวนผู้ใช้งานอินเทอร์เน็ตรวมลดลงร้อยละ -0.3 (ลดลงประมาณ 182,000 คน) และสัดส่วนผู้ใช้งานต่อประชากรรวมลดลงเล็กน้อยร้อยละ -0.2 (หรือลดลง 17 BPS) โดยดัชนีสัดส่วนผู้ใช้งานอินเทอร์เน็ตของไทย เทียบกับสัดส่วนประชากรโลกอยู่ที่ 127.9
ในด้านพฤติกรรมและอุปกรณ์ที่ใช้เข้าถึงพบว่า โทรศัพท์มือถือยังคงเป็นช่องทางหลัก โดยมีผู้ใช้งานอินเทอร์เน็ตเข้าถึงผ่านโทรศัพท์มือถือสูงถึงร้อยละ 95.8 ขณะที่มีผู้ใช้งานเข้าถึงผ่านคอมพิวเตอร์พกพาหรือตั้งโต๊ะ (Laptops or Desktops) อยู่ที่ร้อยละ 39.0 นอกจากนี้ ระยะเวลาเฉลี่ยที่ผู้ใช้งานใช้ไปกับสื่อที่เชื่อมต่ออินเทอร์เน็ต (Connected Media) อยู่ที่ 38 ชั่วโมง 31 นาทีต่อสัปดาห์
เหตุผลหลักในการใช้อินเทอร์เน็ต
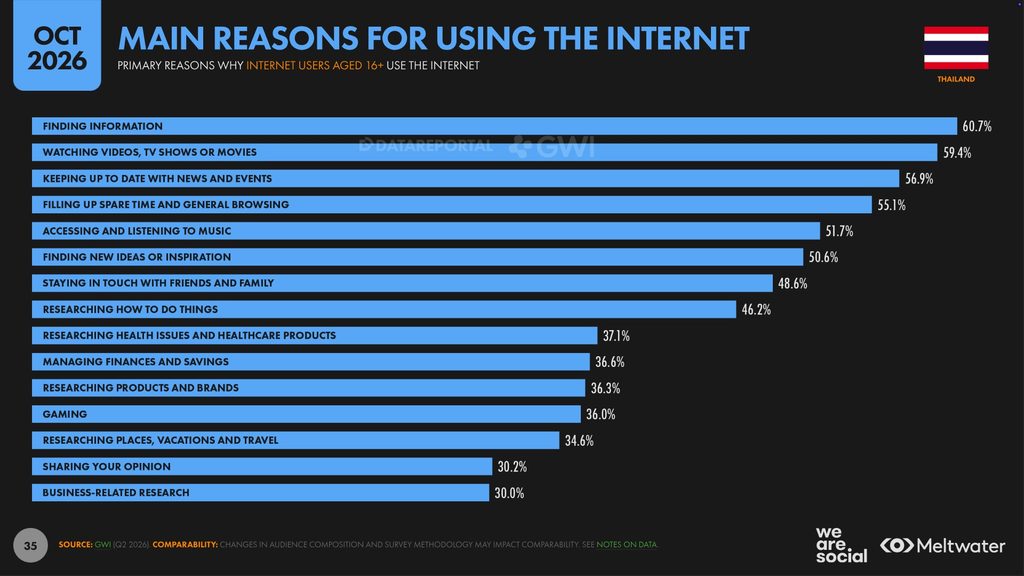
เหตุผลหลักในการใช้อินเทอร์เน็ต (Main Reasons for Using the Internet) ของผู้ใช้งานอินเทอร์เน็ตอายุ 16 ปีขึ้นไปในประเทศไทยแสดงให้เห็นว่า เหตุผลยอดนิยม 3 อันดับแรก คือ การค้นหาข้อมูล (Finding Information) มีสัดส่วนสูงที่สุดที่ร้อยละ 60.7 รองลงมา คือ การรับชมวิดีโอ รายการทีวี หรือภาพยนตร์ (Watching Videos, TV Shows or Movies) ร้อยละ 59.4 และการติดตามข่าวสารและเหตุการณ์ต่างๆ (Keeping Up to Date with News and Events) ร้อยละ 56.9
นอกจากนี้ ผู้ใช้งานอินเทอร์เน็ตยังมีวัตถุประสงค์เพื่อความบันเทิงและการพักผ่อน ได้แก่ การท่องเว็บทั่วไปหรือใช้เวลาว่าง (Filling Up Spare Time and General Browsing) ร้อยละ 55.1 การฟังเพลง (Accessing and Listening to Music) ร้อยละ 51.7 การหาไอเดียหรือแรงบันดาลใจใหม่ๆ (Finding New Ideas or Inspiration) ร้อยละ 50.6 การติดต่อสื่อสารกับเพื่อนและครอบครัว (Staying in Touch with Friends and Family) ร้อยละ 48.6 และการค้นหาวิธีการทำสิ่งต่างๆ (Researching How to Do Things) ร้อยละ 46.2
ประเภทเว็บไซต์และแอปพลิเคชันที่ใช้งานสูงสุด
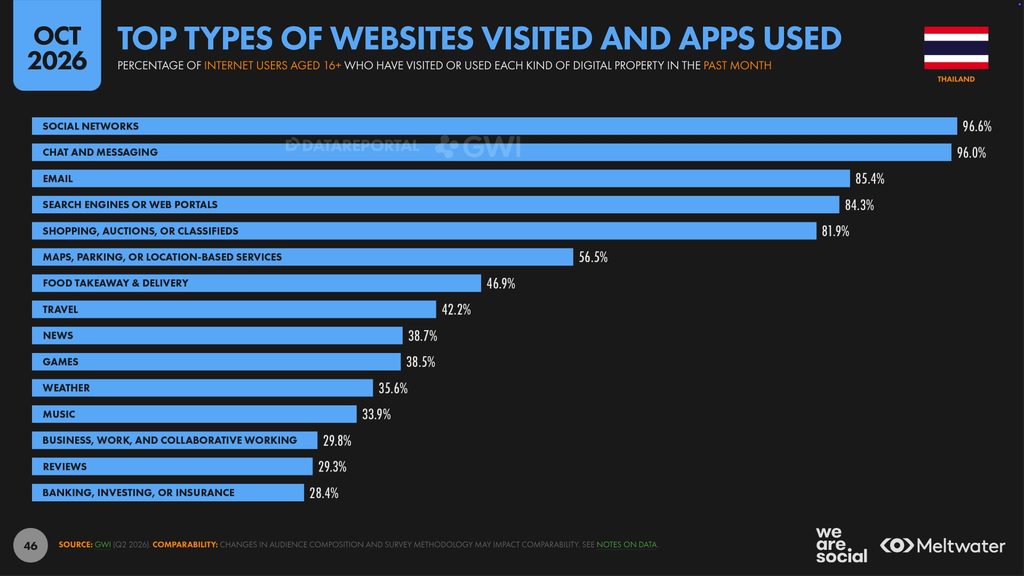
ข้อมูลประเภทของเว็บไซต์และแอปพลิเคชันยอดนิยม ที่ผู้ใช้งานอินเทอร์เน็ตอายุ 16 ปีขึ้นไปในประเทศไทยเข้าชมหรือใช้งานในรอบเดือนที่ผ่านมา (Top Types of Websites Visited and Apps Used) แสดงให้เห็นว่า ประเภทแพลตฟอร์มที่ได้รับความนิยมสูงสุด 3 อันดับแรก คือ
- เครือข่ายสังคมออนไลน์ (Social Networks): มีสัดส่วนการใช้งานสูงที่สุดถึงร้อยละ 96.6
- การแชทและส่งข้อความ (Chat and Messaging): มีสัดส่วนร้อยละ 96.0
- อีเมล (Email): มีผู้ใช้งานร้อยละ 85.4
นอกจากนี้ยังมีประเภทเว็บไซต์และแอปพลิเคชันอื่นๆ ที่ได้รับความนิยมรองลงมา ได้แก่
- เครื่องมือค้นหาหรือเว็บพอร์ทัล (Search Engines or Web Portals): ร้อยละ 84.3
- ช้อปปิ้ง การประมูล หรือประกาศซื้อขาย (Shopping, Auctions, or Classifieds): ร้อยละ 81.9
- แผนที่ การจอดรถ หรือบริการตามตำแหน่งที่ตั้ง (Maps, Parking, or Location-based Services): ร้อยละ 56.5
- บริการสั่งอาหารและจัดส่ง (Food Takeaway & Delivery): ร้อยละ 46.9
- การท่องเที่ยว (Travel): ร้อยละ 42.2
- ข่าวสาร (News): ร้อยละ 38.7
- เกม (Games): ร้อยละ 38.5
- สภาพอากาศ (Weather): ร้อยละ 35.6
- ดนตรี (Music): ร้อยละ 33.9
- ธุรกิจ การทำงาน และการทำงานร่วมกัน (Business, Work, and Collaborative Working): ร้อยละ 29.8
- การรีวิว (Reviews): ร้อยละ 29.3
- การธนาคาร การลงทุน หรือประกันภัย (Banking, Investing, or Insurance): ร้อยละ 28.4
เว็บไซต์ที่มีคนเข้าเยี่ยมชมมากที่สุด โดย SEMRUSH
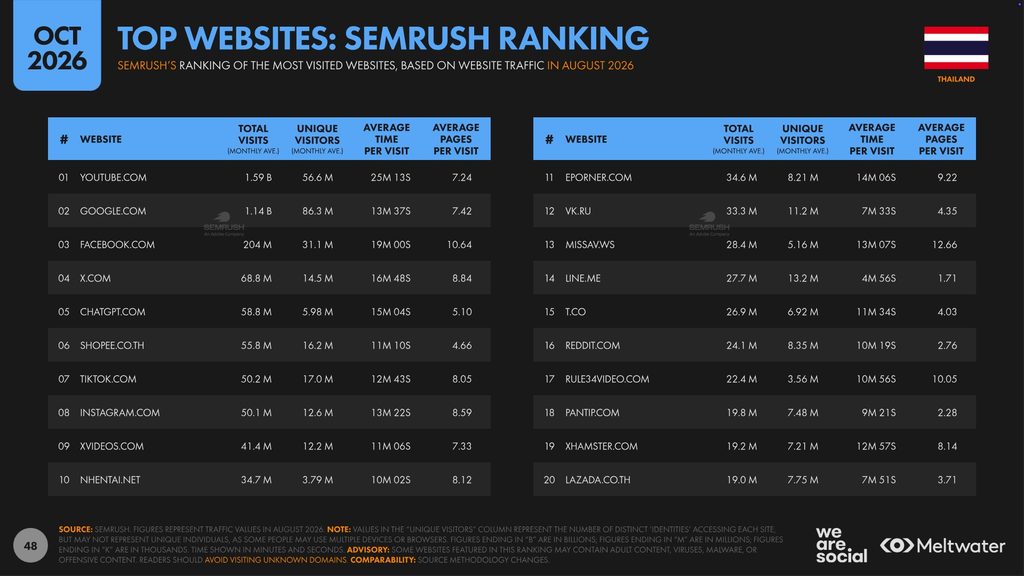
ข้อมูลการจัดอันดับเว็บไซต์ที่มีผู้เข้าชมมากที่สุดในประเทศไทย ตามสถิติของ Semrush แสดงให้เห็นว่า แพลตฟอร์มความบันเทิงและการค้นหาข้อมูลครองอันดับสูงสุด โดย YouTube.com ครองอันดับ 1 ด้วยจำนวนการเข้าชมรวม (Total Visits) สูงถึง 1.59 พันล้านครั้งต่อเดือน (ผู้เยี่ยมชมแบบไม่ซ้ำ 56.6 ล้านคน) และใช้เวลาเฉลี่ยต่อการเข้าชมสูงถึง 25 นาที 13 วินาที ตามมาด้วย Google.com ในอันดับ 2 ที่มีผู้เยี่ยมชมแบบไม่ซ้ำสูงสุด 86.3 ล้านคน และยอดเข้าชมรวม 1.14 พันล้านครั้ง และสำหรับเว็บไซต์โซเชียลมีเดียและ E-Commerce ที่ติด 10 อันดับแรก ประกอบด้วย
- Facebook.com (อันดับ 3): เข้าชมรวม 204 ล้านครั้ง และเปิดดูหน้าเว็บเฉลี่ยสูงถึง 10.64 หน้าต่อการเข้าชม
- X.com (อันดับ 4): เข้าชมรวม 68.8 ล้านครั้ง
- ChatGPT.com (อันดับ 5): เข้าชมรวม 58.8 ล้านครั้ง (ผู้เยี่ยมชมแบบไม่ซ้ำ 5.98 ล้านคน)
- Shopee.co.th (อันดับ 6): เข้าชมรวม 55.8 ล้านครั้ง
- TikTok.com (อันดับ 7): เข้าชมรวม 50.2 ล้านครั้ง
- Instagram.com (อันดับ 8): เข้าชมรวม 50.1 ล้านครั้ง
นอกจากนี้ ในกลุ่มอันดับ 11-20 ยังมีเว็บไซต์ที่น่าสนใจ เช่น VK.ru (อันดับ 12 – 33.3 ล้านครั้ง), Line.me (อันดับ 14 – 27.7 ล้านครั้ง), Reddit.com (อันดับ 16 – 24.1 ล้านครั้ง), เว็บบอร์ดท้องถิ่นของไทยอย่าง Pantip.com (อันดับ 18 – 19.8 ล้านครั้ง) และ Lazada.co.th (อันดับ 20 – 19.0 ล้านครั้ง) รวมถึงมีเว็บไซต์สายความบันเทิงสำหรับผู้ใหญ่ และเนื้อหาเฉพาะกลุ่มติดอันดับร่วมด้วยหลายเว็บไซต์
ภาพรวมการปัญญาประดิษฐ์ (AI) (ตุลาคม 2026)
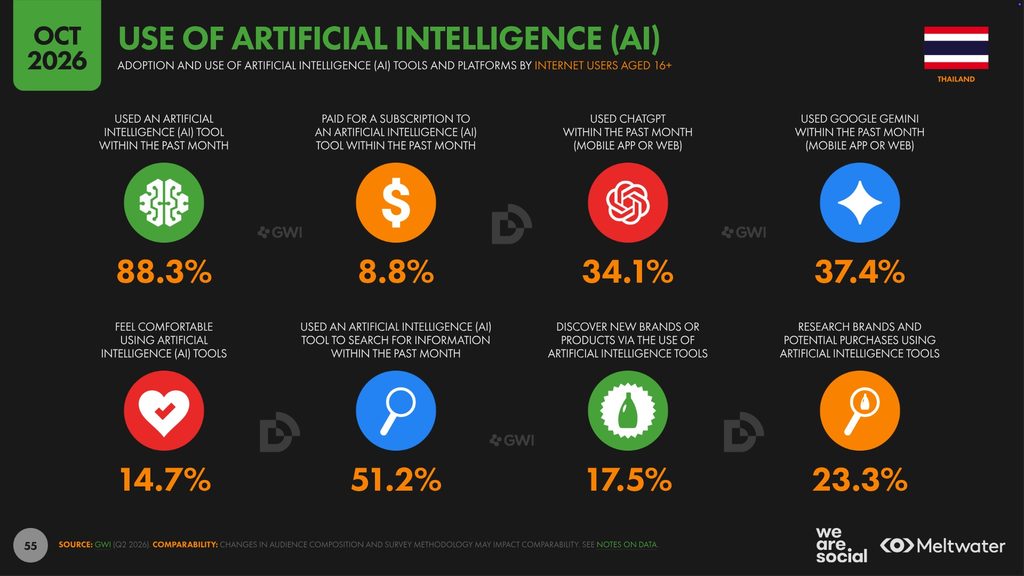
ข้อมูลการใช้งานปัญญาประดิษฐ์ (Use of Artificial Intelligence: AI) ของผู้ใช้งานอินเทอร์เน็ตอายุ 16 ปีขึ้นไปในประเทศไทยแสดงให้เห็นว่า เครื่องมือ AI ได้กลายเป็นส่วนหนึ่งในชีวิตประจำวันของคนไทยอย่างกว้างขวาง โดยมีผู้ใช้งานที่เคยใช้เครื่องมือ AI ในรอบเดือนที่ผ่านมาสูงถึงร้อยละ 88.3 และกว่าครึ่งหนึ่งหรือร้อยละ 51.2 เคยใช้ AI ในการค้นหาข้อมูลในรอบเดือนที่ผ่านมา อย่างไรก็ตาม ผู้ใช้งานส่วนใหญ่เน้นใช้บริการแบบฟรี เนื่องจากมีเพียงร้อยละ 8.8 เท่านั้นที่จ่ายเงินสมัครสมาชิกบริการ AI นอกจากยังนี้ พบว่าผู้ใช้งานรู้สึกคุ้นเคยและสบายใจในการใช้เครื่องมือ AI อยู่ที่ร้อยละ 14.7
ในแง่ของแพลตฟอร์ม AI ยอดนิยม พบว่า Google Gemini มีสัดส่วนผู้ใช้งานในรอบเดือนที่ผ่านมาสูงที่สุดอยู่ที่ร้อยละ 37.4 เฉือนชนะ ChatGPT ที่มีสัดส่วนร้อยละ 34.1 เล็กน้อย สำหรับพฤติกรรมการบริโภคและการเลือกซื้อสินค้าผ่าน AI พบว่ามีผู้ใช้งานใช้ AI ในการค้นพบแบรนด์หรือผลิตภัณฑ์ใหม่ๆคิดเป็นร้อยละ 17.5 และใช้ AI ในการค้นคว้าข้อมูลแบรนด์เพื่อประกอบการตัดสินใจซื้อสินค้าสูงถึงร้อยละ 23.3
เหตุผลหลักในการใช้ AI
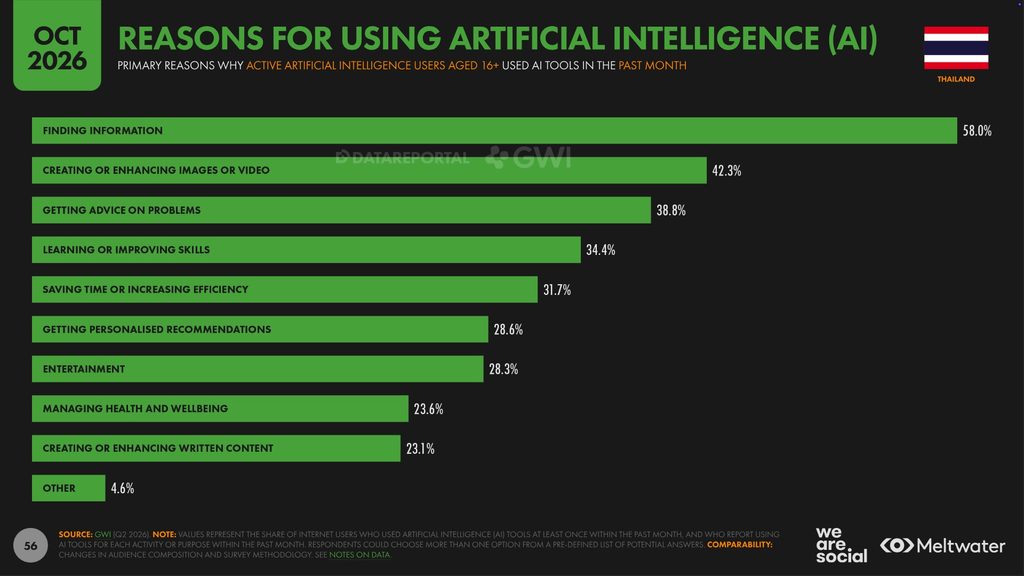
ข้อมูลเหตุผลหลักในการใช้งานปัญญาประดิษฐ์ (Reasons for Using Artificial Intelligence: AI) ของผู้ใช้งาน AI อายุ 16 ปีขึ้นไปในประเทศไทยในรอบเดือนที่ผ่านมาแสดงให้เห็นว่า วัตถุประสงค์ยอดนิยมอันดับ 1 คือ การค้นหาข้อมูล (Finding Information) ซึ่งสูงถึงร้อยละ 58.0 รองลงมา คือ การสร้างหรือปรับแต่งภาพและวิดีโอ (Creating or Enhancing Images or Video) ที่ร้อยละ 42.3 ตามด้วย การขอคำแนะนำหรือปรึกษาปัญหา (Getting Advice on Problems) ร้อยละ 38.8 การเรียนรู้หรือพัฒนาทักษะ (Learning or Improving Skills) ร้อยละ 34.4 และการประหยัดเวลาหรือเพิ่มประสิทธิภาพการทำงาน (Saving Time or Increasing Efficiency) ร้อยละ 31.7
นอกจากนี้ ผู้ใช้งานยังใช้ AI เพื่อวัตถุประสงค์เฉพาะทางและกิจกรรมอื่นๆ ได้แก่ การรับคำแนะนำที่ปรับแต่งตามความชอบเฉพาะบุคคล (Getting Personalised Recommendations) ร้อยละ 28.6 เพื่อความบันเทิง (Entertainment) ร้อยละ 28.3 การดูแลสุขภาพและสุขภาวะ (Managing Health and Wellbeing) ร้อยละ 23.6 การสร้างหรือปรับแต่งคอนเทนต์ประเภทข้อความ / งานเขียน (Creating or Enhancing Written Content) ร้อยละ 23.1 และเหตุผลอื่นๆอีกร้อยละ 4.6
การส่งต่อ Traffic จากแพลตฟอร์ม AI
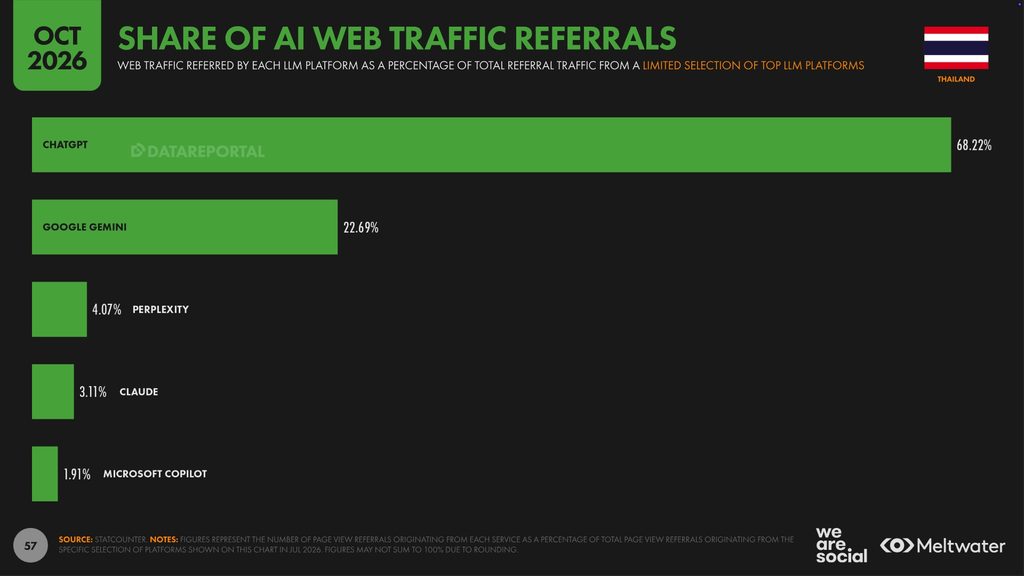
ข้อมูลสัดส่วนการส่งต่อทราฟฟิกไปยังเว็บไซต์ต่างๆ จากแพลตฟอร์ม AI (Share of AI Web Traffic Referrals) ในประเทศไทย (อ้างอิงข้อมูลจาก Statcounter เดือนกรกฎาคม 2026) แสดงให้เห็นว่า ChatGPT เป็นแพลตฟอร์มหลักที่ส่งผู้ใช้งานไปยังเว็บไซต์ภายนอกสูงสุดเป็นอันดับ 1 ด้วยสัดส่วนมากถึงร้อยละ 68.22 ทิ้งห่าง Google Gemini ที่ตามมาเป็นอันดับ 2 ด้วยสัดส่วนร้อยละ 22.69 ในขณะที่แพลตฟอร์ม AI อื่นๆมีสัดส่วนรองลงมาตามลำดับ ได้แก่ Perplexity ร้อยละ 4.07, Claude ร้อยละ 3.11 และ Microsoft Copilot ที่ร้อยละ 1.91
กิจกรรมการช้อปปิ้งออนไลน์ (ตุลาคม 2026)
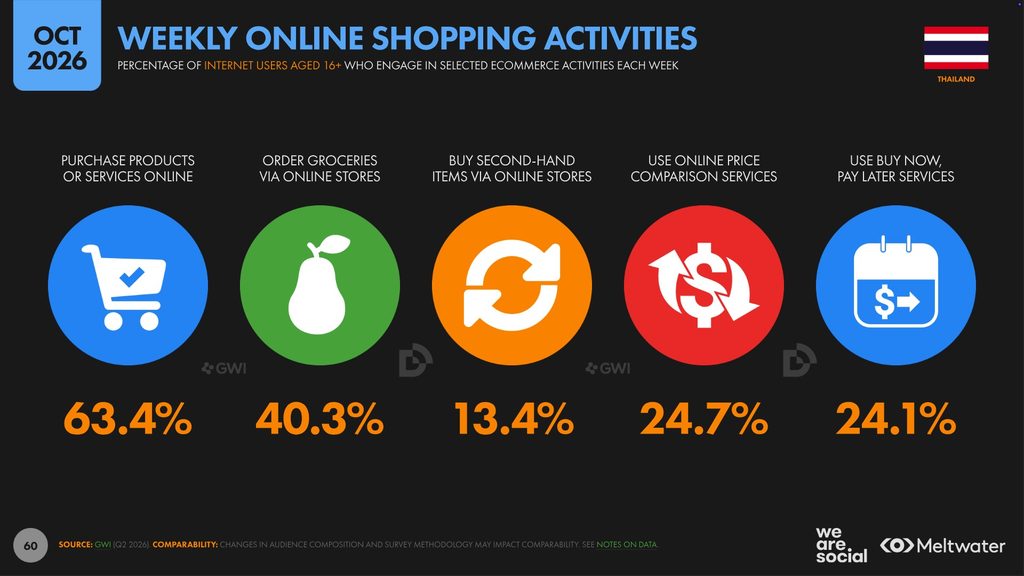
ข้อมูลพฤติกรรมการช้อปปิ้งออนไลน์รายสัปดาห์ (Weekly Online Shopping Activities) ของผู้ใช้งานอินเทอร์เน็ตอายุ 16 ปีขึ้นไปในประเทศไทยแสดงให้เห็นว่า การซื้อสินค้าหรือบริการทางออนไลน์เป็นกิจกรรมหลัก โดยมีผู้ใช้งานเข้าร่วมสูงถึงร้อยละ 63.4 ต่อสัปดาห์ ตามมาด้วยการสั่งซื้อของสดหรือของใช้ในบ้านผ่านร้านค้าออนไลน์ (Order Groceries via Online Stores) ที่ร้อยละ 40.3
สำหรับพฤติกรรมสนับสนุนและรูปแบบการชำระเงินพบว่า มีผู้ใช้งานบริการเปรียบเทียบราคาออนไลน์ (Use Online Price Comparison Services) อยู่ที่ร้อยละ 24.7 และมีการใช้บริการซื้อก่อนจ่ายทีหลัง (Use Buy Now, Pay Later Services) คิดเป็นร้อยละ 24.1 ในขณะที่การซื้อสินค้ามือสองผ่านร้านค้าออนไลน์ (Buy Second-Hand Items via Online Stores) มีสัดส่วนน้อยที่สุดอยู่ที่ร้อยละ 13.4
การใช้จ่ายบน E-Commerce
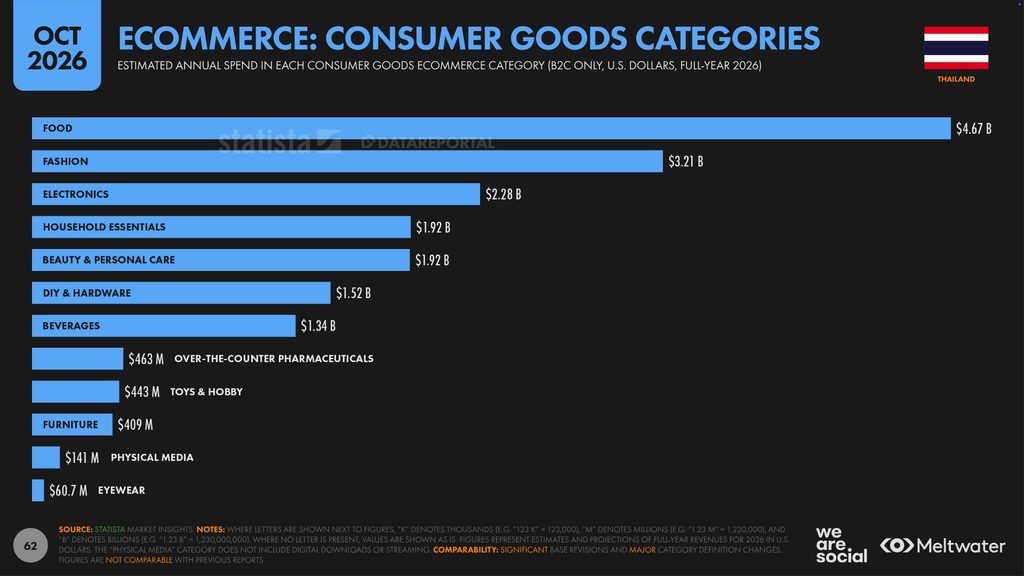
ข้อมูลประมาณการยอดการใช้จ่ายรายปี ในหมวดสินค้าอุปโภคบริโภคผ่าน E-Commerce (Ecommerce: Consumer Goods Categories – B2C Only) ในประเทศไทยแสดงให้เห็นว่าหมวดอาหาร (Food) ครองอันดับ 1 ด้วยมูลค่าการใช้จ่ายสูงสุดถึง 4.67 พันล้านดอลลาร์สหรัฐ ตามมาด้วยหมวดแฟชั่น (Fashion) ที่ 3.21 พันล้านดอลลาร์สหรัฐ และหมวดอุปกรณ์อิเล็กทรอนิกส์ (Electronics) ที่ 2.28 พันล้านดอลลาร์สหรัฐ สำหรับหมวดสินค้าอื่นๆที่ได้รับความนิยมรองลงมา ได้แก่
- ของใช้จำเป็นในบ้าน (Household Essentials): 1.92 พันล้านดอลลาร์สหรัฐ
- ความงามและการดูแลตัวเอง (Beauty & Personal Care): 1.92 พันล้านดอลลาร์สหรัฐ
- อุปกรณ์ช่างและซ่อมแซมบ้าน (DIY & Hardware): 1.52 พันล้านดอลลาร์สหรัฐ
- เครื่องดื่ม (Beverages): 1.34 พันล้านดอลลาร์สหรัฐ
- ยาสามัญประจำบ้านและเวชภัณฑ์ (Over-the-Counter Pharmaceuticals): 463 ล้านดอลลาร์สหรัฐ
- ของเล่นและงานอดิเรก (Toys & Hobby): 443 ล้านดอลลาร์สหรัฐ
- เฟอร์นิเจอร์ (Furniture): 409 ล้านดอลลาร์สหรัฐ
- สื่อบันเทิงแบบกายภาพ (Physical Media): 141 ล้านดอลลาร์สหรัฐ
- แว่นตาและอุปกรณ์ดูแลสายตา (Eyewear): 60.7 ล้านดอลลาร์สหรัฐ
วิธีการชำระเงินยอดนิยม
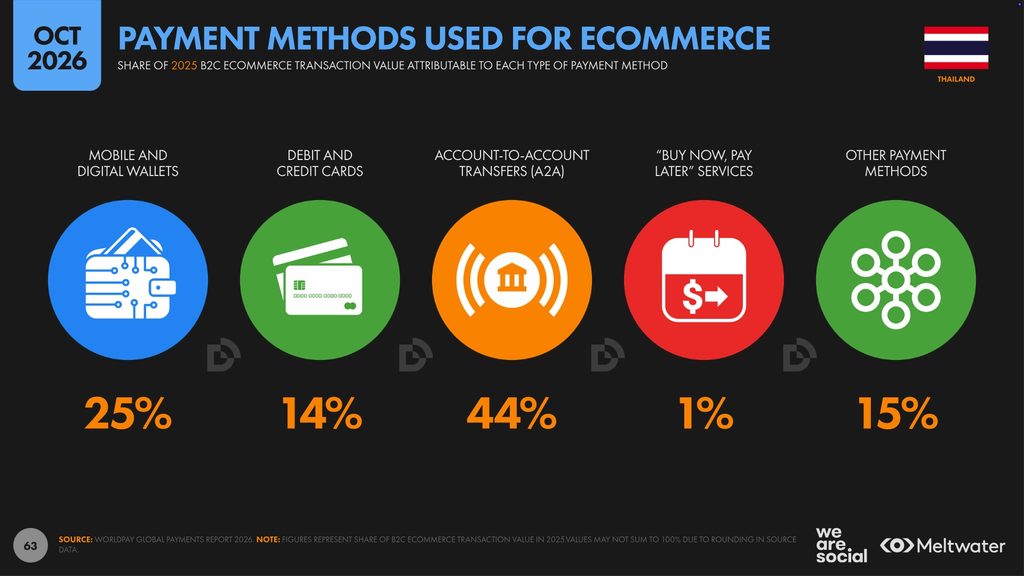
ข้อมูลวิธีการชำระเงินสำหรับการซื้อสินค้า E-Commerce(Payment Methods Used for Ecommerce) ในประเทศไทยแสดงให้เห็นว่ารูปแบบการชำระเงินที่ได้รับความนิยมสูงสุด ได้แก่
- การโอนเงินระหว่างบัญชีธนาคาร (Account-to-Account Transfers: A2A): ครองอันดับ 1 ด้วยสัดส่วนมูลค่าธุรกรรมสูงสุดถึง 44%
- กระเป่าเงินดิจิทัลและกระเป่าเงินบนมือถือ (Mobile and Digital Wallets): เป็นอันดับ 2 ด้วยสัดส่วน 25%
- วิธีการชำระเงินอื่นๆ (Other Payment Methods): มีสัดส่วน 15%
- บัตรเดบิตและบัตรเครดิต (Debit and Credit Cards): มีสัดส่วน 14%
- บริการซื้อก่อนจ่ายทีหลัง (Buy Now, Pay Later Services): มีสัดส่วนน้อยที่สุดอยู่ที่ 1%
ปัจจัยในการซื้อสินค้าออนไลน์
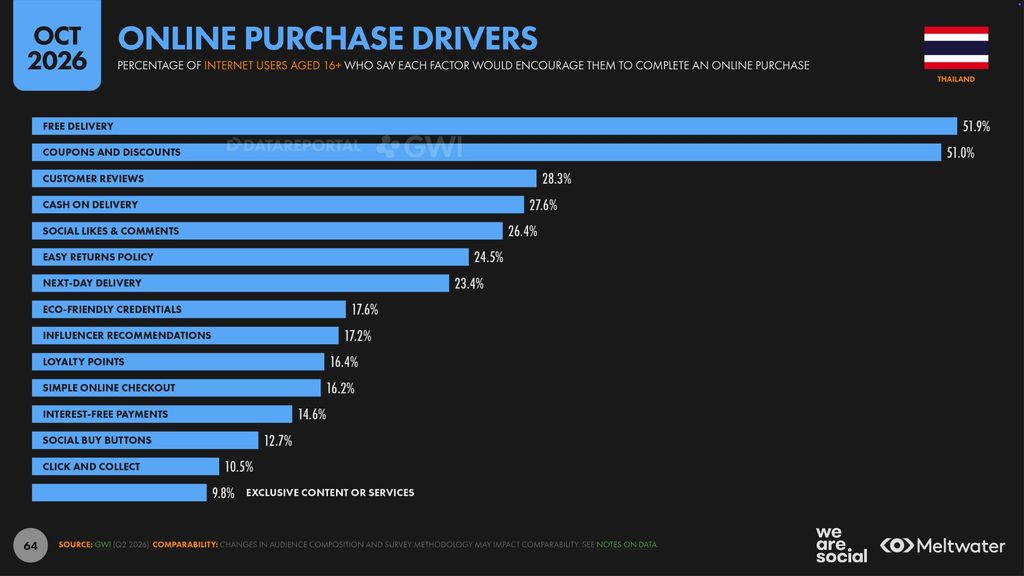
ข้อมูลปัจจัยขับเคลื่อนการตัดสินใจซื้อสินค้าออนไลน์ (Online Purchase Drivers) ของผู้ใช้งานอินเทอร์เน็ตอายุ 16 ปีขึ้นไปในประเทศไทยแสดงให้เห็นว่า ปัจจัยทางด้านราคาและการจัดส่งมีผลต่อการตัดสินใจซื้อมากที่สุด โดยการจัดส่งฟรี (Free Delivery) ครองอันดับ 1 ที่ร้อยละ 51.9 ตามมาติดๆด้วยคูปองและส่วนลด (Coupons and Discounts) ที่ร้อยละ 51.0 ในขณะที่ปัจจัยสนับสนุนรองลงมา ได้แก่ การรีวิวจากลูกค้า (Customer Reviews) ร้อยละ 28.3 บริการเก็บเงินปลายทาง (Cash on Delivery) ร้อยละ 27.6 ยอดไลก์และความคิดเห็นบนโซเชียลมีเดีย (Social Likes & Comments) ร้อยละ 26.4 นโยบายการคืนสินค้าง่าย (Easy Returns Policy) ร้อยละ 24.5 และบริการจัดส่งในวันถัดไป (Next-Day Delivery) ร้อยละ 23.4
ความบันเทิงกับข้อมูลการใช้ทีวีและสตรีมมิ่ง (ตุลาคม 2026)
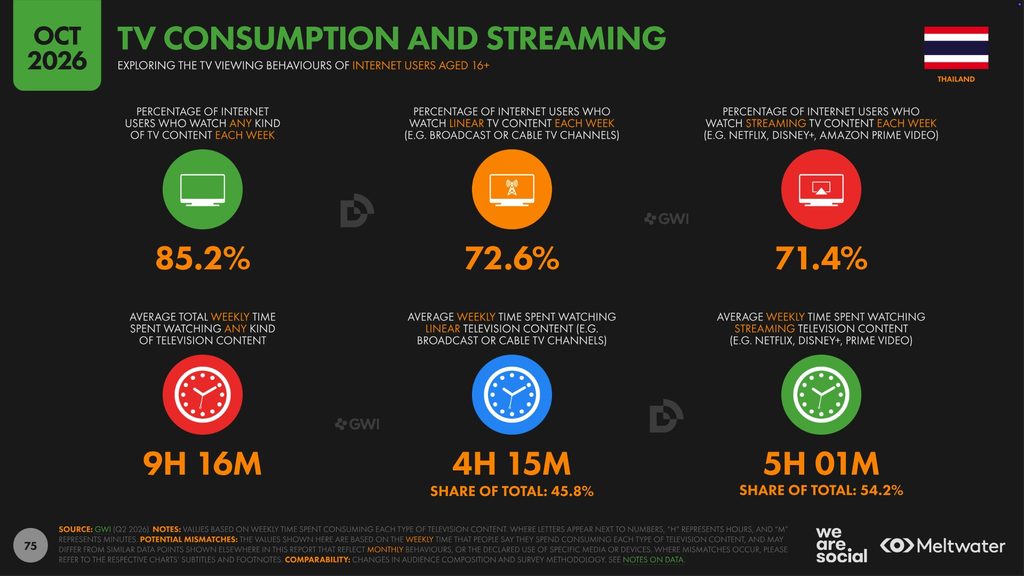
ข้อมูลพฤติกรรมการรับชมรายการโทรทัศน์และทีวีสตรีมมิง (TV Consumption and Streaming) ของผู้ใช้งานอินเทอร์เน็ตอายุ 16 ปีขึ้นไปในประเทศไทยแสดงให้เห็นว่า การชมรายการทีวีทุกประเภท มีสัดส่วนการเข้าถึงรวมสูงถึงร้อยละ 85.2 ต่อสัปดาห์ โดยแบ่งเป็นการชมทีวีออกอากาศตามเวลาปกติ (Linear TV เช่น ทีวีดิจิทัล หรือเคเบิลทีวี) ร้อยละ 72.6 และการชมทีวีสตรีมมิง (Streaming TV เช่น Netflix, Disney+, Amazon Prime Video) ร้อยละ 71.4
ในด้านระยะเวลาการรับชม ผู้ใช้งานใช้เวลาชมรายการทีวีรวมเฉลี่ย 9 ชั่วโมง 16 นาทีต่อสัปดาห์ ทั้งนี้ แม้จะมีสัดส่วนผู้เข้าถึงทีวีออกอากาศตามเวลาปกติสูงกว่า แต่ในแง่ของเวลารับชมพบว่า ทีวีสตรีมมิงครองส่วนแบ่งเวลามากกว่าที่ร้อยละ 54.2 (เฉลี่ย 5 ชั่วโมง 1 นาทีต่อสัปดาห์) ขณะที่ทีวีออกอากาศตามเวลาปกติ มีส่วนแบ่งเวลาอยู่ที่ร้อยละ 45.8 (เฉลี่ย 4 ชั่วโมง 15 นาทีต่อสัปดาห์)
ข้อมูลการรับชม Online Video
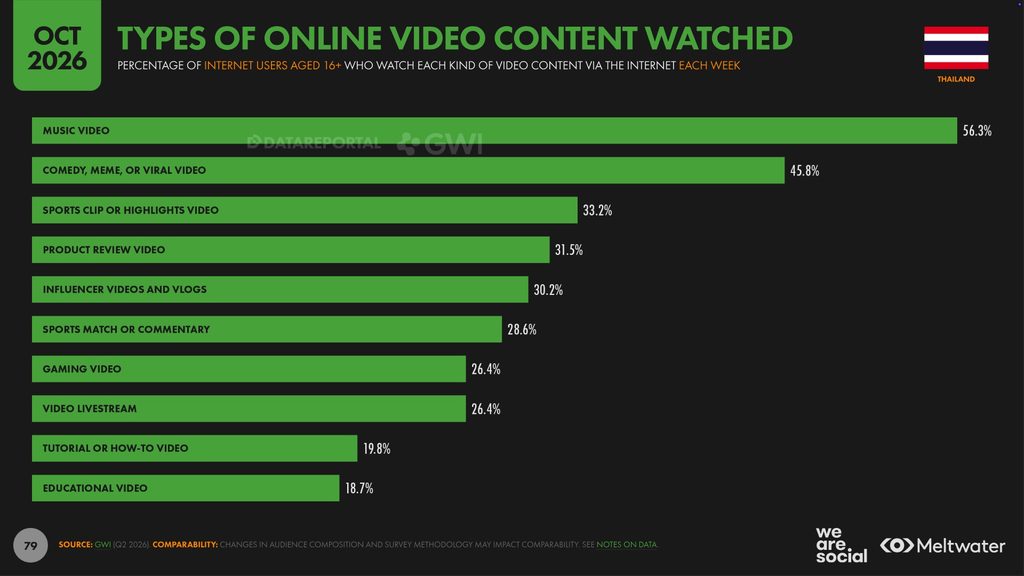
ข้อมูลประเภทของวิดีโอคอนเทนต์ออนไลน์ ที่ได้รับชมมากที่สุดต่อสัปดาห์ (Types of Online Video Content Watched) ของผู้ใช้งานอินเทอร์เน็ตอายุ 16 ปีขึ้นไปในประเทศไทยแสดงให้เห็นว่า มิวสิควิดีโอ (Music Video) ครองอันดับ 1 ที่ได้รับความนิยมสูงสุดด้วยสัดส่วนร้อยละ 56.3 รองลงมา คือ วิดีโอตลก มีม หรือวิดีโอไวรัล (Comedy, Meme, or Viral Video) ที่ร้อยละ 45.8 และสำหรับประเภทวิดีโอคอนเทนต์อื่นๆที่ได้รับความนิยมรองลงมา ได้แก่
- คลิปหรือไฮไลต์กีฬา (Sports Clip or Highlights Video): ร้อยละ 33.2
- วิดีโอรีวิวสินค้า (Product Review Video): ร้อยละ 31.5
- วิดีโอจากอินฟลูเอนเซอร์และบล็อกวิดีโอ (Influencer Videos and Vlogs): ร้อยละ 30.2
- การถ่ายทอดสดหรือบรรยายแมตช์กีฬา (Sports Match or Commentary): ร้อยละ 28.6
- วิดีโอเกี่ยวกับเกม (Gaming Video): ร้อยละ 26.4
- การถ่ายทอดสดวิดีโอ (Video Livestream): ร้อยละ 26.4
- วิดีโอสอนหรือแนะนำวิธีการทำสิ่งต่างๆ (Tutorial or How-To Video): ร้อยละ 19.8
- วิดีโอเพื่อการศึกษา (Educational Video): ร้อยละ 18.7
การใช้งาน Online Audio
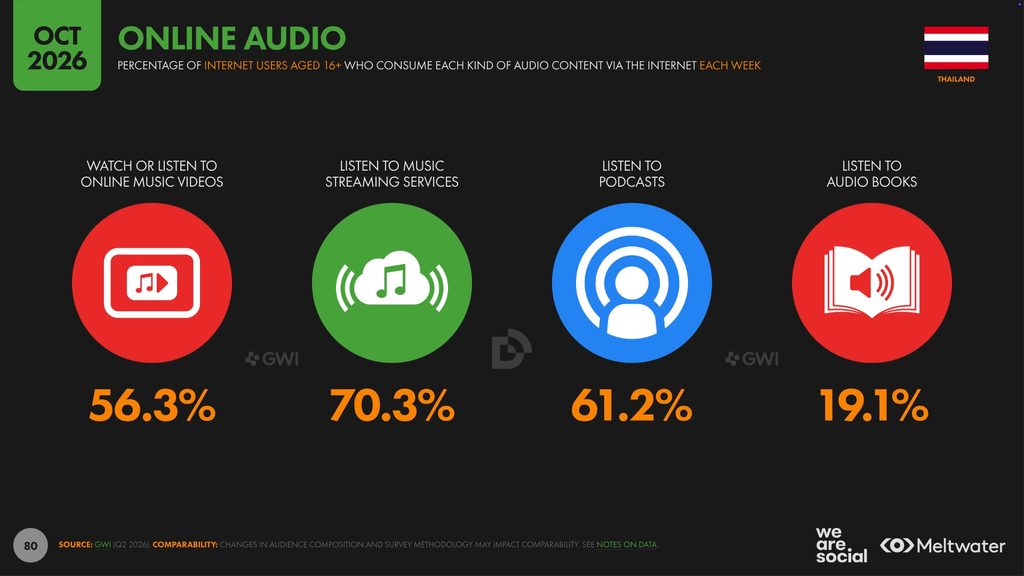
ข้อมูลการรับฟังคอนเทนต์เสียงผ่านอินเทอร์เน็ต (Online Audio) ของผู้ใช้งานอินเทอร์เน็ตอายุ 16 ปีขึ้นไปในประเทศไทยต่อสัปดาห์แสดงให้เห็นว่า การฟังเพลงผ่านบริการสตรีมมิง (Listen to Music Streaming Services) เป็นกิจกรรมยอดนิยมที่สุด โดยมีสัดส่วนผู้ใช้งานสูงถึงร้อยละ 70.3 รองลงมา คือ การฟังพอดแคสต์ (Listen to Podcasts) ที่มีสัดส่วนร้อยละ 61.2 สำหรับคอนเทนต์เสียงรูปแบบอื่นๆพบว่า มีผู้ใช้งานที่ชมหรือฟังมิวสิควิดีโอออนไลน์ (Watch or Listen to Online Music Videos) อยู่ที่ร้อยละ 56.3 และมีผู้ฟังหนังสือเสียง (Listen to Audio Books) คิดเป็นร้อยละ 19.1
ข้อมูลการใช้ Social Media (ตุลาคม 2026)
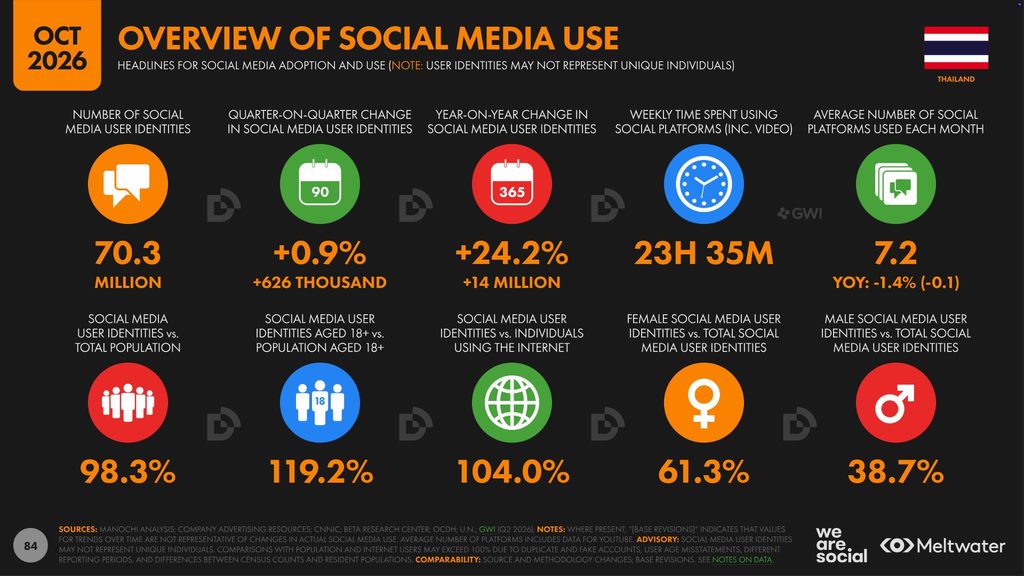
ข้อมูลภาพรวมการใช้งานโซเชียลมีเดีย (Overview of Social Media Use) ในประเทศไทยแสดงให้เห็นว่า ประเทศไทยมีจำนวนบัญชีผู้ใช้งานโซเชียลมีเดีย (User Identities) รวมสูงถึง 70.3 ล้านบัญชี ซึ่งคิดเป็นร้อยละ 98.3 ของประชากรรวมทั้งประเทศ โดยหากพิจารณาในกลุ่มผู้ที่มีอายุ 18 ปีขึ้นไป สัดส่วนบัญชีผู้ใช้งานจะสูงถึงร้อยละ 119.2 ของประชากรวัยดังกล่าว และคิดเป็นร้อยละ 104.0 เมื่อเทียบกับจำนวนผู้ใช้งานอินเทอร์เน็ตทั้งหมด ในด้านสัดส่วนเพศ พบว่าเป็นบัญชีผู้ใช้งานเพศหญิงร้อยละ 61.3 และเพศชายร้อยละ 38.7
ในแง่ของอัตราการเติบโตและพฤติกรรมการใช้งาน จำนวนบัญชีโซเชียลมีเดียมีการเติบโตขึ้นร้อยละ 0.9 เมื่อเทียบกับไตรมาสก่อนหน้า (+626,000 บัญชี) และเติบโตอย่างก้าวกระโดดถึงร้อยละ 24.2 เมื่อเทียบกับปีก่อน (+14 ล้านบัญชี) สำหรับเวลาในการใช้งาน ผู้ใช้งานใช้เวลาอยู่บนแพลตฟอร์มโซเชียลมีเดีย (รวมถึงวิดีโอ) เฉลี่ย 23 ชั่วโมง 35 นาทีต่อสัปดาห์ โดยผู้ใช้งานแต่ละคนใช้แพลตฟอร์มโซเชียลมีเดียเฉลี่ย 7.2 แพลตฟอร์มต่อเดือน ซึ่งลดลงเล็กน้อยร้อยละ -1.4 (-0.1 แพลตฟอร์ม) เมื่อเทียบแบบปีต่อปี
โปรไฟล์ผู้ใช้งาน Social Media
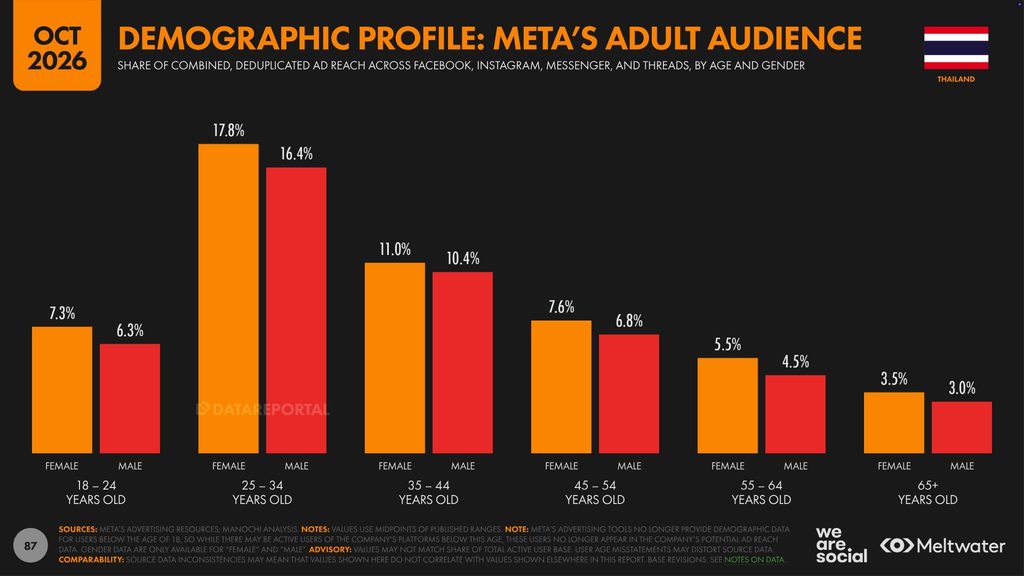
ข้อมูลโปรไฟล์ประชากรของกลุ่มผู้ใหญ่บนแพลตฟอร์ม Meta (Demographic Profile: Meta’s Adult Audience) ในประเทศไทย ซึ่งแสดงสัดส่วนการเข้าถึงโฆษณาแบบหักลบข้อมูลซ้ำ (Deduplicated Ad Reach) รวมกันจาก Facebook, Instagram, Messenger และ Threads จำแนกตามช่วงอายุและเพศ มีรายละเอียดดังนี้
- กลุ่มอายุ 25-34 ปี: เป็นกลุ่มที่มีสัดส่วนการเข้าถึงสูงสุดรวมกัน โดยแบ่งเป็น เพศหญิงร้อยละ 17.8 และ เพศชายร้อยละ 16.4
- กลุ่มอายุ 35-44 ปี: มีสัดส่วนสูงเป็นอันดับรองลงมา ประกอบด้วย เพศหญิงร้อยละ 11.0 และ เพศชายร้อยละ 10.4
- กลุ่มอายุ 45-54 ปี: มีสัดส่วนของ เพศหญิงอยู่ที่ร้อยละ 7.6 และ เพศชายอยู่ที่ร้อยละ 6.8
- กลุ่มอายุ 18-24 ปี: มีสัดส่วนของ เพศหญิงร้อยละ 7.3 และ เพศชายร้อยละ 6.3
- กลุ่มอายุ 55-64 ปี: มีสัดส่วนของ เพศหญิงร้อยละ 5.5 และ เพศชายร้อยละ 4.5
- กลุ่มอายุ 65 ปีขึ้นไป: เป็นกลุ่มที่มีสัดส่วนน้อยที่สุด โดยแบ่งเป็น เพศหญิงร้อยละ 3.5 และ เพศชายร้อยละ 3.0
เหตุผลที่ใช้งาน Social Media
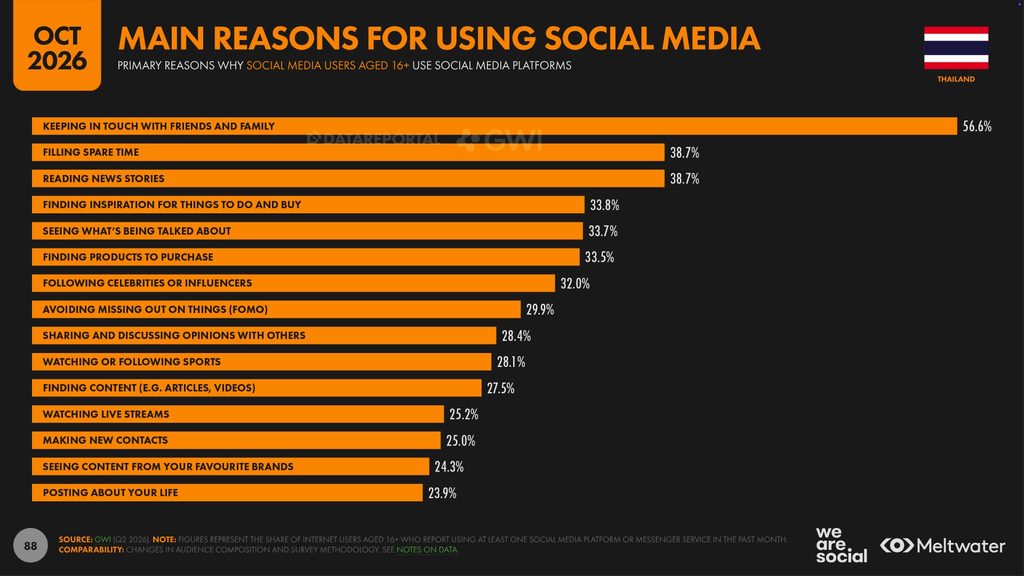
ข้อมูลเหตุผลหลักในการใช้งานโซเชียลมีเดีย (Main Reasons for Using Social Media) ของผู้ใช้งานโซเชียลมีเดียอายุ 16 ปีขึ้นไปในประเทศไทยแสดงให้เห็นว่า เหตุผลอันดับ 1 คือ การติดต่อสื่อสารกับเพื่อนและครอบครัว (Keeping in Touch with Friends and Family) ซึ่งมีสัดส่วนสูงที่สุดถึงร้อยละ 56.6 สำหรับเหตุผลรองลงมาในกลุ่มที่มีสัดส่วนใกล้เคียงกัน ได้แก่
- การใช้เวลาว่าง (Filling Spare Time): ร้อยละ 38.7
- การอ่านข่าวสาร (Reading News Stories): ร้อยละ 38.7
- การหาแรงบันดาลใจสำหรับสิ่งที่ควรทำและซื้อ (Finding Inspiration for Things to Do and Buy): ร้อยละ 33.8
- การดูว่ามีเรื่องอะไรกำลังเป็นที่พูดถึง (Seeing What’s Being Talked About): ร้อยละ 33.7
- การค้นหาสินค้าเพื่อซื้อ (Finding Products to Purchase): ร้อยละ 33.5
- การติดตามคนดังหรืออินฟลูเอนเซอร์ (Following Celebrities or Influencers): ร้อยละ 32.0
นอกจากนี้ ยังมีวัตถุประสงค์อื่นๆที่ผู้ใช้งานให้ความสำคัญ เช่น การหลีกเลี่ยงการพลาดข่าวสารหรือกลัวตกกระแส (FOMO) ร้อยละ 29.9 การแบ่งปันและแลกเปลี่ยนความคิดเห็นกับผู้อื่น ร้อยละ 28.4 การรับชมหรือติดตามกีฬา ร้อยละ 28.1 การค้นหาคอนเทนต์ เช่น บทความหรือวิดีโอ ร้อยละ 27.5 การรับชมไลฟ์สตรีม ร้อยละ 25.2 การสร้างคอนแทคหรือรู้จักเพื่อนใหม่ ร้อยละ 25.0 การดูคอนเทนต์จากแบรนด์โปรด ร้อยละ 24.3 และการโพสต์เรื่องราวเกี่ยวกับชีวิตของตนเอง อยู่ที่ร้อยละ 23.9
การใช้งานแพลตฟอร์ม Social Media
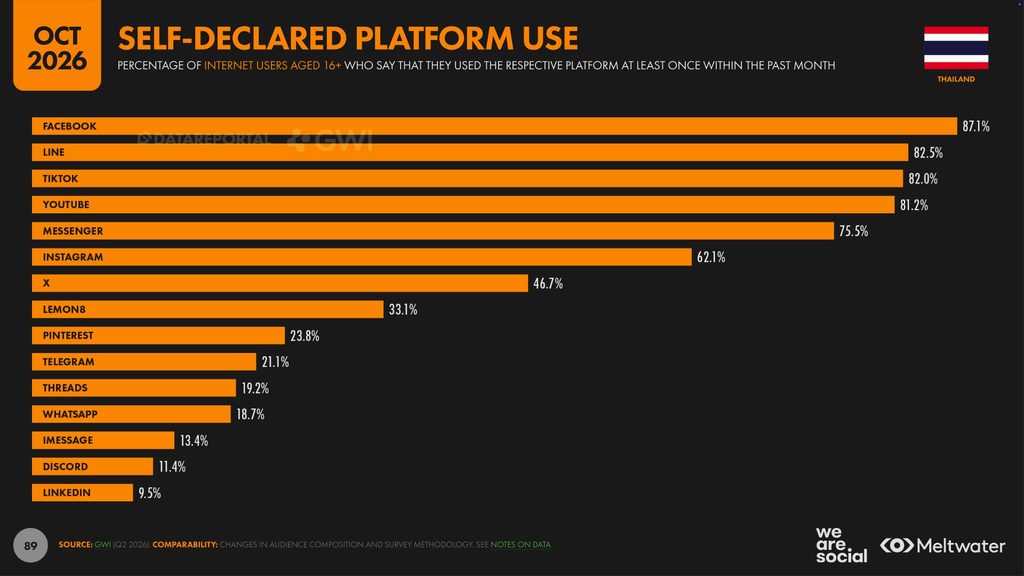
ข้อมูลสัดส่วนการใช้งานแพลตฟอร์มโซเชียลมีเดียที่ผู้ใช้งานระบุด้วยตนเอง (Self-Declared Platform Use) ของผู้ใช้อินเทอร์เน็ตอายุ 16 ปีขึ้นไปในประเทศไทยแสดงให้เห็นว่า แพลตฟอร์มยอดนิยม 5 อันดับแรกมีอัตราการใช้งานสูงสูสีกัน ดังนี้
- Facebook: ครองอันดับ 1 ด้วยสัดส่วนผู้ใช้งานสูงที่สุดที่ร้อยละ 87.1
- Line: ตามมาในอันดับ 2 ด้วยสัดส่วนร้อยละ 82.5
- TikTok: อยู่ในอันดับ 3 ที่ร้อยละ 82.0
- YouTube: อันดับ 4 ที่ร้อยละ 81.2
- Messenger: อันดับ 5 ที่ร้อยละ 75.5
- Instagram: ร้อยละ 62.1
- X: ร้อยละ 46.7
- Lemon8: ร้อยละ 33.1
- Pinterest: ร้อยละ 23.8
- Telegram: ร้อยละ 21.1
- Threads: ร้อยละ 19.2
- WhatsApp: ร้อยละ 18.7
- iMessage: ร้อยละ 13.4
- Discord: ร้อยละ 11.4
- LinkedIn: ร้อยละ 9.5
จำนวนผู้ใช้งาน Social Media
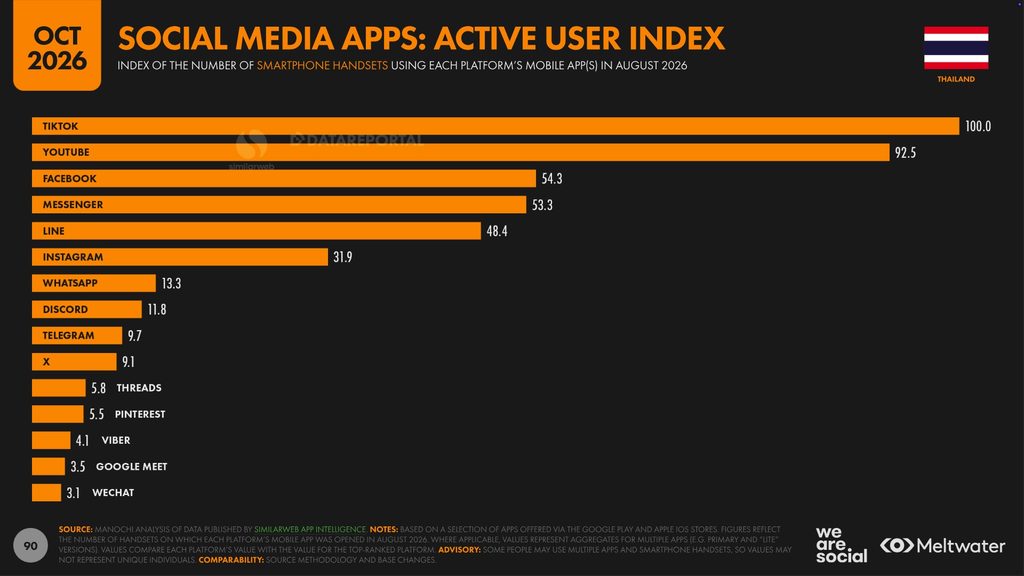
ข้อมูลดัชนีผู้ใช้งานแอปพลิเคชันโซเชียลมีเดียบนสมาร์ทโฟน (Social Media Apps: Active User Index) ในประเทศไทย ซึ่งวัดจากจำนวนสมาร์ทโฟนที่มีการเปิดใช้งานแอปพลิเคชันนั้นๆ โดยกำหนดให้แพลตฟอร์มสูงสุดมีค่าดัชนีอยู่ที่ 100.0 มีรายละเอียด ดังนี้
- TikTok: ครองอันดับ 1 สูงสุดด้วยดัชนี 100.0
- YouTube: ตามมาติดๆในอันดับ 2 ด้วยดัชนี 92.5
- Facebook: อยู่ในอันดับ 3 ด้วยดัชนี 54.3
- Messenger: อันดับ 4 มีดัชนีอยู่ที่ 53.3
- Line: อันดับ 5 มีดัชนีอยู่ที่ 48.4
- Instagram: 31.9
- WhatsApp: 13.3
- Discord: 11.8
- Telegram: 9.7
- X: 9.1
- Threads: 5.8
- Pinterest: 5.5
- Viber: 4.1
- Google Meet: 3.5
- WeChat: 3.1
การเข้าถึงโฆษณาตามแพลตฟอร์ม
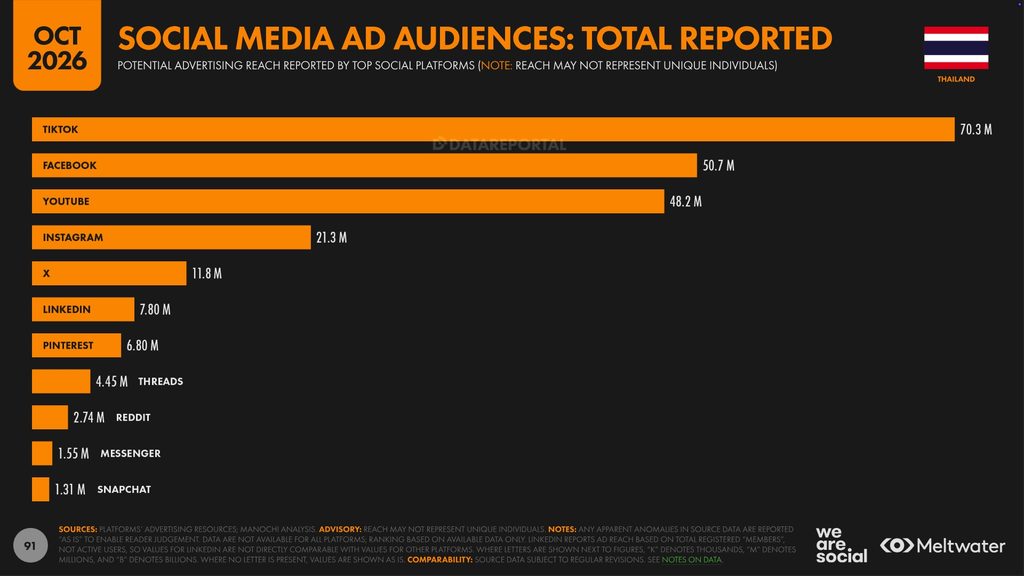
ข้อมูลศักยภาพการเข้าถึงโฆษณาบนโซเชียลมีเดีย (Social Media Ad Audiences: Total Reported) ในประเทศไทย แสดงจำนวนผู้ใช้งานที่โฆษณาบนแพลตฟอร์มต่างๆสามารถเข้าถึงได้ (ซึ่งตัวเลขนี้อาจไม่ใช่จำนวนผู้ใช้งานที่ไม่ซ้ำกันทั้งหมด) โดยมีรายละเอียด ดังนี้
- TikTok: ครองอันดับ 1 ที่มีศักยภาพการเข้าถึงโฆษณาสูงที่สุดถึง 70.3 ล้านบัญชี
- Facebook: ตามมาเป็นอันดับ 2 ที่ 50.7 ล้านบัญชี
- YouTube: อันดับ 3 ที่ 48.2 ล้านบัญชี
- Instagram: อันดับ 4 ที่ 21.3 ล้านบัญชี
- X: อันดับ 5 ที่ 11.8 ล้านบัญชี
- LinkedIn: 7.80 ล้านบัญชี
- Pinterest: 6.80 ล้านบัญชี
- Threads: 4.45 ล้านบัญชี
- Reddit: 2.74 ล้านบัญชี
- Messenger: 1.55 ล้านบัญชี
- Snapchat: 1.31 ล้านบัญชี
ความชอบในแต่ละแพลตฟอร์ม
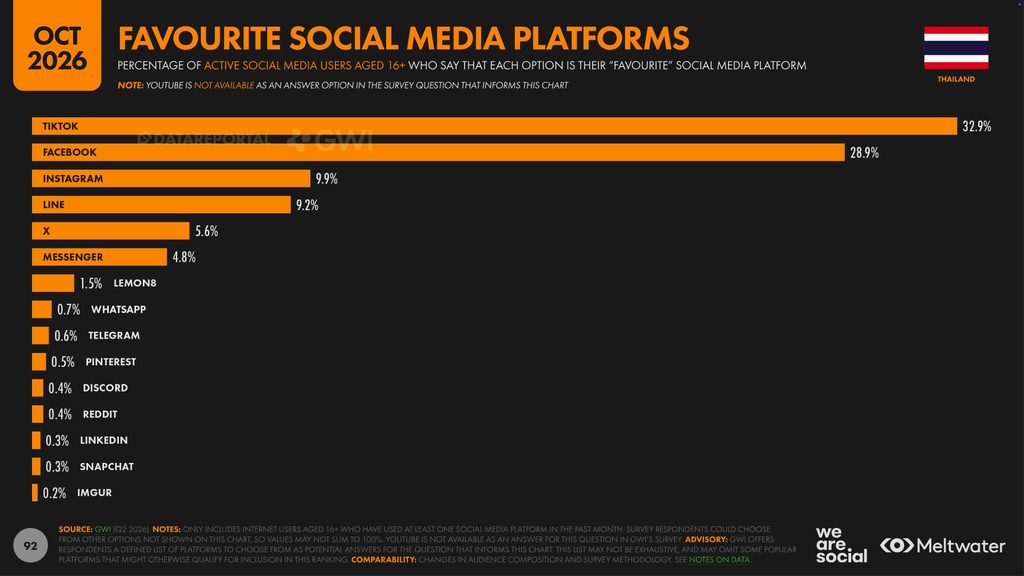
ข้อมูลแพลตฟอร์มโซเชียลมีเดียโปรด (Favourite Social Media Platforms) ของผู้ใช้งานโซเชียลมีเดียอายุ 16 ปีขึ้นไปในประเทศไทยแสดงให้เห็นว่า แพลตฟอร์มที่ผู้ใช้งานยกให้เป็น “แพลตฟอร์มโปรด” มากที่สุด มีรายละเอียด ดังนี้
- TikTok: ครองอันดับ 1 เป็นแพลตฟอร์มโปรดสูงสุดด้วยสัดส่วน 32.9%
- Facebook: ตามมาเป็นอันดับ 2 ที่สัดส่วน 28.9%
- Instagram: อันดับ 3 ที่สัดส่วน 9.9%
- Line: อันดับ 4 ที่สัดส่วน 9.2%
- X: อันดับ 5 ที่สัดส่วน 5.6%
- Messenger: อันดับ 6 ที่สัดส่วน 4.8%
เวลาการใช้งาน Social Media แต่ละแพลตฟอร์ม
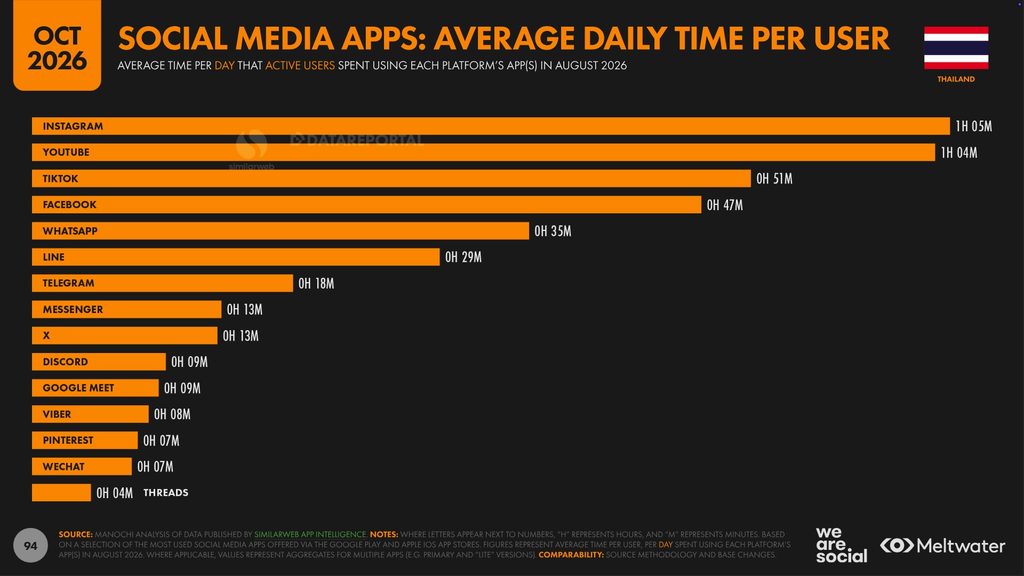
ข้อมูลเวลาเฉลี่ยที่ผู้ใช้งานใช้งานแอปพลิเคชันโซเชียลมีเดียต่อวัน (Social Media Apps: Average Daily Time per User) ในประเทศไทยแสดงให้เห็นว่า แพลตฟอร์มที่มีระยะเวลาการใช้งานต่อวันสูงสุด ได้แก่
- Instagram: ครองอันดับ 1 ที่ผู้ใช้งานใช้เวลามากที่สุดเฉลี่ย 1 ชั่วโมง 5 นาทีต่อวัน
- YouTube: ตามมาติดๆในอันดับ 2 เฉลี่ย 1 ชั่วโมง 4 นาทีต่อวัน
- TikTok: อันดับ 3 เฉลี่ย 51 นาทีต่อวัน
- Facebook: อันดับ 4 เฉลี่ย 47 นาทีต่อวัน
- WhatsApp: อันดับ 5 เฉลี่ย 35 นาทีต่อวัน
- Line: อันดับ 6 เฉลี่ย 29 นาทีต่อวัน
จำนวนครั้งของการใช้งาน Social Media แต่ละแพลตฟอร์ม
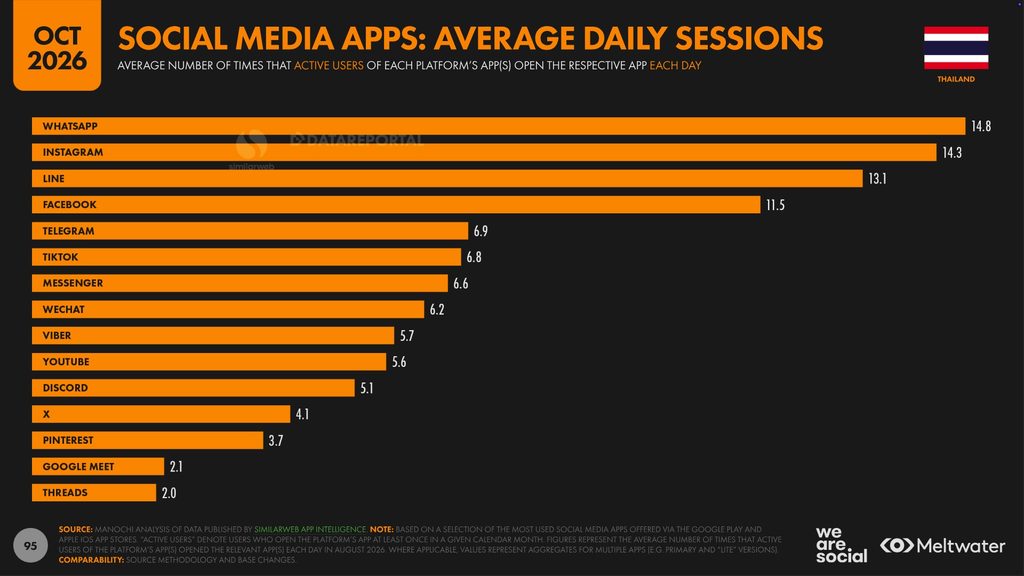
ข้อมูลจำนวนครั้งเฉลี่ยที่ผู้ใช้งานเปิดแอปพลิเคชันโซเชียลมีเดียต่อวัน (Social Media Apps: Average Daily Sessions) ในประเทศไทยแสดงให้เห็นว่า แพลตฟอร์มที่มีความถี่ในการเปิดใช้งานต่อวันสูงสุด ได้แก่
- WhatsApp: ครองอันดับ 1 ที่ผู้ใช้งานเปิดเข้าใช้งานบ่อยที่สุดเฉลี่ย 14.8 ครั้งต่อวัน
- Instagram: ตามมาในอันดับ 2 เฉลี่ย 14.3 ครั้งต่อวัน
- Line: อันดับ 3 เฉลี่ย 13.1 ครั้งต่อวัน
- Facebook: อันดับ 4 เฉลี่ย 11.5 ครั้งต่อวัน
- Telegram: อันดับ 5 เฉลี่ย 6.9 ครั้งต่อวัน
- TikTok: อันดับ 6 เฉลี่ย 6.8 ครั้งต่อวัน
ระยะเวลาเฉลี่ยในการใช้งาน Social Media แต่ละแพลตฟอร์ม
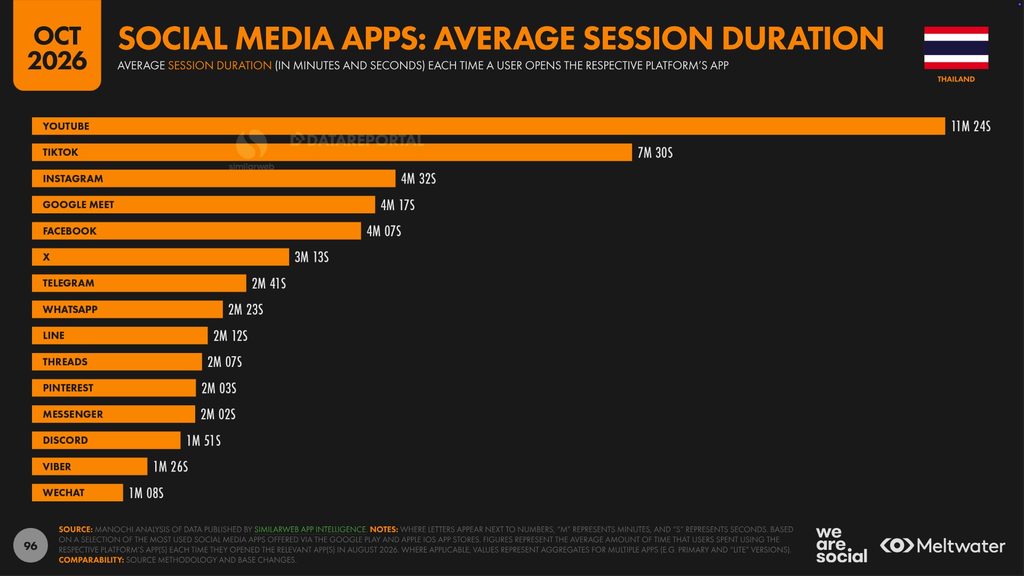
ข้อมูลระยะเวลาเฉลี่ยต่อการเปิดใช้งาน 1 ครั้ง (Social Media Apps: Average Session Duration) ในประเทศไทยแสดงให้เห็นว่า แพลตฟอร์มที่มีระยะเวลาการใช้งานต่อเซสชันสูงสุด ได้แก่
- YouTube: ครองอันดับ 1 ที่ผู้ใช้งานใช้เวลาต่อการเปิดเข้าดูนานที่สุดเฉลี่ย 11 นาที 24 วินาทีต่อครั้ง
- TikTok: ตามมาในอันดับ 2 เฉลี่ย 7 นาที 30 วินาทีต่อครั้ง
- Instagram: อันดับ 3 เฉลี่ย 4 นาที 32 วินาทีต่อครั้ง
- Google Meet: อันดับ 4 เฉลี่ย 4 นาที 17 วินาทีต่อครั้ง
- Facebook: อันดับ 5 เฉลี่ย 4 นาที 7 วินาทีต่อครั้ง
- X: อันดับ 6 เฉลี่ย 3 นาที 13 วินาทีต่อครั้ง
พฤติกรรมการค้นคว้าข้อมูลเกี่ยวกับแบรนด์และสินค้า
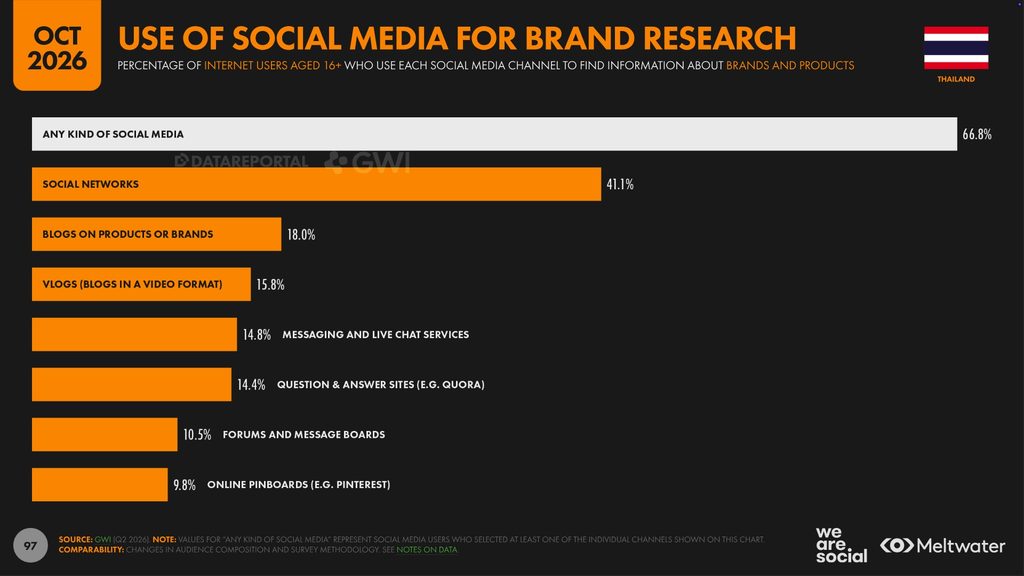
ข้อมูลการใช้โซเชียลมีเดียเพื่อค้นคว้าหาข้อมูลเกี่ยวกับแบรนด์และสินค้า (Use of Social Media for Brand Research) ของผู้ใช้อินเทอร์เน็ตอายุ 16 ปีขึ้นไปในประเทศไทยแสดงให้เห็นว่า ผู้ใช้งานอินเทอร์เน็ตถึง 66.8% ใช้ช่องทางโซเชียลมีเดียทุกประเภทในการค้นหาข้อมูลเกี่ยวกับแบรนด์และสินค้า และสำหรับสัดส่วนการใช้งานจำแนกตามประเภทช่องทาง มีรายละเอียด ดังนี้
- โซเชียลเน็ตเวิร์ก (Social Networks): ครองสัดส่วนสูงสุดที่ 41.1%
- บล็อกรีวิวสินค้าหรือแบรนด์ (Blogs on Products or Brands): 18.0%
- บล็อกในรูปแบบวิดีโอ หรือ Vlogs (Vlogs): 15.8%
- บริการข้อความและแชทสด (Messaging and Live Chat Services): 14.8%
- เว็บไซต์ถาม-ตอบ เช่น Quora (Question & Answer Sites): 14.4%
- ฟอรัมและกระดานสนทนา (Forums and Message Boards): 10.5%
- บอร์ดปักหมุดออนไลน์ เช่น Pinterest (Online Pinboards): 9.8%
การติดตามบัญชีผู้ใช้งาน Social Media
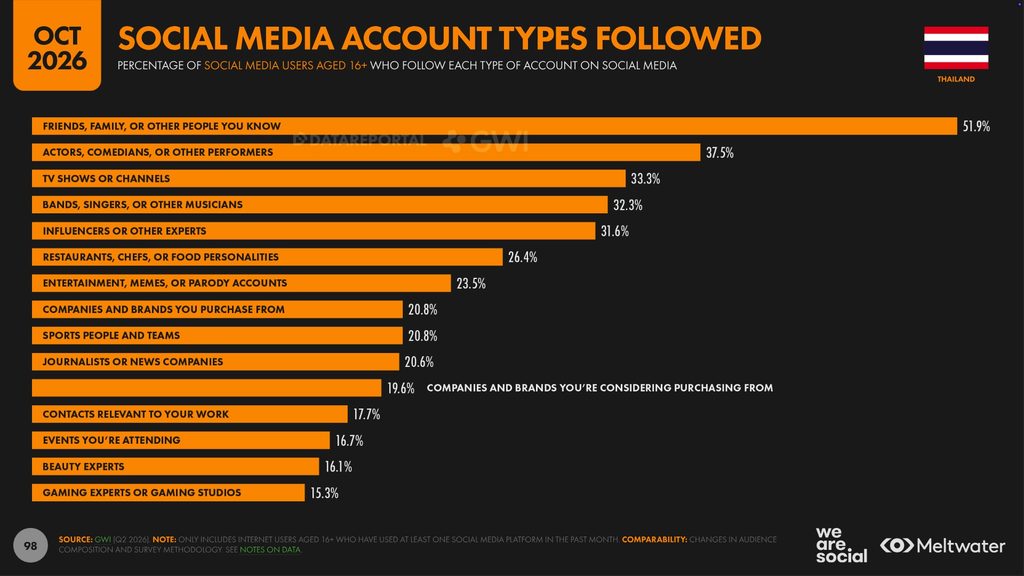
ข้อมูลประเภทบัญชีโซเชียลมีเดียที่ผู้ใช้งานติดตาม (Social Media Account Types Followed) ของผู้ใช้งานโซเชียลมีเดียอายุ 16 ปีขึ้นไปในประเทศไทยแสดงให้เห็นว่า ประเภทบัญชีที่มีผู้ติดตามมากที่สุด ได้แก่
- เพื่อน ครอบครัว หรือบุคคลอื่นๆ ที่รู้จัก (Friends, Family, or Other People You Know): ครองอันดับ 1 สูงสุดที่ร้อยละ 51.9
- นักแสดง นักแสดงตลก หรือผู้แสดงอื่นๆ (Actors, Comedians, or Other Performers): ร้อยละ 37.5
- รายการโทรทัศน์หรือช่องทีวี (TV Shows or Channels): ร้อยละ 33.3
- วงดนตรี นักร้อง หรือนักดนตรีอื่นๆ (Bands, Singers, or Other Musicians): ร้อยละ 32.3
- อินฟลูเอนเซอร์หรือผู้เชี่ยวชาญอื่นๆ (Influencers or Other Experts): ร้อยละ 31.6
การส่งต่อปริมาณการเข้าชมเว็บไซต์จาก Social Media
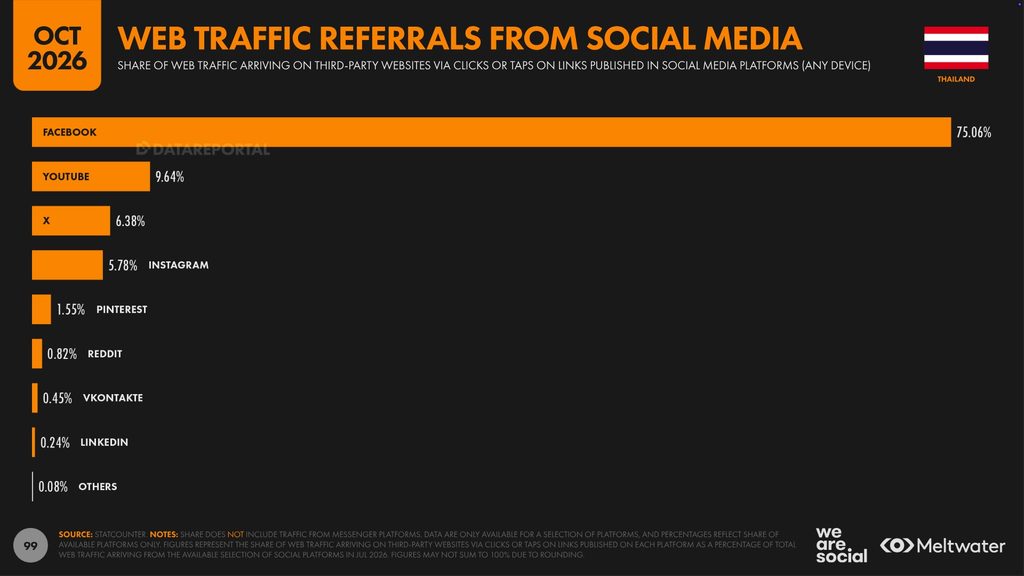
ข้อมูลสัดส่วนการส่งต่อปริมาณการเข้าชมเว็บไซต์ (Web Traffic Referrals from Social Media) บนอุปกรณ์ทุกประเภทในประเทศไทยแสดงให้เห็นว่า แพลตฟอร์มโซเชียลมีเดียที่สร้างทราฟฟิกส่งต่อไปยังเว็บไซต์ภายนอกสูงสุด ได้แก่
- Facebook: ครองแชมป์อันดับ 1 แบบทิ้งห่างด้วยสัดส่วนสูงถึง 75.06%
- YouTube: ตามมาในอันดับ 2 ที่สัดส่วน 9.64%
- X: อันดับ 3 ที่สัดส่วน 6.38%
- Instagram: อันดับ 4 ที่สัดส่วน 5.78%
- Pinterest: อันดับ 5 ที่สัดส่วน 1.55%
ภาพรวมข้อมูลทั่วไปกับการใช้ Line (ตุลาคม 2026)
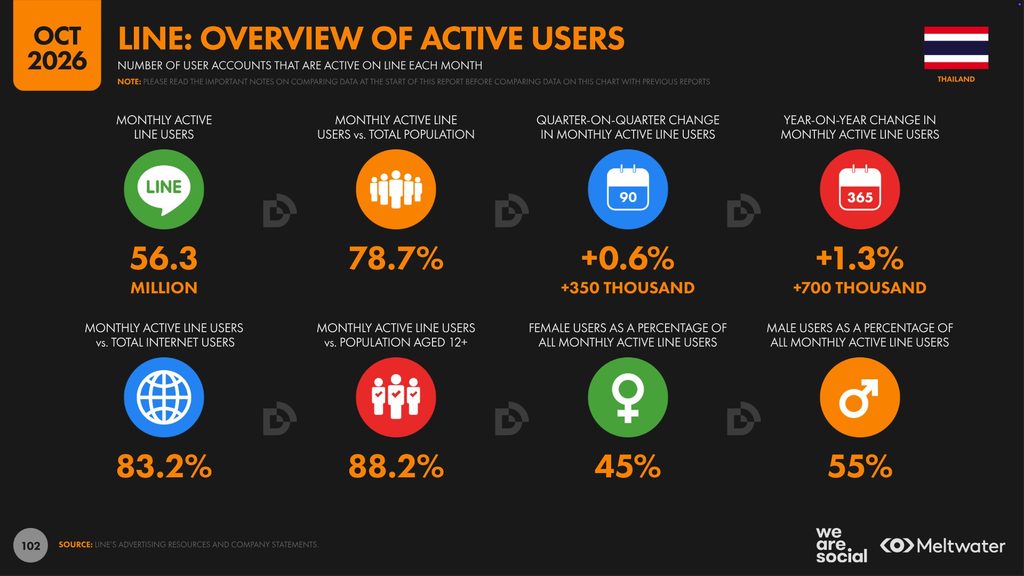
ข้อมูลภาพรวมการใช้งานแอปพลิเคชัน LINE (Line: Overview of Active Users) ในประเทศไทย มีจำนวนผู้ใช้งานต่อเดือน (Monthly Active Line Users) บน LINE สูงถึง 56.3 ล้านบัญชี เทียบกับประชากรรวมทั้งประเทศ คิดเป็น 78.7% ของประชากรทั้งหมด สัดส่วนเทียบกับผู้ใช้อินเทอร์เน็ตทั้งหมด คิดเป็น 83.2% ของผู้ใช้อินเทอร์เน็ตในประเทศ สัดส่วนเทียบกับประชากรอายุ 12 ปีขึ้นไป คิดเป็น 88.2% โดยมีอัตราการเติบโตรายไตรมาส (Quarter-on-Quarter Change) เพิ่มขึ้น +0.6% หรือคิดเป็นจำนวน +350,000 บัญชี ในส่วนอัตราการเติบโตรายปี (Year-on-Year Change) เพิ่มขึ้น +1.3% หรือคิดเป็นจำนวน +700,000 บัญชี โดยแบ่งเป็น ผู้ใช้งานเพศชาย 55% และผู้ใช้งานเพศหญิง 45% ของผู้ใช้งานที่มีการ Active ทั้งหมด
ภาพรวมข้อมูลทั่วไปกับการใช้ YouTube (ตุลาคม 2026)
ศักยภาพในการเข้าถึงโฆษณาบน YouTube
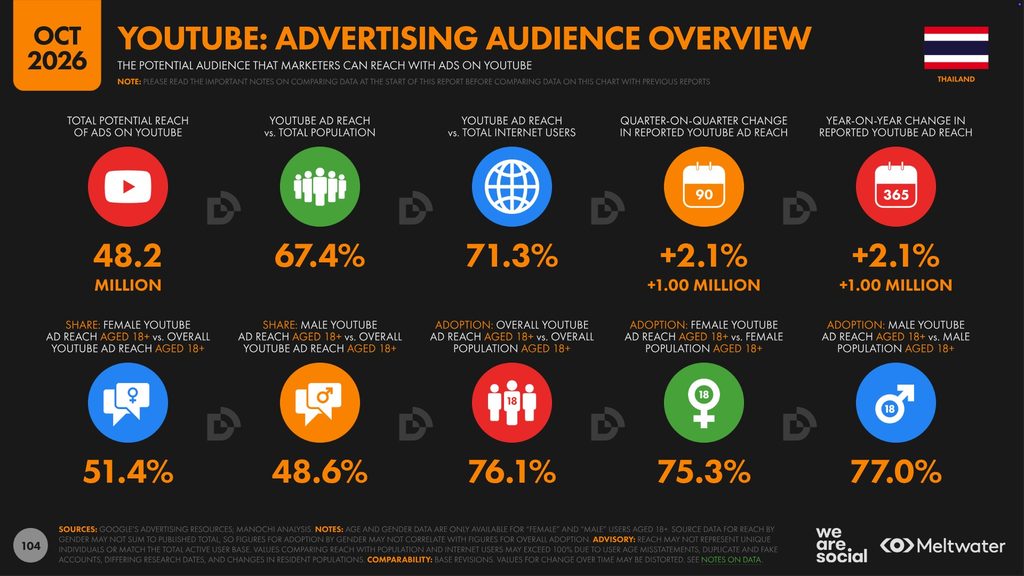
จากข้อมูลภาพรวมการเข้าถึงโฆษณาบน YouTube ในประเทศไทยพบว่า แพลตฟอร์มมีศักยภาพในการส่งโฆษณาเข้าถึงผู้ใช้งานได้สูงถึง 48.2 ล้านบัญชี คิดเป็นสัดส่วน 67.4% ของประชากรทั้งประเทศ และครอบคลุมสูงถึง 71.3% ของผู้ใช้งานอินเทอร์เน็ตทั้งหมดในไทย โดยมีอัตราการเติบโตอย่างสม่ำเสมอเท่ากันทั้งแบบรายไตรมาส (QoQ) และรายปี (YoY) ที่ 2.1% ซึ่งคิดเป็นจำนวนผู้ใช้งานที่เพิ่มขึ้น 1.00 ล้านบัญชี
เมื่อพิจารณาโครงสร้างประชากรผู้ใช้งานที่มีอายุ 18 ปีขึ้นไป พบว่า สัดส่วนระหว่างเพศมีความใกล้เคียงกัน โดยเป็นเพศหญิง 51.4% และเพศชาย 48.6% ทั้งนี้ หากวิเคราะห์ในมิติของอัตราการเข้าถึงกลุ่มเป้าหมาย (Adoption Rate) ในกลุ่มผู้ใหญ่ จะพบว่า YouTube สามารถเข้าถึงประชากรไทยอายุ 18 ปีขึ้นไปได้สูงถึง 76.1% ของประชากรกลุ่มนี้ทั้งหมด โดยแบ่งเป็นสัดส่วนการเข้าถึงประชากรเพศชายอายุ 18 ปีขึ้นไปได้ 77.0% และเข้าถึงประชากรเพศหญิงอายุ 18 ปีขึ้นไปได้ 75.3% ซึ่งสะท้อนให้เห็นว่า YouTube ยังคงเป็นแพลตฟอร์มสื่อวิดีโอหลักที่ทรงอิทธิพล และครอบคลุมกลุ่มเป้าหมายวัยผู้ใหญ่ในประเทศไทยได้อย่างทั่วถึงทุกเพศ
ภาพรวมโปรไฟล์กลุ่มเป้าหมายโฆษณาบน YouTube
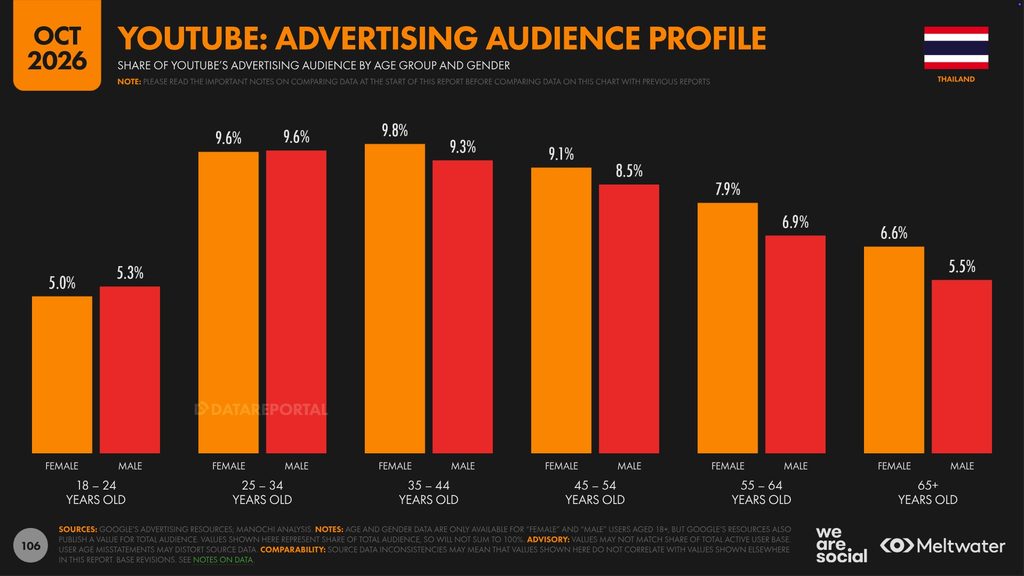
จากข้อมูลโครงสร้างโปรไฟล์ผู้ชมโฆษณาบน YouTube (YouTube: Advertising Audience Profile) ในประเทศไทย จำแนกตามช่วงอายุและเพศพบว่า ฐานผู้ชมโฆษณาบน YouTube มีการกระจายตัวอย่างทั่วถึงในทุกกลุ่มวัย โดยกลุ่มอายุที่มีสัดส่วนสูงที่สุดคือ กลุ่มอายุ 35-44 ปี คิดเป็นสัดส่วนรวม 19.1% (แบ่งเป็นเพศหญิง 9.8% และเพศชาย 9.3%) ตามมาอย่างใกล้ชิดด้วย กลุ่มอายุ 25-34 ปี ที่สัดส่วนรวม 19.2% (เพศหญิง 9.6% และเพศชาย 9.6%)
สำหรับกลุ่มผู้ใหญ่วัยกลางคนถึงวัยทำงานตอนปลาย ยังคงมีสัดส่วนสูงอย่างมีนัยสำคัญ ได้แก่ กลุ่มอายุ 45-54 ปี มีสัดส่วนรวม 17.6% (เพศหญิง 9.1% และเพศชาย 8.5%) และกลุ่มอายุ 55-64 ปี มีสัดส่วนรวม 14.8% (เพศหญิง 7.9% และเพศชาย 6.9%) ในขณะที่กลุ่มผู้สูงอายุ (65 ปีขึ้นไป) มีสัดส่วนรวมอยู่ที่ 12.1% (เพศหญิง 6.6% และเพศชาย 5.5%) ส่วนกลุ่มวัยรุ่นและคนรุ่นใหม่ (18-24 ปี) มีสัดส่วนน้อยที่สุดอยู่ที่ 10.3% (เพศหญิง 5.0% และเพศชาย 5.3%)
ภาพรวมนี้สะท้อนให้เห็นว่าผู้ชมโฆษณาบน YouTube ในไทย เอียงไปทางกลุ่มผู้ใหญ่และวัยทำงาน (อายุ 25-54 ปี) เป็นหลัก รวมทั้งยังมีฐานผู้ชมกลุ่มวัยเกษียณที่แข็งแกร่งอย่างชัดเจน ต่างจากบางแพลตฟอร์มที่กระจุกตัวอยู่ในกลุ่มคนรุ่นใหม่เพียงอย่างเดียว
ภาพรวมข้อมูลทั่วไปกับการใช้ Facebook (ตุลาคม 2026)
ศักยภาพในการเข้าถึงโฆษณาบน Facebook
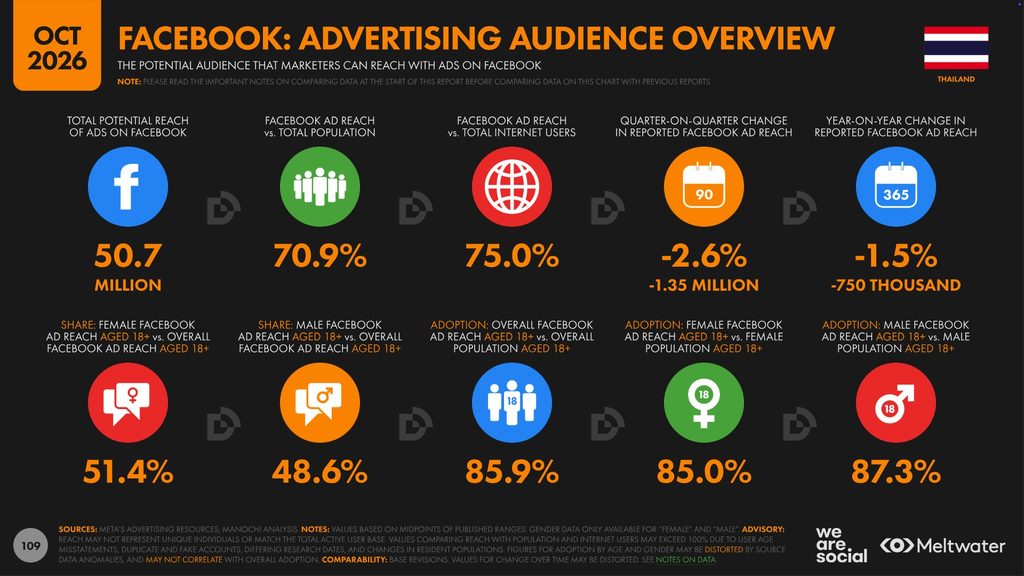
จากข้อมูลภาพรวมการเข้าถึงโฆษณาบน Facebook (Facebook: Advertising Audience Overview) ในประเทศไทยพบว่า Facebook มีศักยภาพการเข้าถึงโฆษณารวมสูงถึง 50.7 ล้านบัญชี คิดเป็นสัดส่วน 70.9% ของประชากรทั้งประเทศ และครอบคลุมถึง 75.0% ของผู้ใช้อินเทอร์เน็ตทั้งหมดในไทย อย่างไรก็ตาม แพลตฟอร์มมีแนวโน้มการเข้าถึงโฆษณาที่ชะลอตัวลงเล็กน้อย โดยลดลง 2.6% ในรายไตรมาส (QoQ) หรือลดลงประมาณ 1.35 ล้านบัญชี และลดลง 1.5% ในรายปี (YoY) หรือลดลง 750,000 บัญชี
เมื่อพิจารณาโครงสร้างประชากรผู้ใช้งานที่มีอายุ 18 ปีขึ้นไปพบว่า สัดส่วนระหว่างเพศหญิงและเพศชายค่อนข้างใกล้เคียงกัน โดยเป็นเพศหญิง 51.4% และเพศชาย 48.6% ทั้งนี้ ในมิติของอัตราการเข้าถึงกลุ่มเป้าหมาย (Adoption Rate) ของประชากรผู้ใหญ่ Facebook ยังคงมีอัตราความครอบคลุมที่สูงมาก โดยสามารถเข้าถึงประชากรไทยอายุ 18 ปีขึ้นไปได้ถึง 85.9% ของประชากรกลุ่มนี้ทั้งหมด ซึ่งแบ่งเป็นสัดส่วนการเข้าถึงประชากรเพศชายอายุ 18 ปีขึ้นไปได้สูงถึง 87.3% และเข้าถึงประชากรเพศหญิงอายุ 18 ปีขึ้นไปได้ 85.0% ซึ่งชี้ให้เห็นว่า แม้จำนวนการเข้าถึงโฆษณาจะมีการปรับลดลงเล็กน้อย แต่ Facebook ยังคงเป็นแพลตฟอร์มหลัก ที่ครอบคลุมฐานประชากรวัยผู้ใหญ่ในประเทศไทยได้อย่างหนาแน่นที่สุด
ภาพรวมโปรไฟล์กลุ่มเป้าหมายโฆษณาบน Facebook
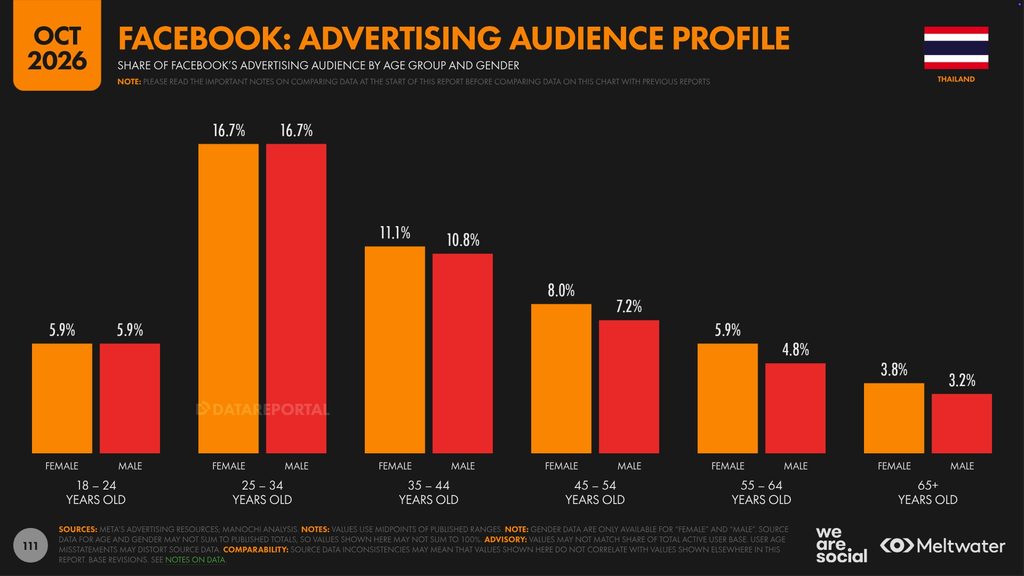
จากข้อมูลโครงสร้างโปรไฟล์ผู้ชมโฆษณาบน Facebook (Facebook: Advertising Audience Profile) ในประเทศไทย จำแนกตามช่วงอายุและเพศพบว่า ฐานผู้ชมโฆษณาบน Facebook มีการกระจุกตัวอย่างหนาแน่นที่สุดในกลุ่มวัยเริ่มทำงานและวัยสร้างครอบครัว โดยกลุ่มอายุ 25-34 ปี ครองสัดส่วนสูงที่สุดอย่างชัดเจนถึง 33.4% (แบ่งเป็นเพศหญิง 16.7% และเพศชาย 16.7% เท่ากัน) ตามมาด้วยกลุ่มอายุ 35-44 ปี ที่สัดส่วนรวม 21.9% (เพศหญิง 11.1% และเพศชาย 10.8%)
สำหรับกลุ่มวัยทำงานตอนกลางถึงวัยผู้ใหญ่มีสัดส่วนรองลงมา ได้แก่ กลุ่มอายุ 45-54 ปี ที่สัดส่วนรวม 15.2% (เพศหญิง 8.0% และเพศชาย 7.2%) และกลุ่มอายุ 55-64 ปี ที่สัดส่วนรวม 10.7% (เพศหญิง 5.9% และเพศชาย 4.8%) ในขณะที่กลุ่มวัยรุ่นและคนรุ่นใหม่ (18-24 ปี) มีสัดส่วนอยู่ที่ 11.8% (เพศหญิง 5.9% และเพศชาย 5.9% เท่ากัน) และกลุ่มผู้สูงอายุ (65 ปีขึ้นไป) มีสัดส่วนน้อยที่สุดอยู่ที่ 7.0% (เพศหญิง 3.8% และเพศชาย 3.2%)
ภาพรวมนี้สะท้อนให้เห็นว่าผู้ชมโฆษณาบน Facebook ในไทย ยังคงมีฐานหลักเป็นกลุ่มวัยทำงานช่วงต้นถึงช่วงกลาง (อายุ 25-44 ปี) คิดเป็นสัดส่วนเกินกว่าครึ่งหนึ่งของผู้ชมทั้งหมด (55.3%) โดยมีความสมดุลทางเพศสูงในเกือบทุกช่วงวัย
ภาพรวมข้อมูลทั่วไปกับการใช้ Instagram (ตุลาคม 2026)
ศักยภาพในการเข้าถึงโฆษณาบน Instagram
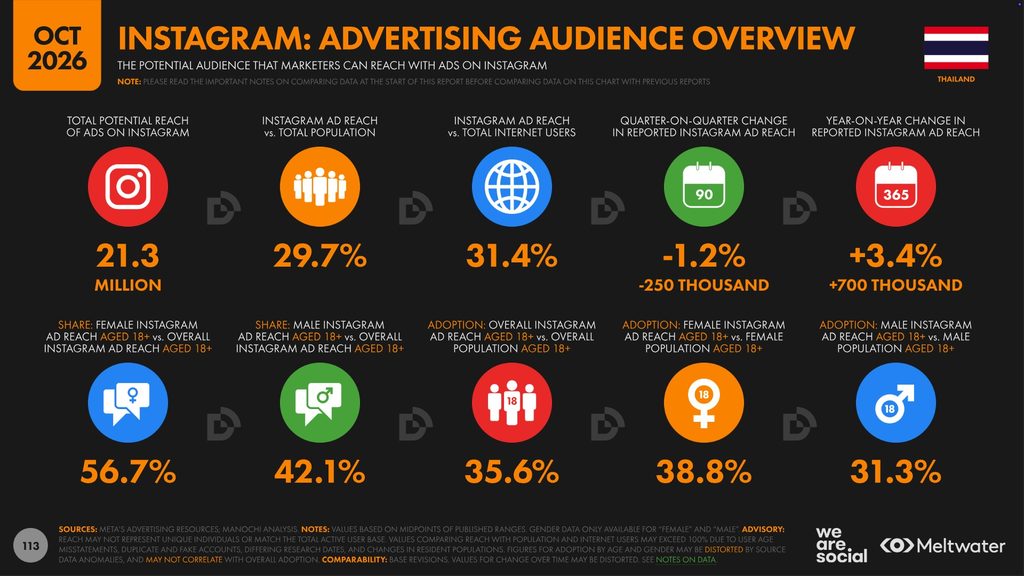
จากข้อมูลภาพรวมการเข้าถึงโฆษณาบน Instagram (Instagram: Advertising Audience Overview) ในประเทศไทยพบว่า Instagram มีศักยภาพในการส่งโฆษณาเข้าถึงผู้ใช้งานได้ 21.3 ล้านบัญชี คิดเป็นสัดส่วน 29.7% ของประชากรทั้งประเทศ และครอบคลุม 31.4% ของผู้ใช้งานอินเทอร์เน็ตทั้งหมดในไทย ในด้านอัตราการเติบโต แม้จำนวนการเข้าถึงโฆษณาจะปรับลดลงเล็กน้อย 1.2% ในรายไตรมาส (QoQ) หรือลดลงประมาณ 250,000 บัญชี แต่เมื่อเปรียบเทียบแบบรายปี (YoY) ยังคงเติบโตเป็นบวกที่ 3.4% โดยมีจำนวนผู้ใช้งานเพิ่มขึ้น 700,000 บัญชี
เมื่อพิจารณาโครงสร้างประชากรผู้ใช้งานที่มีอายุ 18 ปีขึ้นไปพบว่า สัดส่วนผู้ใช้งาน Instagram เอนเอียงไปทางเพศหญิงอย่างชัดเจน โดยเป็นเพศหญิงสูงถึง 56.7% ขณะที่เพศชายมีสัดส่วนอยู่ที่ 42.1% สำหรับมิติอัตราการเข้าถึงกลุ่มเป้าหมาย (Adoption Rate) ของประชากรผู้ใหญ่ Instagram สามารถเข้าถึงประชากรไทยอายุ 18 ปีขึ้นไปได้ 35.6% ของประชากรกลุ่มนี้ทั้งหมด ซึ่งเมื่อแยกตามเพศพบว่า เข้าถึงประชากรเพศหญิงอายุ 18 ปีขึ้นไปได้สูงถึง 38.8% ในขณะที่เข้าถึงประชากรเพศชายอายุ 18 ปีขึ้นไปได้ 31.3% ซึ่งชี้ให้เห็นว่า Instagram เป็นแพลตฟอร์มที่มีบทบาทโดดเด่นและทรงอิทธิพล ในการเข้าถึงกลุ่มผู้บริโภคเพศหญิงในประเทศไทยอย่างมีนัยสำคัญ
ภาพรวมโปรไฟล์กลุ่มเป้าหมายโฆษณาบน Instagram
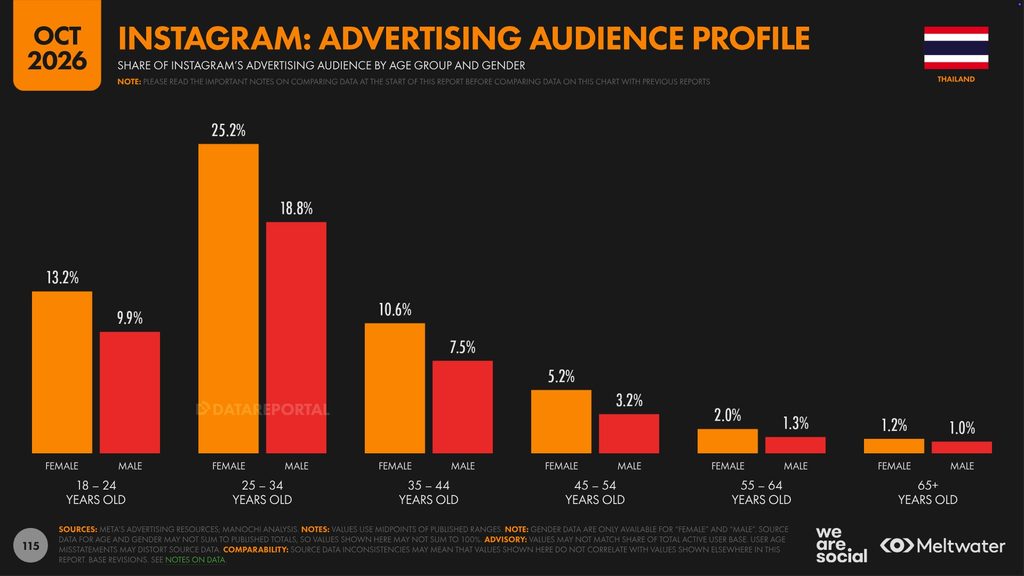
จากข้อมูลโครงสร้างโปรไฟล์ผู้ชมโฆษณาบน Instagram (Instagram: Advertising Audience Profile) ในประเทศไทย จำแนกตามช่วงอายุและเพศพบว่า ฐานผู้ชมโฆษณาบน Instagram มีการกระจุกตัวอย่างหนาแน่นที่สุดในกลุ่มวัยคนรุ่นใหม่และวัยเริ่มทำงาน โดย กลุ่มอายุ 25-34 ปี ครองสัดส่วนสูงที่สุดอย่างท่วมท้นถึง 44.0% (แบ่งเป็นเพศหญิง 25.2% และเพศชาย 18.8%) ตามมาด้วยกลุ่มอายุ 18-24 ปี ที่สัดส่วนรวม 23.1% (เพศหญิง 13.2% และเพศชาย 9.9%)
สำหรับกลุ่มวัยทำงานตอนกลางมีสัดส่วนรองลงมา ได้แก่ กลุ่มอายุ 35-44 ปี ที่สัดส่วนรวม 18.1% (เพศหญิง 10.6% และเพศชาย 7.5%) ขณะที่กลุ่มผู้ใหญ่และผู้สูงอายุมีสัดส่วนลดลงตามลำดับ ได้แก่ กลุ่มอายุ 45-54 ปี มีสัดส่วนรวม 8.4% (เพศหญิง 5.2% และเพศชาย 3.2%) กลุ่มอายุ 55-64 ปี มีสัดส่วนรวม 3.3% (เพศหญิง 2.0% และเพศชาย 1.3%) และกลุ่มผู้สูงอายุ (65 ปีขึ้นไป) มีสัดส่วนน้อยที่สุดอยู่ที่ 2.2% (เพศหญิง 1.2% และเพศชาย 1.0%)
ภาพรวมนี้สะท้อนให้เห็นว่าผู้ชมโฆษณาบน Instagram ในไทย เป็นกลุ่มวัยรุ่นจนถึงวัยเริ่มทำงาน (อายุ 18-34 ปี) เกินกว่าสองในสามของผู้ชมทั้งหมด (67.1%) โดยในทุกช่วงอายุมีสัดส่วนผู้ใช้งานเพศหญิง สูงกว่าเพศชายอย่างต่อเนื่องและชัดเจน
ภาพรวมข้อมูลทั่วไปกับการใช้ TikTok (ตุลาคม 2026)
ศักยภาพในการเข้าถึงโฆษณาบน TikTok
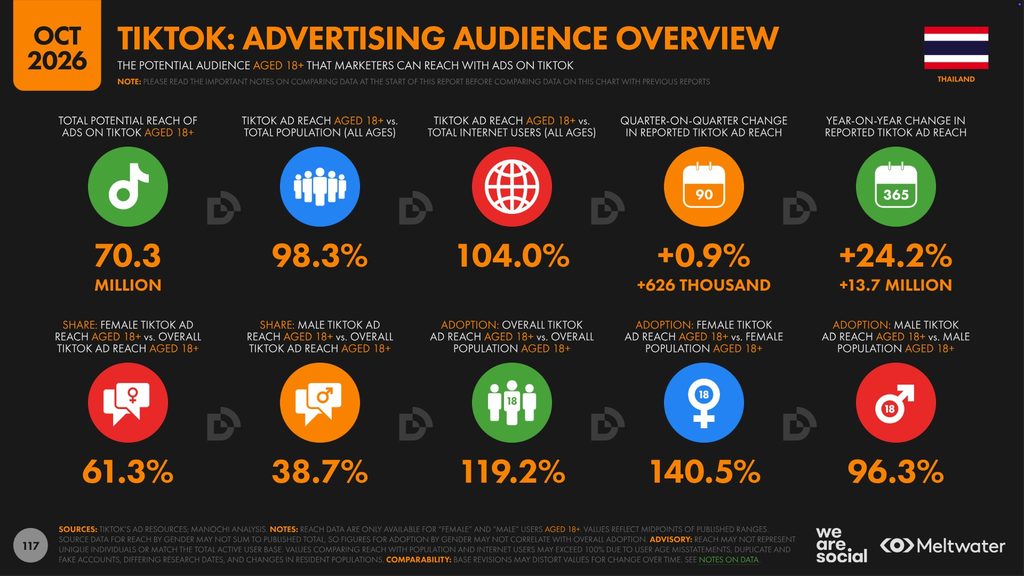
จากข้อมูลภาพรวมการเข้าถึงโฆษณาบน TikTok (TikTok: Advertising Audience Overview) ในประเทศไทยพบว่า TikTok มีศักยภาพในการส่งโฆษณาเข้าถึงผู้ใช้งานอายุ 18 ปีขึ้นไปได้สูงถึง 70.3 ล้านบัญชี คิดเป็นสัดส่วนสูงถึง 98.3% ของประชากรทั้งประเทศ และคิดเป็น 104.0% เมื่อเทียบกับจำนวนผู้ใช้งานอินเทอร์เน็ตทั้งหมดในไทย ในแง่การเติบโต แม้ในรายไตรมาส (QoQ) จะขยายตัวเล็กน้อยที่ 0.9% (+626,000 บัญชี) แต่เมื่อเปรียบเทียบแบบรายปี (YoY) ก้าวกระโดดอย่างมหาศาลถึง 24.2% โดยมีจำนวนผู้ใช้งานเพิ่มขึ้นสูงถึง 13.7 ล้านบัญชี
เมื่อพิจารณาโครงสร้างประชากรผู้ใช้งานอายุ 18 ปีขึ้นไปพบว่า สัดส่วนผู้ชมโฆษณาเอียงไปทางเพศหญิงอย่างโดดเด่นถึง 61.3% ขณะที่เพศชายมีสัดส่วนอยู่ที่ 38.7% ทั้งนี้ ในมิติของอัตราการเข้าถึงกลุ่มเป้าหมาย (Adoption Rate) ของประชากรผู้ใหญ่ TikTok สามารถเข้าถึงประชากรไทยอายุ 18 ปีขึ้นไปได้ครอบคลุมถึง 119.2% ของประชากรกลุ่มนี้ทั้งหมด โดยเมื่อแยกตามเพศพบว่า มีสัดส่วนการเข้าถึงประชากรเพศหญิงอายุ 18 ปีขึ้นไปสูงถึง 140.5% และเข้าถึงประชากรเพศชายอายุ 18 ปีขึ้นไปได้ 96.3% (หมายเหตุ: สัดส่วนที่เกิน 100% เกิดจากบัญชีซ้ำ บัญชีธุรกิจ หรือการแจ้งข้อมูลอายุที่ไม่ตรงกับความเป็นจริง) ซึ่งชี้ให้เห็นว่า TikTok มีการขยายตัวอย่างคึกคักที่สุดและกลายเป็นแพลตฟอร์มมวลชน ที่มีอิทธิพลสูงอย่างยิ่งต่อกลุ่มผู้บริโภคโดยเฉพาะกลุ่มผู้หญิงในประเทศไทย
ภาพรวมโปรไฟล์กลุ่มเป้าหมายโฆษณาบน TikTok
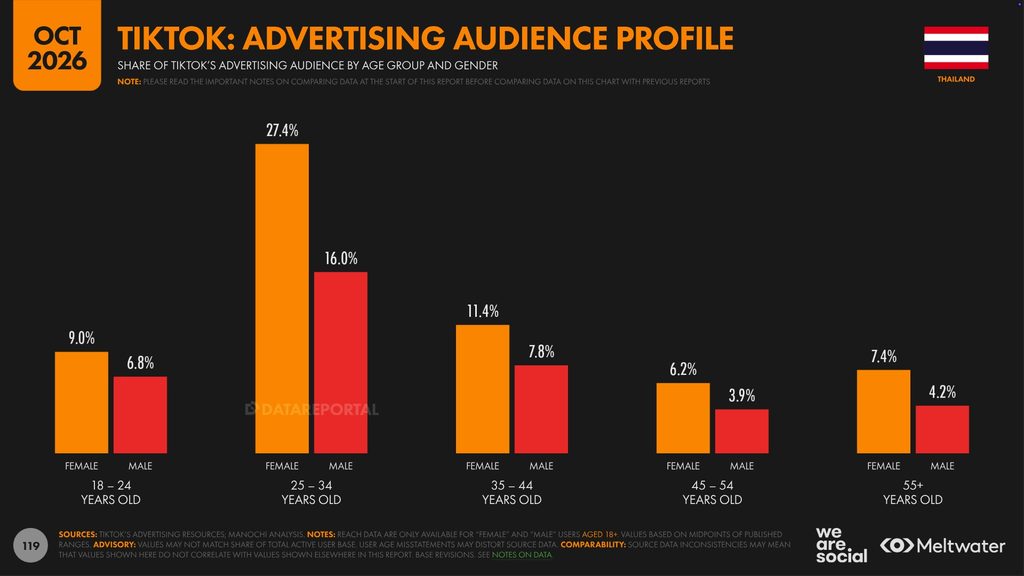
จากข้อมูลโครงสร้างโปรไฟล์ผู้ชมโฆษณาบน TikTok (TikTok: Advertising Audience Profile) ในประเทศไทย จำแนกตามช่วงอายุและเพศพบว่า ฐานผู้ชมโฆษณาบน TikTok มีการกระจุกตัวหนาแน่นที่สุดในกลุ่มคนรุ่นใหม่และวัยเริ่มทำงาน โดย กลุ่มอายุ 25-34 ปี ครองสัดส่วนสูงที่สุดอย่างท่วมท้นถึง 43.4% (แบ่งเป็นเพศหญิง 27.4% และเพศชาย 16.0%) ตามมาด้วย กลุ่มอายุ 35-44 ปี ที่สัดส่วนรวม 19.2% (เพศหญิง 11.4% และเพศชาย 7.8%)
สำหรับกลุ่มวัยรุ่นและคนรุ่นใหม่ กลุ่มอายุ 18-24 ปี มีสัดส่วนอยู่ที่ 15.8% (เพศหญิง 9.0% และเพศชาย 6.8%) ขณะที่กลุ่มผู้ใหญ่และวัยสูงอายุ เริ่มขยายตัวเข้ามาบนแพลตฟอร์มอย่างมีนัยสำคัญ ได้แก่ กลุ่มอายุ 55 ปีขึ้นไป (55+) มีสัดส่วนรวม 11.6% (เพศหญิง 7.4% และเพศชาย 4.2%) และ กลุ่มอายุ 45-54 ปี มีสัดส่วนน้อยที่สุดอยู่ที่ 10.1% (เพศหญิง 6.2% และเพศชาย 3.9%)
ภาพรวมนี้สะท้อนให้เห็นว่าแม้ TikTok จะครอบคลุมกลุ่มวัยรุ่นและวัยทำงานตอนต้น (อายุ 18-34 ปี) คิดเป็นร้อยละ 59.2 ของผู้ชมทั้งหมด แต่ฐานผู้ชมวัยผู้ใหญ่และวัยเกษียณก็เติบโต จนกลายเป็นกลุ่มที่มีนัยสำคัญบนแพลตฟอร์มเช่นกัน นอกจากนี้ ในทุกช่วงอายุยังคงมีสัดส่วนผู้ชมเพศหญิงสูงกว่าเพศชายอย่างต่อเนื่อง โดยเฉพาะในกลุ่มวัย 25-34 ปีที่ผู้หญิงมีสัดส่วนทิ้งห่างเพศชายอย่างเด่นชัด
ภาพรวมข้อมูลทั่วไปกับการใช้ LinkedIn (ตุลาคม 2026)
ศักยภาพในการเข้าถึงโฆษณาบน LinkedIn
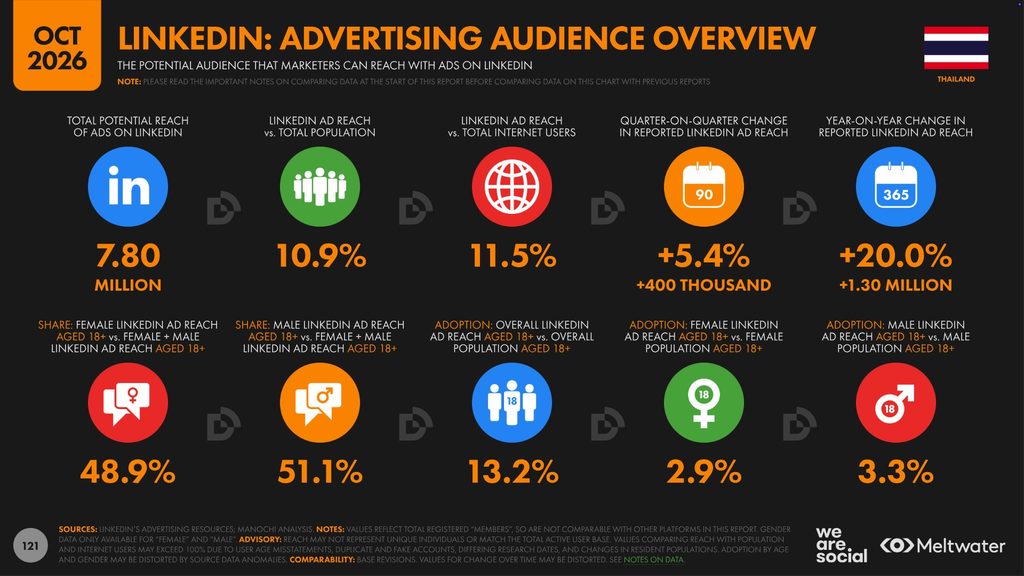
จากข้อมูลภาพรวมการเข้าถึงโฆษณาบน LinkedIn (LinkedIn: Advertising Audience Overview) ในประเทศไทยพบว่า LinkedIn มีศักยภาพในการส่งโฆษณาเข้าถึงผู้ใช้งานได้ 7.80 ล้านบัญชี คิดเป็นสัดส่วน 10.9% ของประชากรทั้งประเทศ และครอบคลุม 11.5% ของผู้ใช้งานอินเทอร์เน็ตทั้งหมดในไทย ในด้านอัตราการเติบโต LinkedIn แสดงสัญญาณขยายตัวอย่างแข็งแกร่ง โดยเติบโตขึ้น 5.4% ในรายไตรมาส (QoQ) หรือเพิ่มขึ้นประมาณ 400,000 บัญชี และเติบโตก้าวกระโดดถึง 20.0% ในรายปี (YoY) ซึ่งคิดเป็นจำนวนผู้ใช้งานที่เพิ่มขึ้นสูงถึง 1.30 ล้านบัญชี
เมื่อพิจารณาโครงสร้างประชากรผู้ใช้งานที่มีอายุ 18 ปีขึ้นไปพบว่า สัดส่วนระหว่างเพศมีความสมดุลอย่างมาก โดยเป็นเพศชาย 51.1% และเพศหญิง 48.9% สำหรับมิติอัตราการเข้าถึงกลุ่มเป้าหมาย (Adoption Rate) ของประชากรผู้ใหญ่ LinkedIn สามารถเข้าถึงประชากรไทยอายุ 18 ปีขึ้นไปได้ 13.2% ของประชากรกลุ่มนี้ทั้งหมด โดยแบ่งเป็นสัดส่วนการเข้าถึงประชากรเพศชายอายุ 18 ปีขึ้นไปได้ 3.3% และเข้าถึงประชากรเพศหญิงอายุ 18 ปีขึ้นไปได้ 2.9% สะท้อนให้เห็นว่าแม้ LinkedIn จะเป็นแพลตฟอร์มเฉพาะกลุ่ม (Niche) สำหรับเครือข่ายมืออาชีพ แต่กำลังได้รับความนิยมและเติบโตในกลุ่มคนทำงานชาวไทยอย่างรวดเร็ว
ภาพรวมโปรไฟล์กลุ่มเป้าหมายโฆษณาบน LinkedIn
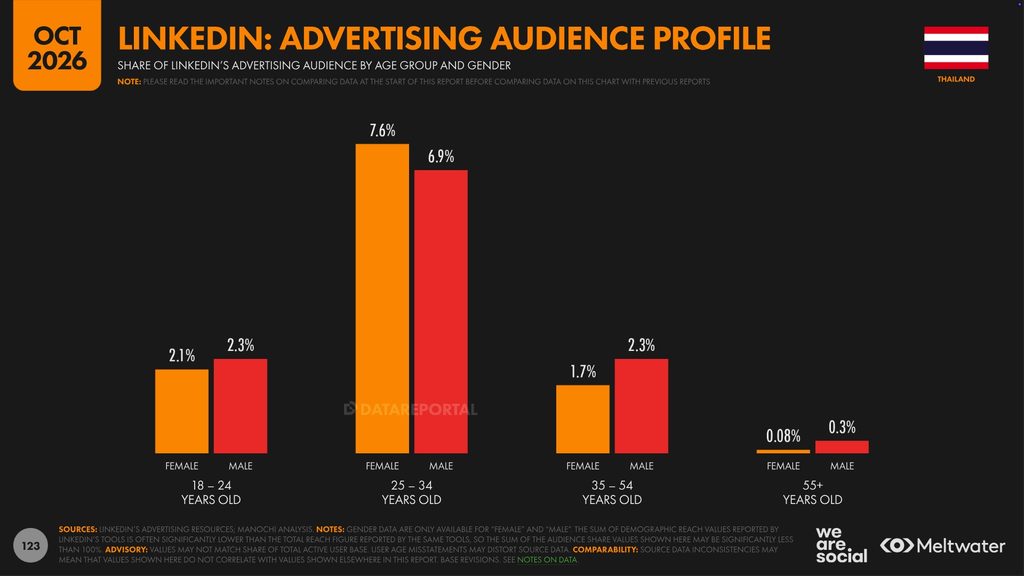
จากข้อมูลโครงสร้างโปรไฟล์ผู้ชมโฆษณาบน LinkedIn (LinkedIn: Advertising Audience Profile) ในประเทศไทย จำแนกตามช่วงอายุและเพศพบว่า ฐานผู้ชมโฆษณาบน LinkedIn มีการกระจุกตัวอยู่อย่างหนาแน่นที่สุดในกลุ่มคนทำงานรุ่นใหม่และผู้เชี่ยวชาญวัยเริ่มต้น โดย กลุ่มอายุ 25-34 ปี ครองสัดส่วนสูงสุดอย่างท่วมท้นถึง 14.5% (แบ่งเป็นเพศหญิง 7.6% และเพศชาย 6.9%)
สำหรับกลุ่มวัยอื่นๆมีสัดส่วนรองลงมา ได้แก่ กลุ่มอายุ 18-24 ปี ที่สัดส่วนรวม 4.4% (เพศหญิง 2.1% และเพศชาย 2.3%) ตามมาด้วยกลุ่มอายุ 35-54 ปี ที่สัดส่วนรวม 4.0% (เพศหญิง 1.7% และเพศชาย 2.3%) ในขณะที่ กลุ่มผู้สูงอายุ (55 ปีขึ้นไป) มีสัดส่วนน้อยที่สุดอยู่ที่ 0.38% (เพศหญิง 0.08% และเพศชาย 0.3%)
ภาพรวมนี้สะท้อนให้เห็นว่าผู้ชมโฆษณาบน LinkedIn ในไทยส่วนใหญ่ เป็นกลุ่มคนวัยทำงานตอนต้น (อายุ 25-34 ปี) ซึ่งเป็นกำลังหลักในตลาดแรงงานและเครือข่ายวิชาชีพ โดยมีสัดส่วนผู้ใช้งานเพศหญิงสูงกว่าเพศชายเล็กน้อย
ภาพรวมข้อมูลทั่วไปกับการใช้ X (Twitter) (ตุลาคม 2026)
ศักยภาพในการเข้าถึงโฆษณาบน X (Twitter)
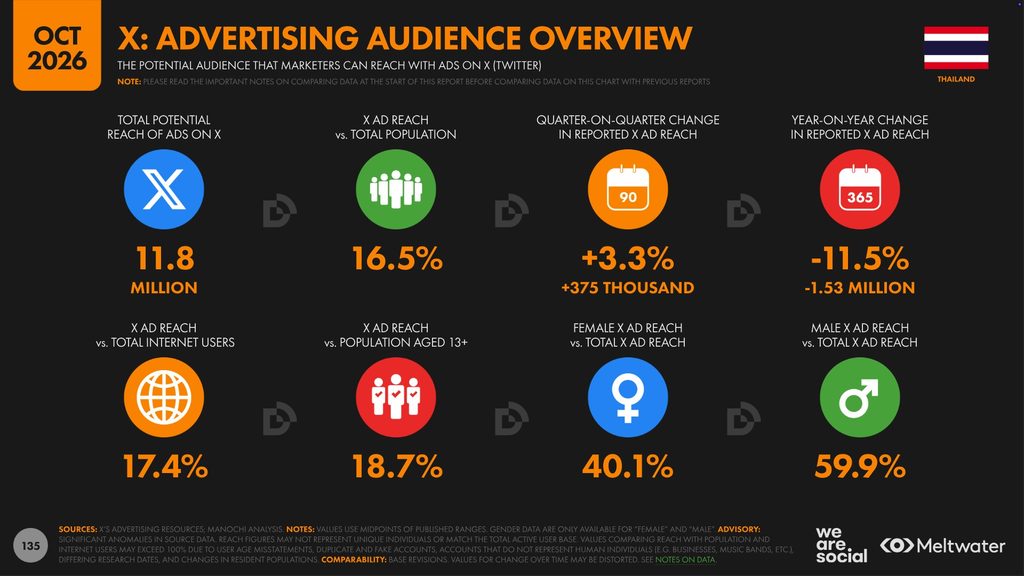
จากข้อมูลภาพรวมการเข้าถึงโฆษณาบน X (Twitter: Advertising Audience Overview) ในประเทศไทยพบว่า X มีศักยภาพในการส่งโฆษณาเข้าถึงผู้ใช้งานได้ 11.8 ล้านบัญชี คิดเป็นสัดส่วน 16.5% ของประชากรทั้งประเทศ ครอบคลุม 17.4% ของผู้ใช้งานอินเทอร์เน็ตทั้งหมดในไทย และคิดเป็น 18.7% เมื่อเทียบกับกลุ่มประชากรอายุ 13 ปีขึ้นไป ในมิติด้านการเติบโต แม้ว่าในระยะสั้นรายไตรมาส (QoQ) จะมีการปรับตัวเพิ่มขึ้น 3.3% (+375,000 บัญชี) แต่เมื่อพิจารณาในระยะยาวแบบรายปี (YoY) กลับหดตัวลงอย่างชัดเจนถึง -11.5% โดยมีจำนวนผู้ใช้งานลดลงราว 1.53 ล้านบัญชี
เมื่อวิเคราะห์สัดส่วนผู้ชมโฆษณาจำแนกตามเพศพบว่า ฐานผู้ใช้งานบน X เอนเอียงไปทางเพศชายอย่างเด่นชัดที่ 59.9% ในขณะที่เพศหญิงมีสัดส่วนอยู่ที่ 40.1% สะท้อนให้เห็นว่าแพลตฟอร์ม X ในประเทศไทย มีแนวโน้มประชากรผู้ใช้งานที่เน้นเพศชายมากกว่าแพลตฟอร์มหลักอื่นๆ และกำลังอยู่ในช่วงปรับฐานการเข้าถึงโฆษณาในระยะยาว
ภาพรวมข้อมูลทั่วไปกับการใช้ Threads (ตุลาคม 2026)
ศักยภาพในการเข้าถึงโฆษณาบน Threads
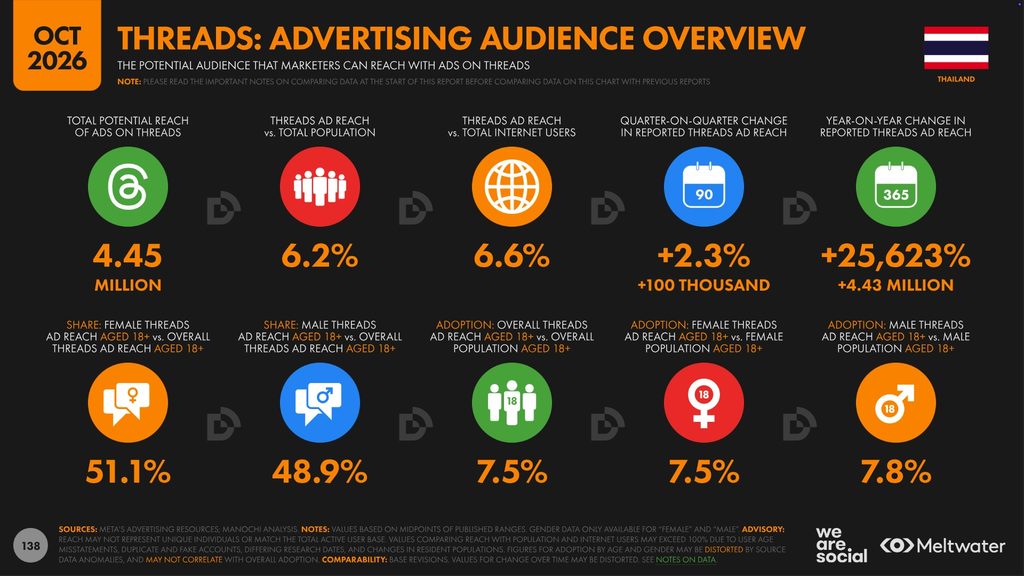
จากข้อมูลภาพรวมการเข้าถึงโฆษณาบน Threads (Threads: Advertising Audience Overview) ในประเทศไทยพบว่า Threads มีศักยภาพในการส่งโฆษณาเข้าถึงผู้ใช้งานได้ 4.45 ล้านบัญชี คิดเป็นสัดส่วน 6.2% ของประชากรทั้งประเทศ และครอบคลุม 6.6% ของผู้ใช้งานอินเทอร์เน็ตทั้งหมดในไทย ในด้านอัตราการเติบโต Threads แสดงการขยายตัวอย่างต่อเนื่อง โดยเพิ่มขึ้น 2.3% ในรายไตรมาส (QoQ) หรือประมาณ 100,000 บัญชี ขณะที่อัตราการเติบโตรายปี (YoY) พุ่งสูงถึง +25,623% หรือเพิ่มขึ้นราว 4.43 ล้านบัญชี ซึ่งสะท้อนถึงการเติบโตอย่างก้าวกระโดด นับตั้งแต่เริ่มเปิดให้โฆษณาบนแพลตฟอร์ม
เมื่อพิจารณาโครงสร้างประชากรผู้ใช้งานที่มีอายุ 18 ปีขึ้นไปพบว่า สัดส่วนระหว่างเพศมีความสมดุลอย่างมาก โดยเป็นเพศหญิง 51.1% และเพศชาย 48.9% สำหรับมิติอัตราการเข้าถึงกลุ่มเป้าหมาย (Adoption Rate) ของประชากรผู้ใหญ่ Threads สามารถเข้าถึงประชากรไทยอายุ 18 ปีขึ้นไปได้ 7.5% ของประชากรกลุ่มนี้ทั้งหมด โดยมีอัตราการเข้าถึงประชากรเพศหญิงอายุ 18 ปีขึ้นไปอยู่ที่ 7.5% และประชากรเพศชายอายุ 18 ปีขึ้นไปอยู่ที่ 7.8% สะท้อนให้เห็นว่า Threads กำลังก้าวขึ้นมาเป็นแพลตฟอร์มไมโครบล็อกกิ้งน้องใหม่ ที่มีฐานผู้ใช้เติบโตเร็วและสมดุลทางเพศสูงในกลุ่มคนทำงานและประชากรวัยผู้ใหญ่
อ่านฉบับเต็มได้ที่ https://datareportal.com/reports/digital-2027-thailand
หากข้อมูลและบทความต่างๆบนเว็บไซต์นี้ ทำให้คุณได้มุมมองใหม่ๆ หรือแรงบันดาลใจในการสร้างแบรนด์ การตลาด หรือการสื่อสารมากขึ้น
และอยากต่อยอดความเข้าใจเหล่านี้ให้ลึกซึ้งขึ้นอีกขั้น
ก็สามารถพูดคุยหรือขอคำปรึกษากับผมได้โดยตรงครับ
ไม่ว่าจะเป็นการให้คำแนะนำเชิงกลยุทธ์ การสอนแบบ Workshop
หรือการบรรยายสำหรับทีมและองค์กร
ผมยินดีแบ่งปันประสบการณ์จริงจากการทำงาน งานสอน และงานที่ปรึกษา
เพื่อช่วยให้คุณหรือทีมของคุณเติบโตอย่างมีทิศทาง
และเข้าใจ “หัวใจของแบรนด์และการตลาด” อย่างแท้จริง
📩 Email: thepopticles@gmail.com
📞 โทร / Line ID: 0829151594
📜 อ่านประวัติของผมได้ที่นี่: การสอน การบรรยาย และเรื่องราวที่ผ่านมา


