

ในบทความนี้ผมจะพาผู้อ่านมาเปิดสถิติ แนวโน้มและ Insight การซื้อสินค้าออนไลน์ระดับโลก จากรายงาน Digital 2027 Global Overview Report ของ DataReportal ที่อ้างอิงฐานข้อมูลที่น่าเชื่อถือที่สุดอย่าง GWI, Reuters Institute, Meltwater และ We Are Social ที่รวบรวมทุกมิติด้านพฤติกรรมการช้อปของผู้บริโภคยุคใหม่ เพื่อเป็นเข็มทิศข้อมูลให้คุณนำไปต่อยอดและวางกลยุทธ์สำหรับปี 2027 ได้อย่างแม่นยำกันครับ

กิจกรรมการช้อปปิ้งออนไลน์รายสัปดาห์ (ตุลาคม 2026)
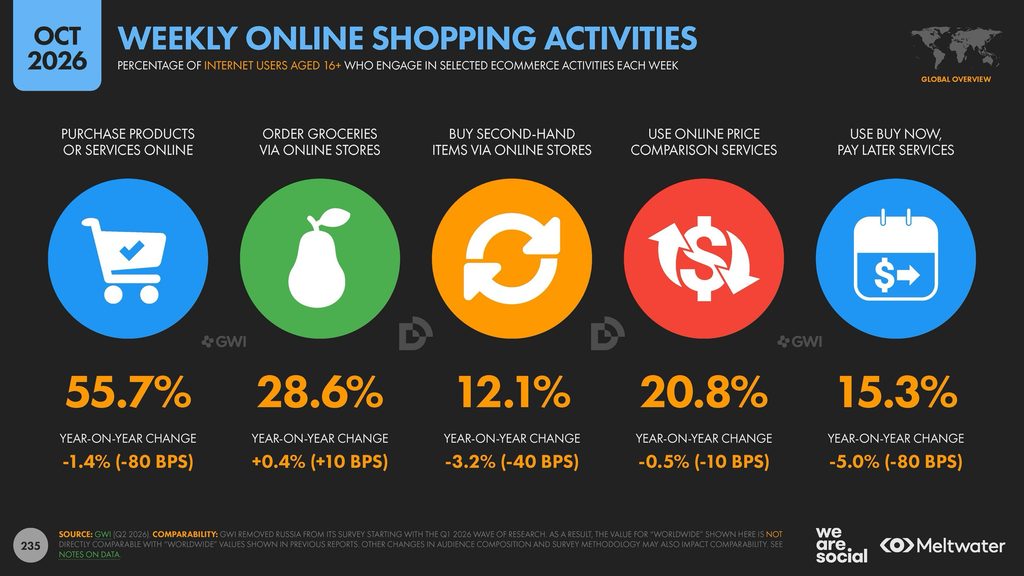
จากข้อมูลพฤติกรรมการช้อปปิ้งออนไลน์รายสัปดาห์ของผู้ใช้งานอินเทอร์เน็ตอายุ 16 ปีขึ้นไปทั่วโลก (Weekly Online Shopping Activities) ณ เดือนตุลาคม 2026 สะท้อนให้เห็นว่าการค้าดิจิทัล ยังคงฝังลึกอยู่ในวิถีชีวิตประจำวันอย่างเหนียวแน่น โดยมีผู้ใช้อินเทอร์เน็ตถึง 55.7% ที่ทำรายการซื้อสินค้าหรือบริการผ่านช่องทางออนไลน์ในแต่ละสัปดาห์ แม้ภาพรวมจะมีการชะลอตัวลงเล็กน้อย 1.4% เมื่อเทียบกับปีที่ผ่านมา (-80 BPS) ขณะเดียวกัน กลุ่มสินค้าของสดและของใช้ในบ้าน (Groceries) ก้าวขึ้นมาเป็นแรงขับเคลื่อนสำคัญด้วยอัตราผู้ใช้งาน 28.6% และเป็นหมวดเดียวที่ยังคงรักษาการเติบโตเป็นบวก YoY ที่ 0.4% (+10 BPS) ชี้ให้เห็นถึงการเปลี่ยนแปลงของผู้บริโภคจากการช้อปปิ้งสินค้าทั่วไป มาสู่การสั่งซื้อสินค้าอุปโภคบริโภคที่จำเป็นในชีวิตประจำวัน ผ่านแพลตฟอร์มออนไลน์อย่างต่อเนื่อง
ในมิติด้านเครื่องมือช่วยตัดสินใจและการชำระเงิน ผู้บริโภคยังคงให้ความสำคัญกับการเปรียบเทียบราคาออนไลน์ก่อนตัดสินใจซื้อสูงถึง 20.8% (ลดลงเล็กน้อย 0.5% YoY) ในขณะที่บริการการเงินรูปแบบใหม่อย่าง Buy Now, Pay Later (BNPL) หรือซื้อก่อนจ่ายทีหลัง มีสัดส่วนการใช้งานอยู่ที่ 15.3% แต่เผชิญการหดตัวลงค่อนข้างชัดเจนที่ 5.0% YoY (-80 BPS) ปิดท้ายด้วยตลาดการซื้อขายสินค้ามือสองออนไลน์ (Second-Hand Items) ซึ่งมีสัดส่วนผู้ใช้งานรายสัปดาห์อยู่ที่ 12.1% และปรับตัวลดลง 3.2% YoY (-40 BPS)
ภาพรวมทั้งหมดนี้สะท้อนว่าแม้ E-Commerce ยังคงเป็นช่องทางหลักของผู้บริโภคทั่วโลก แต่พฤติกรรมการใช้จ่ายเริ่มมีความระมัดระวัง เน้นความคุ้มค่า และมุ่งเน้นไปที่สินค้าจำเป็นมากขึ้นอย่างเห็นได้ชัด

การซื้อสินค้าออนไลน์รายสัปดาห์ในแต่ละประเทศ
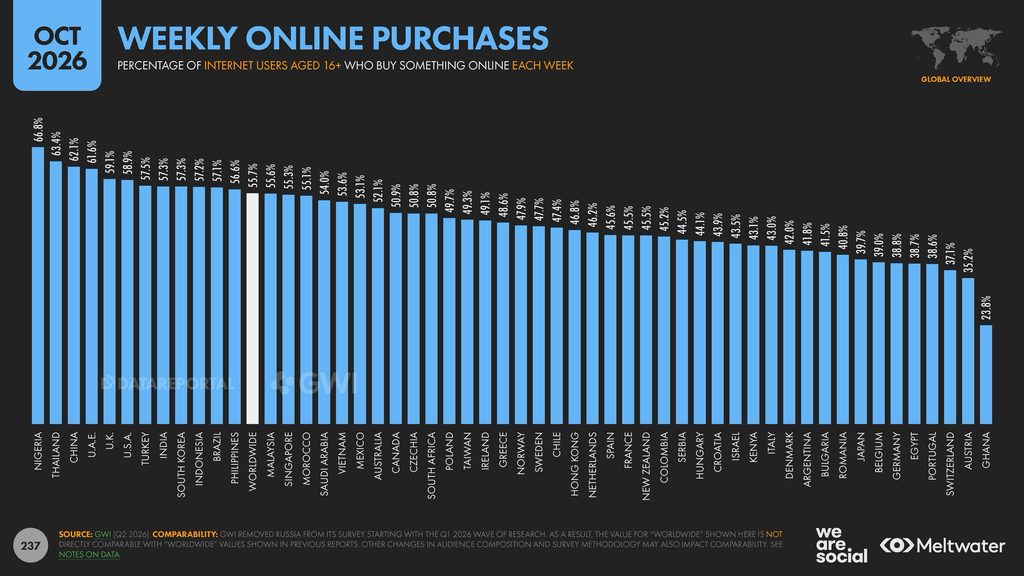
จากข้อมูลสถิติอัตราการสั่งซื้อสินค้าออนไลน์รายสัปดาห์ทั่วโลก (Weekly Online Purchases) ที่สำรวจในกลุ่มผู้ใช้งานอินเทอร์เน็ตอายุ 16 ปีขึ้นไป สะท้อนถึงพฤติกรรมการเปิดรับ และความหนาแน่นของการใช้จ่ายในแต่ละประเทศได้อย่างน่าสนใจ โดยในภาพรวมระดับโลก ค่าเฉลี่ยกลาง (Worldwide) มีผู้ใช้งานอินเทอร์เน็ตสั่งซื้อสินค้าออนไลน์ในแต่ละสัปดาห์อยู่ที่ 55.7% โดยประเทศที่มีอัตราการช้อปออนไลน์รายสัปดาห์สูงที่สุดในโลก คือ ไนจีเรีย ซึ่งพุ่งสูงถึง 66.8% สำหรับ ประเทศไทย ก้าวขึ้นมาครองอันดับที่ 2 ของโลกอย่างโดดเด่นด้วยสัดส่วนสูงถึง 63.4% ตามมาด้วยประเทศในกลุ่มผู้นำด้าน E-Commerce เช่น จีน (62.1%) สหรัฐอาหรับเอมิเรตส์ (61.6%) สหราชอาณาจักร (59.1%) และสหรัฐอเมริกา (58.9%) ขณะที่ประเทศในภูมิภาคอาเซียนอื่นๆมีสัดส่วนรองลงมา ได้แก่ อินโดนีเซีย (57.2%) ฟิลิปปินส์ (56.6%) มาเลเซีย (55.6%) สิงคโปร์ (55.3%) และเวียดนาม (53.6%) ในทางกลับกัน ประเทศที่มีสัดส่วนการช้อปออนไลน์รายสัปดาห์น้อยที่สุดในการสำรวจครั้งนี้ คือ กานา ซึ่งอยู่ที่ 23.8%
ตัวเลข 63.4% ของไทยที่ไม่เพียงแต่สูงกว่าค่าเฉลี่ยโลกอย่างมาก (55.7%) แต่ยังเป็นอันดับ 1 ในภูมิภาคเอเชียตะวันออกเฉียงใต้ สะท้อนชัดเจนว่าโครงสร้างพื้นฐานด้านดิจิทัล ระบบการชำระเงิน และการรวมระบบ E-Commerce / Social Commerce ในประเทศไทย ได้กลายเป็นส่วนหนึ่งของชีวิตประจำวันของผู้บริโภคชาวไทยอย่างสมบูรณ์
การซื้อสินค้าออนไลน์รายสัปดาห์ตามช่วงอายุและเพศ
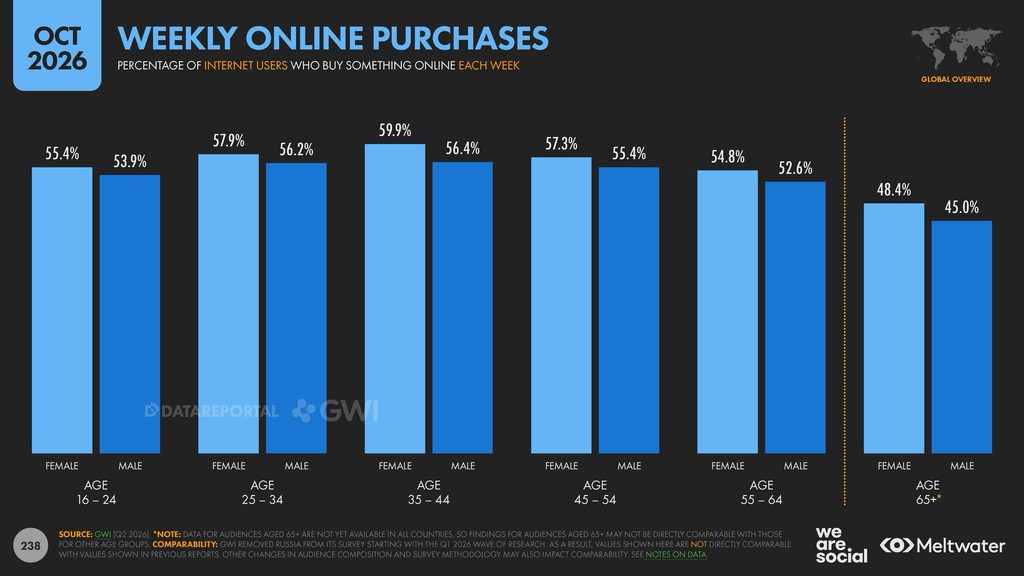
จากข้อมูลสถิติการสั่งซื้อสินค้าออนไลน์รายสัปดาห์ทั่วโลก (Weekly Online Purchases) จำแนกตามกลุ่มอายุและเพศ สะท้อนให้เห็นถึงพฤติกรรมการช้อปปิ้งดิจิทัล ที่มีความถี่สูงในทุกกลุ่มวัยอย่างครอบคลุม โดยกลุ่มผู้ใช้อินเทอร์เน็ตวัยทำงานตอนกลางช่วงอายุ 35-44 ปี ครองสัดส่วนการช้อปออนไลน์รายสัปดาห์สูงที่สุดในโลก โดยเพศหญิงในกลุ่มนี้มีอัตราการสั่งซื้อสูงถึง 59.9% และเพศชายอยู่ที่ 56.4% ตามมาติดๆด้วย กลุ่มอายุ 25-34 ปี ซึ่งมีอัตราการสั่งซื้อรายสัปดาห์ของเพศหญิงอยู่ที่ 57.9% และเพศชายอยู่ที่ 56.2% ขณะที่กลุ่มวัยกลางคน อายุ 45-54 ปี ยังคงมีสัดส่วนการช้อปออนไลน์ที่แข็งแกร่งอย่างต่อเนื่อง โดยเพศหญิงอยู่ที่ 57.3% และเพศชายอยู่ที่ 55.4%
สำหรับกลุ่มคนรุ่นใหม่และกลุ่มผู้สูงอายุ แม้จะมีสัดส่วนรองลงมาแต่ยังคงรักษาระดับการซื้อขายที่น่าสนใจ ได้แก่ กลุ่มอายุ 16-24 ปี มีอัตราการสั่งซื้อของเพศหญิงอยู่ที่ 55.4% และเพศชาย 53.9% กลุ่มอายุ 55-64 ปี มีสัดส่วนของเพศหญิงอยู่ที่ 54.8% และเพศชาย 52.6% และปิดท้ายด้วย กลุ่มผู้สูงอายุ (65 ปีขึ้นไป) มีอัตราการสั่งซื้อรายสัปดาห์ของเพศหญิงอยู่ที่ 48.4% และเพศชายอยู่ที่ 45.0%
ภาพรวมนี้แสดงให้เห็นว่าในทุกช่วงอายุ เพศหญิงมีอัตราการสั่งซื้อสินค้าออนไลน์รายสัปดาห์ สูงกว่าเพศชายอย่างสม่ำเสมอ โดยกำลังซื้อหลักและความถี่สูงสุด กระจุกตัวอยู่อย่างชัดเจนในกลุ่มผู้ใหญ่ช่วงอายุ 25-44 ปี ซึ่งเป็นกลุ่มที่มีความพร้อมด้านการเงินและคุ้นเคยกับเทคโนโลยี E-Commerce ในชีวิตประจำวันมากที่สุด
ความชอบในการช้อปปิ้งออนไลน์เทียบกับร้านค้าจริงในแต่ละประเทศ
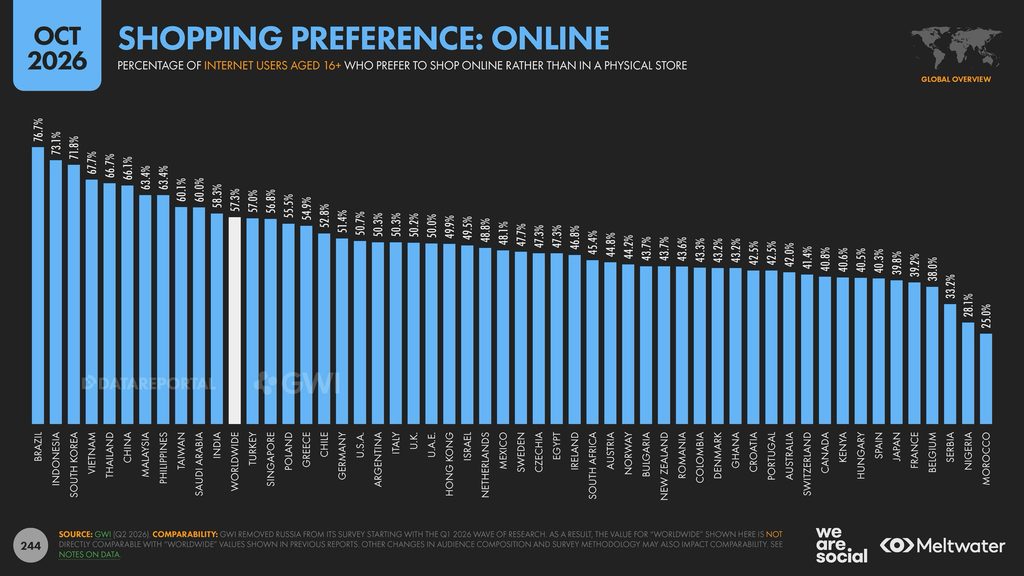
จากข้อมูลสถิติความพึงพอใจในการช้อปปิ้งออนไลน์ เทียบกับการซื้อหน้าร้าน (Shopping Preference: Online) โดยจากการสำรวจในกลุ่มผู้ใช้งานอินเทอร์เน็ตอายุ 16 ปีขึ้นไป สะท้อนถึงสัดส่วนผู้บริโภคที่ชอบซื้อของผ่านช่องทางออนไลน์ มากกว่าการเดินทางไปซื้อที่หน้าร้านจริง (Physical Store) ดังนี้
ในภาพรวมระดับโลก ค่าเฉลี่ยกลาง (Worldwide) มีผู้ใช้อินเทอร์เน็ตที่ชอบช้อปออนไลน์มากกว่าหน้าร้านอยู่ที่ 57.3% โดยประเทศที่มีสัดส่วนความชื่นชอบการช้อปออนไลน์สูงที่สุดในโลก คือ บราซิล ซึ่งพุ่งสูงถึง 76.7% ตามมาด้วย อินโดนีเซีย (73.1%) เกาหลีใต้ (71.8%) และเวียดนาม (67.7%) สำหรับประเทศไทย ครองอันดับที่ 5 ของโลกอย่างด้วยสัดส่วนสูงถึง 66.7% แซงหน้ามหาอำนาจด้าน E-Commerce อย่างจีน (66.1%) มาเลเซีย (63.4%) ฟิลิปปินส์ (63.4%) สหรัฐอเมริกา (50.7%) และสหราชอาณาจักร (50.2%) ในขณะที่ประเทศที่มีสัดส่วนความชอบช้อปออนไลน์น้อยที่สุดในการสำรวจครั้งนี้ คือ โมร็อกโก ซึ่งอยู่ที่ 25.0%
การที่ผู้บริโภคชาวไทยสูงถึง 2 ใน 3 (66.7%) ชอบซื้อของออนไลน์มากกว่าไปหน้าร้านจริง (สูงกว่าค่าเฉลี่ยโลกที่ 57.3% อย่างชัดเจน) สะท้อนให้เห็นว่าพฤติกรรมผู้บริโภคในไทย ได้ก้าวข้ามจากการช้อปออนไลน์ด้วยความจำเป็น ไปสู่การเป็นความพึงพอใจหลัก (First Preference) ด้วยปัจจัยความสะดวกสบาย ความคุ้มค่าของส่วนลด และความพร้อมของระบบจัดส่งสินค้าที่ครอบคลุม
ความชอบในการช้อปปิ้งออนไลน์ตามช่วงอายุและเพศ
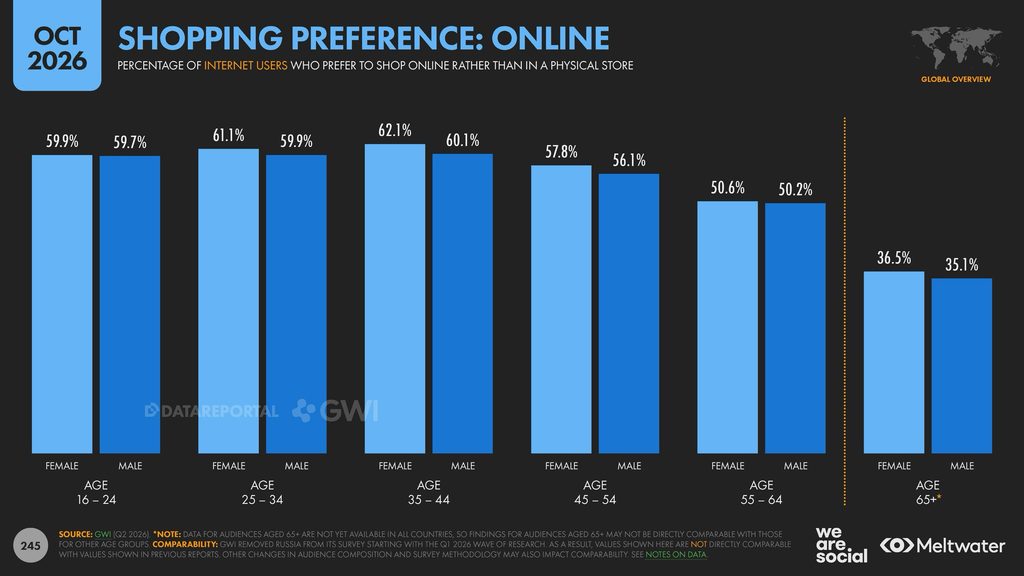
จากข้อมูลสถิติความพึงพอใจในการช้อปปิ้งออนไลน์ เทียบกับการซื้อหน้าร้าน (Shopping Preference: Online) จำแนกตามกลุ่มอายุและเพศทั่วโลก สะท้อนให้เห็นว่าพฤติกรรมการชอบซื้อของออนไลน์ มากกว่าการไปหน้าร้านจริง (Physical Store) ครอบคลุมผู้บริโภคทุกกลุ่มวัยอย่างชัดเจน โดยกลุ่มผู้ใช้อินเทอร์เน็ตวัยทำงานตอนกลางช่วง อายุ 35-44 ปี ครองสัดส่วนความชอบช้อปออนไลน์สูงที่สุดในโลก โดยเพศหญิงในกลุ่มนี้พุ่งสูงถึง 62.1% และเพศชายอยู่ที่ 60.1% ตามมาด้วยกลุ่มอายุ 25-34 ปี ซึ่งมีสัดส่วนของเพศหญิงอยู่ที่ 61.1% และเพศชายอยู่ที่ 59.9% ขณะที่กลุ่มวัยรุ่นอายุ 16-24 ปี ก็มีสัดส่วนที่สูงใกล้เคียงกัน โดยเพศหญิงอยู่ที่ 59.9% และเพศชายอยู่ที่ 59.7%
สำหรับกลุ่มวัยกลางคนและผู้สูงอายุ ความพึงพอใจในการช้อปออนไลน์ จะค่อยๆลดลงตามช่วงอายุที่เพิ่มขึ้น ได้แก่ กลุ่มอายุ 45-54 ปี มีสัดส่วนเพศหญิงอยู่ที่ 57.8% และเพศชาย 56.1% กลุ่มอายุ 55-64 ปี มีสัดส่วนเพศหญิงอยู่ที่ 50.6% และเพศชาย 50.2% และปิดท้ายด้วยกลุ่มผู้สูงอายุ (65 ปีขึ้นไป) มีสัดส่วนเพศหญิงอยู่ที่ 36.5% และเพศชายอยู่ที่ 35.1%
ภาพรวมนี้ชี้ให้เห็นว่าในทุกช่วงอายุ เพศหญิงมีความชื่นชอบในการช้อปปิ้งออนไลน์ มากกว่าเพศชายอย่างต่อเนื่อง โดยความนิยมสูงสุดกระจุกตัวอยู่ในกลุ่มวัยทำงาน (อายุ 25-44 ปี) ที่เน้นความสะดวกสบาย และประสิทธิภาพเรื่องเวลา ขณะที่กลุ่มวัยรุ่น (16-24 ปี) มีสัดส่วนความชอบระหว่างหญิงและชาย ที่ใกล้เคียงกันมากที่สุด (59.9% vs 59.7%)
ปัจจัยกระตุ้นการซื้อสินค้าออนไลน์
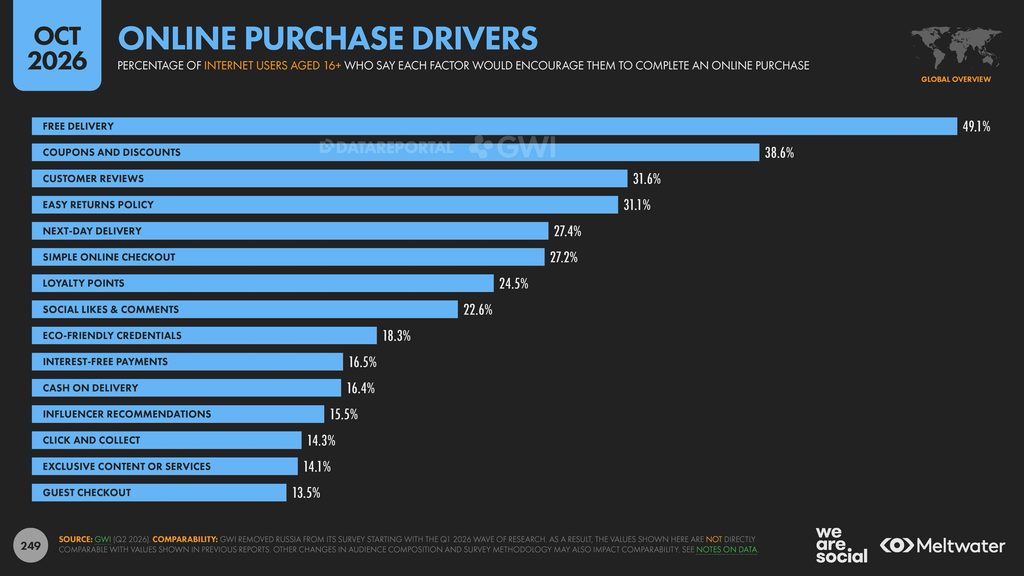
จากข้อมูลปัจจัยขับเคลื่อนการตัดสินใจซื้อสินค้าออนไลน์ระดับโลก (Online Purchase Drivers) โดยสำรวจในกลุ่มผู้ใช้งานอินเทอร์เน็ตอายุ 16 ปีขึ้นไป ที่ระบุถึงปัจจัยสำคัญที่ช่วยกระตุ้นให้เกิดการตัดสินใจสั่งซื้อสินค้าได้สำเร็จ ดังนี้
- ส่งฟรี (Free Delivery): ครองอันดับ 1 ของโลกอย่างท่วมท้นถึง 49.1% ซึ่งถือเป็นแรงจูงใจหลัก ที่เกือบครึ่งหนึ่งของผู้บริโภคทั่วโลกยกให้เป็นปัจจัยตัดสินใจซื้อ
- คูปองและส่วนลด (Coupons and Discounts): ตามมาเป็นอันดับ 2 ที่ 38.6%
- รีวิวจากผู้ใช้จริง (Customer Reviews): เป็นอันดับ 3 ที่ 31.6%
- นโยบายการคืนสินค้าง่าย (Easy Returns Policy): อยู่ที่ 31.1%
- จัดส่งถึงในวันถัดไป (Next-Day Delivery): อยู่ที่ 27.4%
- ขั้นตอนชำระเงินง่ายไม่ซับซ้อน (Simple Online Checkout): อยู่ที่ 27.2%
- สะสมแต้ม / สิทธิประโยชน์สมาชิก (Loyalty Points): อยู่ที่ 24.5%
- ยอดไลค์และคอมเมนต์บนโซเชียล (Social Likes & Comments): อยู่ที่ 22.6%
- ภาพลักษณ์เป็นมิตรต่อสิ่งแวดล้อม (Eco-Friendly Credentials): อยู่ที่ 18.3%
- ผ่อนชำระดอกเบี้ย 0% (Interest-Free Payments): อยู่ที่ 16.5%
- บริการเก็บเงินปลายทาง (Cash on Delivery): อยู่ที่ 16.4%
- คำแนะนำจากอินฟลูเอนเซอร์ (Influencer Recommendations): อยู่ที่ 15.5%
- สั่งออนไลน์แล้วรับที่หน้าร้าน (Click and Collect): อยู่ที่ 14.3%
- เอ็กซ์คลูซีฟคอนเทนต์หรือบริการพิเศษ (Exclusive Content or Services): อยู่ที่ 14.1%
- ซื้อโดยไม่ต้องสมัครสมาชิก (Guest Checkout): อยู่ที่ 13.5%
ปัจจัยกระตุ้นการซื้อออนไลน์ตามช่วงอายุ
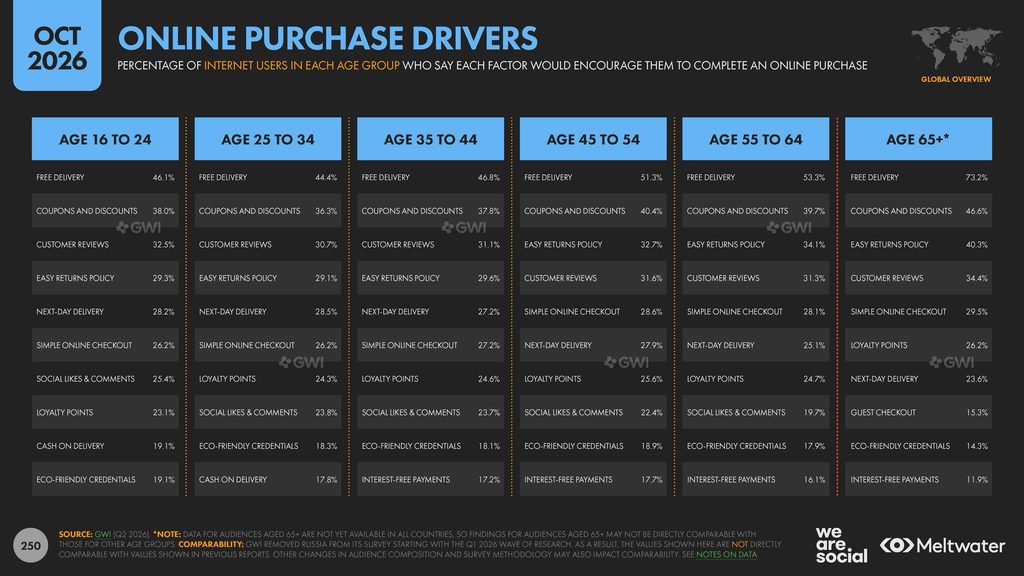
จากข้อมูลปัจจัยขับเคลื่อนการตัดสินใจซื้อสินค้าออนไลน์ จำแนกตามช่วงอายุทั่วโลก (Online Purchase Drivers by Age Group) โดยสำรวจในกลุ่มผู้ใช้งานอินเทอร์เน็ตช่วงอายุ 16 ปีขึ้นไป สะท้อนให้เห็นว่าความต้องการของผู้บริโภคมีความคล้ายคลึงกัน แต่มีน้ำหนักความสำคัญที่แตกต่างกันในแต่ละช่วงวัยอย่างมีนัยสำคัญ โดยในทุกกลุ่มอายุ “บริการส่งฟรี” (Free Delivery) และ “คูปองส่วนลด” (Coupons and Discounts) ครองอันดับ 1 และ 2 ตามลำดับอย่างเหนียวแน่น โดยความไวต่อการส่งฟรีจะพุ่งสูงขึ้นอย่างเด่นชัดตามช่วงอายุที่เพิ่มขึ้น เริ่มจากกลุ่มคนรุ่นใหม่ (อายุ 16-24 ปี) ที่ 46.1% เพิ่มขึ้นเป็น 51.3% ในกลุ่มอายุ 45-54 ปี และทะลุสูงถึง 73.2% ในกลุ่มผู้สูงอายุ (65 ปีขึ้นไป) เช่นเดียวกับส่วนลดที่กลุ่มผู้สูงอายุให้ความสำคัญสูงถึง 46.6% ซึ่งสะท้อนว่าผู้บริโภคกลุ่มผู้ใหญ่เน้นความคุ้มค่า และความประหยัดในด้านค่าจัดส่งเป็นปัจจัยวิกฤตในการตัดสินใจ และเมื่อพิจารณาปัจจัยรองลงมา พบการสลับลำดับระหว่าง “การรีวิว” และ “นโยบายคืนสินค้า”
- กลุ่มวัยรุ่นถึงวัยทำงาน (อายุ 16-44 ปี) ให้ความสำคัญกับ “รีวิวจากผู้ใช้จริง” (Customer Reviews) เป็นอันดับ 3 (อยู่ที่ 30.7% – 32.5%) มากกว่า “นโยบายการคืนสินค้าง่าย” (Easy Returns Policy) ซึ่งอยู่ในอันดับ 4 (อยู่ที่ 29.1% – 29.6%)
- กลุ่มวัยกลางคนถึงผู้สูงอายุ (อายุ 45 ปีขึ้นไป) กลับสลับให้ “นโยบายการคืนสินค้าง่าย” ขึ้นมาเป็นอันดับ 3 (เพิ่มขึ้นจาก 32.7% ในกลุ่มอายุ 45-54 ปี ไปจนถึง 40.3% ในกลุ่ม 65 ปีขึ้นไป) แซงหน้า “รีวิวจากผู้ใช้จริง” (31.3% – 34.4%) ชี้ให้เห็นว่ากลุ่มผู้ใหญ่ต้องการความอุ่นใจ และหลักประกันความเสี่ยงหลังการขายมากกว่าแรงจูงใจทางสังคม
นอกจากนี้ พฤติกรรมการตัดสินใจยังสะท้อนความเฉพาะตัวของแต่ละ Generation อย่างชัดเจน
- กลุ่ม 16-24 ปี (Gen Z) ให้ความสำคัญกับ “ยอดไลค์และคอมเมนต์บนโซเชียล” (Social Likes & Comments) ถึง 25.4% และ “การเก็บเงินปลายทาง” (Cash on Delivery) ที่ 19.1% ซึ่งสูงกว่ากลุ่มวัยอื่นอย่างเห็นได้ชัด
- กลุ่ม 25-44 ปี (Millennials / Gen Y) เน้นความสะดวกและความรวดเร็ว โดยให้ความสำคัญกับ “บริการส่งด่วนวันถัดไป” (Next-Day Delivery) สูงถึง 28.5% และการสะสมแต้ม (Loyalty Points)
- กลุ่ม 65 ปีขึ้นไป (Silver Shoppers) ให้ความสำคัญกับ “ขั้นตอนการชำระเงินที่ง่าย” (Simple Online Checkout) ถึง 29.5% และระบบ “Guest Checkout” (15.3%) แต่ให้ความสนใจกับการผ่อนชำระ 0% ต่ำที่สุดเพียง 11.9%
ภาพรวมนี้สรุปได้ว่า หากแบรนด์ต้องการมุ่งเป้ากลุ่ม Gen Z และวัยทำงานตอนต้น ควรชูจุดเด่นเรื่อง Social Proof การส่งด่วน และส่วนลด แต่หากต้องการเจาะกลุ่มวัยกลางคนขึ้นไป (45+) ความซื่อสัตย์ของแบรนด์ นโยบายประกันคืนสินค้าที่ไร้เงื่อนไข และความง่ายของระบบชำระเงิน คือ หัวใจสำคัญที่จะช่วยปิดการขายได้อย่างมีประสิทธิภาพที่สุด
เว็บไซต์สำหรับการช้อปปิ้งออนไลน์ที่มีผู้ใช้งานสูงสุด
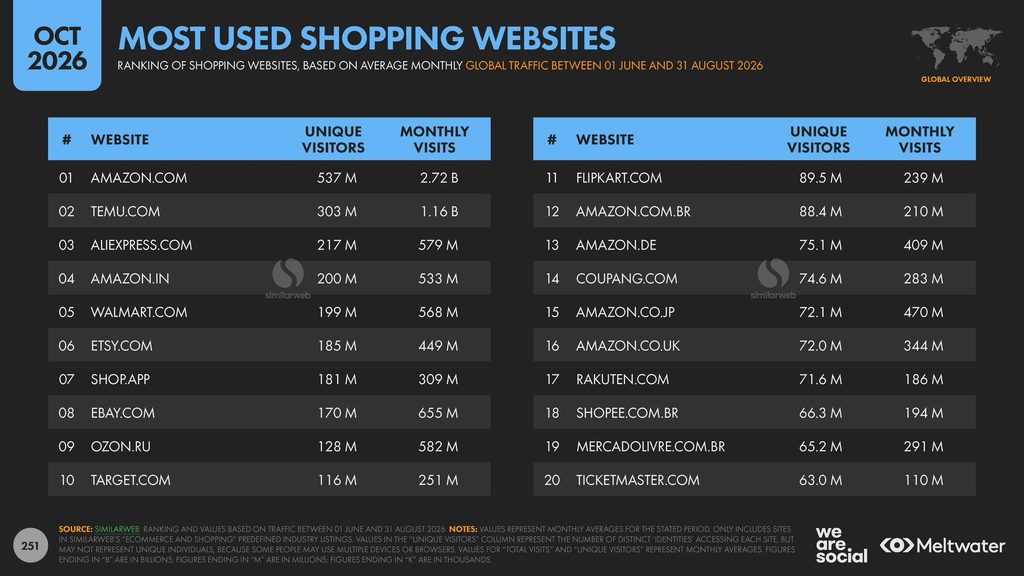
จากข้อมูลอันดับเว็บไซต์ช้อปปิ้งออนไลน์ที่ มีผู้เข้าชมมากที่สุดในโลก (Most Used Shopping Websites) โดยประเมินจากปริมาณการเข้าชมเฉลี่ยต่อเดือนระหว่างวันที่ 1 มิถุนายน ถึง 31 สิงหาคม 2026 (Similarweb) พบว่า Amazon.com ยังคงครองตำแหน่งผู้นำอันดับ 1 ของโลกอย่างไร้คู่แข่ง ด้วยจำนวนผู้เข้าชมแบบไม่ซ้ำ (Unique Visitors) สูงถึง 537 ล้านคนต่อเดือน และมียอดการเข้าชมรวม (Monthly Visits) ทะลุ 2,720 ล้านครั้ง อย่างไรก็ตาม จุดเปลี่ยนสำคัญในภูมิทัศน์ E-Commerce โลก คือ การพุ่งขึ้นมาของ Temu.com ที่ก้าวขึ้นมาครองอันดับ 2 ของโลกด้วยจำนวนผู้เข้าชมแบบไม่ซ้ำ 303 ล้านคนต่อเดือน และยอดเข้าชมรวมกว่า 1,160 ล้านครั้ง แซงหน้ายักษ์ใหญ่ดั้งเดิมอย่าง AliExpress.com (อันดับ 3 ที่ 217 ล้านคน) และ Walmart.com (อันดับ 5 ที่ 199 ล้านคน) สะท้อนถึงการเติบโตอย่างก้าวกระโดด ของโมเดลการค้าแบบ Direct-from-Factory ในระดับสากล
นอกจากนี้ รายงานยังชี้ให้เห็นถึงอิทธิพลของแพลตฟอร์ม ระดับภูมิภาคและตลาดเฉพาะกลุ่ม (Niche & Regional Champions) ที่มีความแข็งแกร่งอย่างยิ่ง ได้แก่ Etsy.com ซึ่งยึดอันดับ 6 ของโลก (185 ล้านคน) สะท้อนความนิยมในสินค้าทำมือและดีไซน์เฉพาะตัว ขณะที่ Shop.app ของ Shopify ก้าวขึ้นมาอยู่อันดับ 7 (181 ล้านคน) ชี้ให้เห็นว่าผู้บริโภคเริ่มคุ้นเคยกับการช้อปผ่านแอปพลิเคชันรวมร้านค้าแบรนด์ D2C มากขึ้น ในมิติตลาดระดับประเทศ อินเดียกลายเป็นสมรภูมิสำคัญด้วย Amazon.in (อันดับ 4 ที่ 200 ล้านคน) และ Flipkart.com (อันดับ 11 ที่ 89.5 ล้านคน) เช่นเดียวกับบราซิลที่มีการแข่งขันสูงระหว่าง Amazon บราซิล (อันดับ 12), Shopee บราซิล (อันดับ 18 ที่ 66.3 ล้านคน) และ Mercado Livre (อันดับ 19)
สถิติเหล่านี้ตอกย้ำว่า แม้ Amazon จะยังคงครอบครองส่วนแบ่งหลักทั่วโลก แต่แพลตฟอร์มสายนวัตกรรมราคาประหยัดอย่าง Temu และแพลตฟอร์มเจาะตลาดเฉพาะภูมิภาค กำลังกลายเป็นตัวแปรสำคัญในการแบ่งส่วนตลาดการค้าดิจิทัลยุค 2027
แอปพลิเคชันสำหรับช้อปปิ้งบนมือถือที่มีผู้ใช้งานสูงสุด
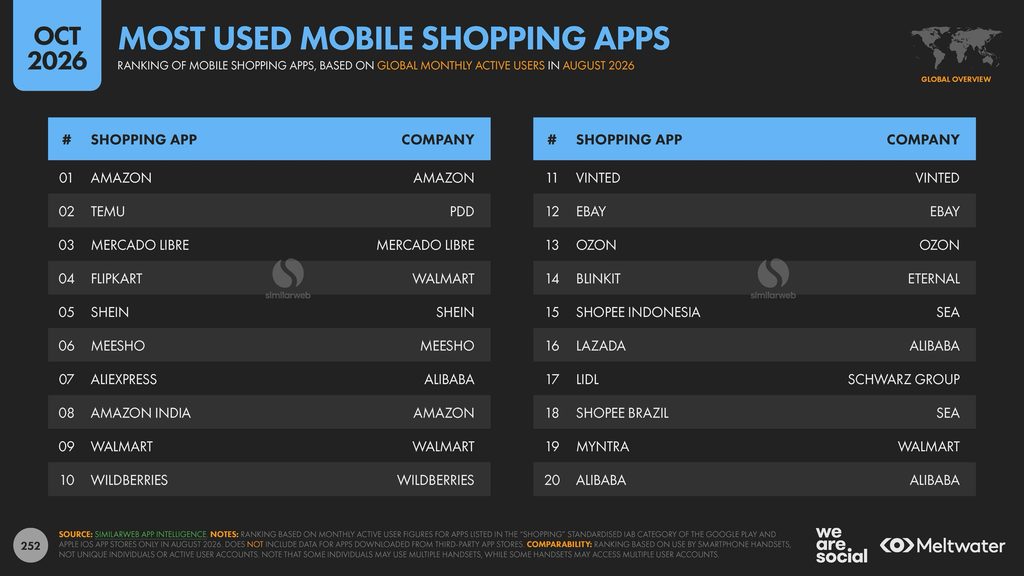
จากข้อมูลการจัดอันดับแอปพลิเคชันช้อปปิ้งบนมือถือ ที่มีผู้ใช้งาน Active รายเดือนมากที่สุดในโลก (Most Used Mobile Shopping Apps) โดย Similarweb พบว่า Amazon ยังคงรักษาความเป็นผู้นำอันดับ 1 ของโลกในฝั่งแอปพลิเคชันมือถือไว้อย่างแข็งแกร่ง อย่างไรก็ตาม จุดเปลี่ยนสำคัญของพฤติกรรมการช้อปผ่านสมาร์ทโฟน คือ การก้าวขึ้นสู่อันดับ 2 ของ Temu (จากค่าย PDD) ร่วมด้วย SHEIN ในอันดับ 5 สะท้อนว่าแอปพลิเคชันสาย Gamified E-commerce และ Ultra-Fast Fashion ที่เน้นราคาย่อมเยา ได้กลายเป็นกลุ่มแอปหลักที่เข้าถึงชีวิตประจำวันของผู้ใช้สมาร์ทโฟนทั่วโลก
นอกจากนี้ รายงานยังเผยให้เห็นถึงความแข็งแกร่ง ของแอปพลิเคชันเฉพาะภูมิภาคและแอปสาย Quick Commerce / Re-Commerce อย่างน่าสนใจ โดยในลาตินอเมริกา Mercado Libre สามารถทะยานขึ้นถึงอันดับ 3 ของโลก ขณะที่ตลาดอินเดียกลายเป็นสมรภูมิที่มีฐานผู้ใช้แอปมือถือหนาแน่นที่สุดแห่งหนึ่ง นำโดย Flipkart (อันดับ 4), Meesho (อันดับ 6), Amazon India (อันดับ 8), Blinkit แอปส่งของด่วนดั่งใจ (อันดับ 14) และ Myntra (อันดับ 19)
สำหรับตลาดแฟชั่นมือสอง Vinted จากยุโรปก้าวขึ้นมาอยู่อันดับ 11 สะท้อนกระแส C2C Re-Commerce บนมือถือที่เติบโตต่อเนื่อง ในส่วนของภูมิภาคเอเชียตะวันออกเฉียงใต้และตลาดเกิดใหม่ แพลตฟอร์มสำคัญอย่าง Shopee Indonesia (อันดับ 15), Lazada (อันดับ 16) และ Shopee Brazil (อันดับ 18) ยังคงเป็นแกนหลักในการขับเคลื่อน Mobile Commerce ซึ่งสะท้อนภาพรวมว่าพฤติกรรมการซื้อสินค้าออนไลน์ในยุค 2027 ถูกขับเคลื่อนผ่านสมาร์ทโฟนเป็นหลัก โดยมีทั้งยักษ์ใหญ่ระดับโลก แอปฯสายคุ้มค่าราคาประหยัด และแอปฯประจำภูมิภาค เป็นผู้ครอบครองฐานผู้ใช้งานส่วนใหญ่
รายได้ออนไลน์เฉลี่ยต่อผู้ใช้งาน E-Commerce
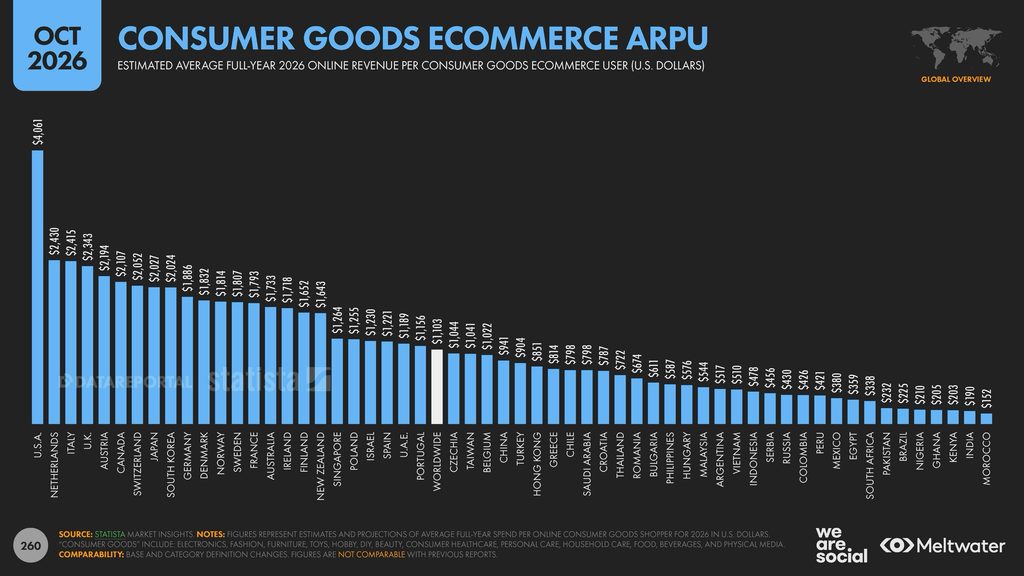
จากข้อมูลประมาณการรายได้เฉลี่ยต่อผู้ใช้งาน E-Commerce (Consumer Goods Ecommerce ARPU) โดย Statista Market Insights พบว่า สหรัฐอเมริกาครองอันดับ 1 ของโลกอย่างทิ้งห่างด้วยยอดใช้จ่ายเฉลี่ยสูงถึง $4,061 ต่อคนต่อปี ตามมาด้วยประเทศในแถบยุโรปและเอเชียที่พัฒนาแล้ว ได้แก่ เนเธอร์แลนด์ ($2,430) อิตาลี ($2,415) สหราชอาณาจักร ($2,343) ออสเตรีย ($2,194) แคนาดา ($2,107) สวิตเซอร์แลนด์ ($2,052) ญี่ปุ่น ($2,027) และเกาหลีใต้ ($2,024) ในขณะที่ค่าเฉลี่ยกลางระดับโลก (Worldwide) อยู่ที่ $1,103 ต่อคนต่อปี โดยมีสิงคโปร์เป็นผู้นำเดี่ยวในภูมิภาคอาเซียน ที่มีค่า ARPU สูงกว่าค่าเฉลี่ยโลก ($1,264)
สำหรับ ประเทศไทย (Thailand) มีตัวเลข ARPU อยู่ที่ $722 ต่อคนต่อปี แม้ว่ายอดใช้จ่ายต่อหัวจะยังต่ำกว่าค่าเฉลี่ยโลก (เนื่องจากระดับค่าครองชีพและราคาสินค้าเฉลี่ยที่แตกต่างกัน) แต่หากเปรียบเทียบในกลุ่มประเทศกำลังพัฒนาและเพื่อนบ้านในอาเซียน ถือว่าไทยอยู่ในระดับที่แข็งแกร่งอย่างมาก โดยสูงกว่าฟิลิปปินส์ ($587) มาเลเซีย ($544) เวียดนาม ($510) และอินโดนีเซีย ($478) รวมถึงแซงหน้าประเทศขนาดใหญ่อย่าง รัสเซีย ($430) เม็กซิโก ($380) บราซิล ($225) และอินเดีย ($190)
วิธีการชำระเงิน E-Commerce
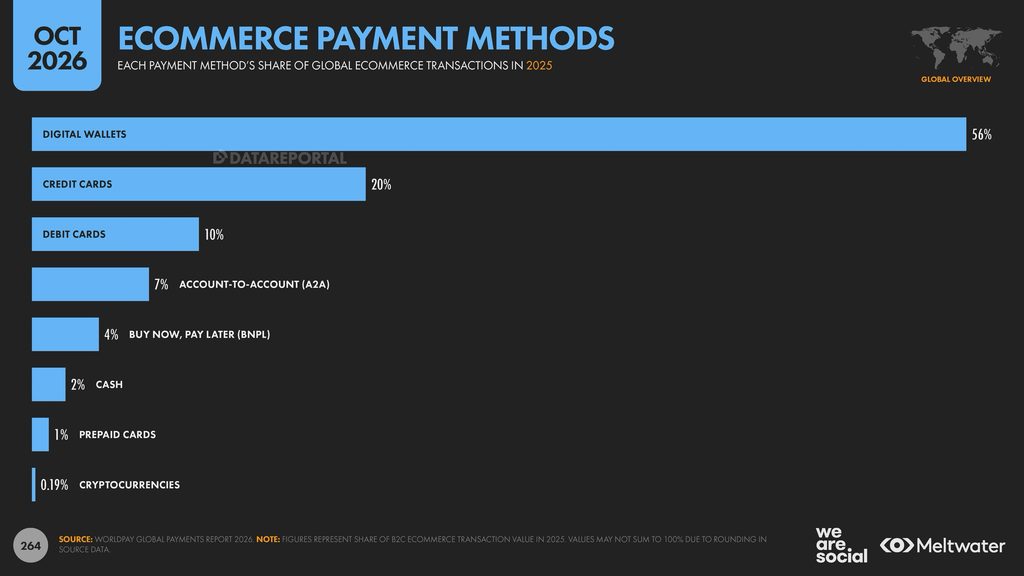
จากข้อมูลสัดส่วนมูลค่าธุรกรรมการชำระเงินบน E-Commrece ระดับโลก (Ecommerce Payment Methods) โดย Worldpay พบว่า Digital Wallets (กระเป๋าเงินดิจิทัล) เช่น Apple Pay, Google Pay, Alipay และ TrueMoney กลายเป็นช่องทางการชำระเงินหลักอันดับ 1 ของโลกอย่างสมบูรณ์ ด้วยส่วนแบ่งสูงเกินครึ่งที่ 56% ของมูลค่าธุรกรรมทั้งหมด ขณะที่วิธีการชำระเงินแบบดั้งเดิมอย่าง บัตรเครดิต (Credit Cards) และบัตรเดบิต (Debit Cards) มีส่วนแบ่งรองลงมาที่ 20% และ 10% ตามลำดับ รวมทั้งสามช่องทางนี้คิดเป็นสัดส่วนสูงถึง 86% ของตลาดการชำระเงินดิจิทัลทั่วโลก
ในส่วนของวิธีการชำระเงินทางเลือก (Alternative Payment Methods) การโอนเงินตรงระหว่างบัญชีธนาคารหรือ Account-to-Account (A2A) มีส่วนแบ่งอยู่ที่ 7% ตามด้วยบริการ Buy Now, Pay Later (BNPL) ที่ 4% ขณะที่การชำระด้วยเงินสด (Cash) หรือบริการเก็บเงินปลายทาง (COD) ปรับตัวลดลงเหลือเพียง 2% ในระดับสากล และ Cryptocurrencies ยังคงมีสัดส่วนเพียง 0.19% ตัวเลขนี้สะท้อนชัดเจนว่าพฤติกรรมผู้บริโภคทั่วโลกก้าวเข้าสู่ยุค Cashless Society อย่างแท้จริง โดยเน้นความสะดวก รวดเร็ว และความปลอดภัยผ่านสมาร์ทโฟนเป็นหลักในการปิดการขาย
มูลค่าตลาด E-Commerce สินค้าอุปโภคบริโภคแยกตามหมวดหมู่
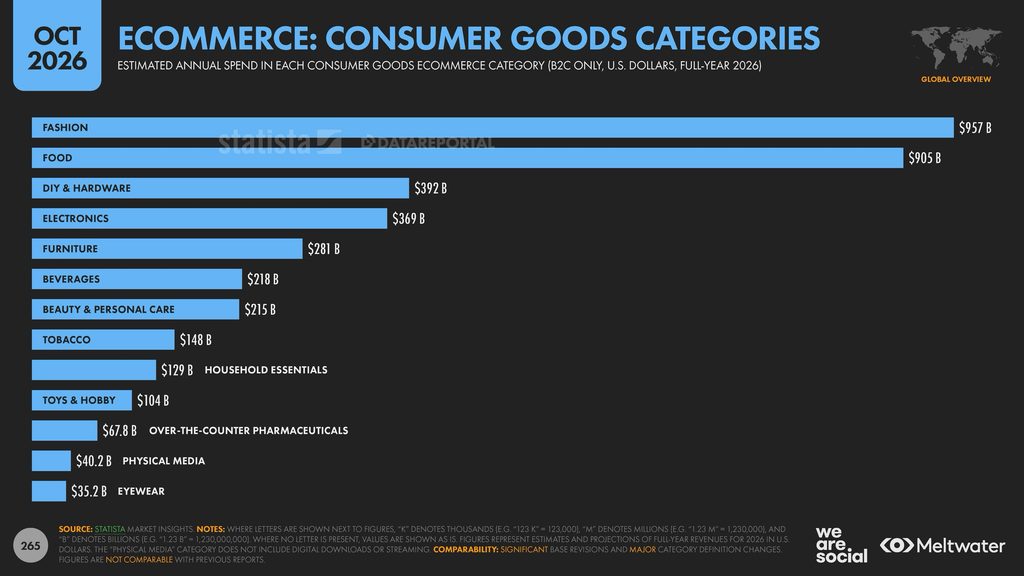
จากข้อมูลประมาณการมูลค่าการค้า E-Commrece ในหมวดสินค้าอุปโภคบริโภคระดับโลก (Ecommerce Consumer Goods Categories) โดย Statista Market Insights พบว่า หมวดแฟชั่น (Fashion) และหมวดอาหาร (Food) ก้าวขึ้นเป็นสองเสาหลักที่ครอบครองมูลค่าตลาด E-Commerce ส่วนใหญ่ของโลกอย่างโดดเด่น ด้วยยอดใช้จ่ายสูงถึง 9.57 แสนล้านดอลลาร์ และ 9.05 แสนล้านดอลลาร์ ตามลำดับ ซึ่งสะท้อนให้เห็นถึงการเปลี่ยนแปลงของผู้บริโภคยุคใหม่ ที่สั่งซื้อทั้งสินค้าไลฟ์สไตล์และวัตถุดิบประกอบอาหาร ผ่านช่องทางดิจิทัลจนกลายเป็นวิถีชีวิตประจำวัน ขณะที่กลุ่มสินค้าที่มีมูลค่าตลาดรองลงมาอย่าง อุปกรณ์ช่างและตกแต่งบ้าน (DIY & Hardware) ที่ 3.92 แสนล้านดอลลาร์ และอุปกรณ์อิเล็กทรอนิกส์ (Electronics) ที่ 3.69 แสนล้านดอลลาร์ ซึ่งยังคงรักษาการเติบโตในฐานะหมวดสินค้ามูลค่าสูง (High-Value Categories) ได้อย่างมั่นคง
นอกจากนี้ กลุ่มหมวดสินค้าตกแต่งและดูแลสุขภาวะส่วนบุคคล ก็สร้างมูลค่าการสะพัดบนโลกออนไลน์ได้อย่างมีนัยสำคัญ นำโดย เฟอร์นิเจอร์ (Furniture) ที่ 2.81 แสนล้านดอลลาร์ เครื่องดื่ม (Beverages) ที่ 2.18 แสนล้านดอลลาร์ และความงามและของใช้ส่วนตัว (Beauty & Personal Care) ที่ 2.15 แสนล้านดอลลาร์ ขณะที่หมวดของใช้จำเป็นในบ้าน (Household Essentials – $129 B) และของเล่นงานอดิเรก (Toys & Hobby – $104 B) ยังคงเป็นตลาดที่มีฐานผู้ซื้อสม่ำเสมอ ในทางกลับกัน หมวดสินค้าเฉพาะกลุ่ม (Niche Categories) เช่น ยาสามัญประจำบ้าน (OTC Pharmaceuticals – $67.8 B) สื่อบันเทิงรูปแบบกายภาพ เช่น แผ่นเสียง CD หรือ zine (Physical Media – $40.2 B) และแว่นตา (Eyewear – $35.2 B) แม้จะมีสัดส่วนมูลค่ารวมน้อยกว่า แต่ก็สะท้อนถึงโอกาสทางการค้า และการขยายตัวของ E-Commerce ไปสู่หมวดสินค้าเฉพาะทางได้อย่างชัดเจน
การซื้อของชำออนไลน์รายสัปดาห์ตามประเทศ
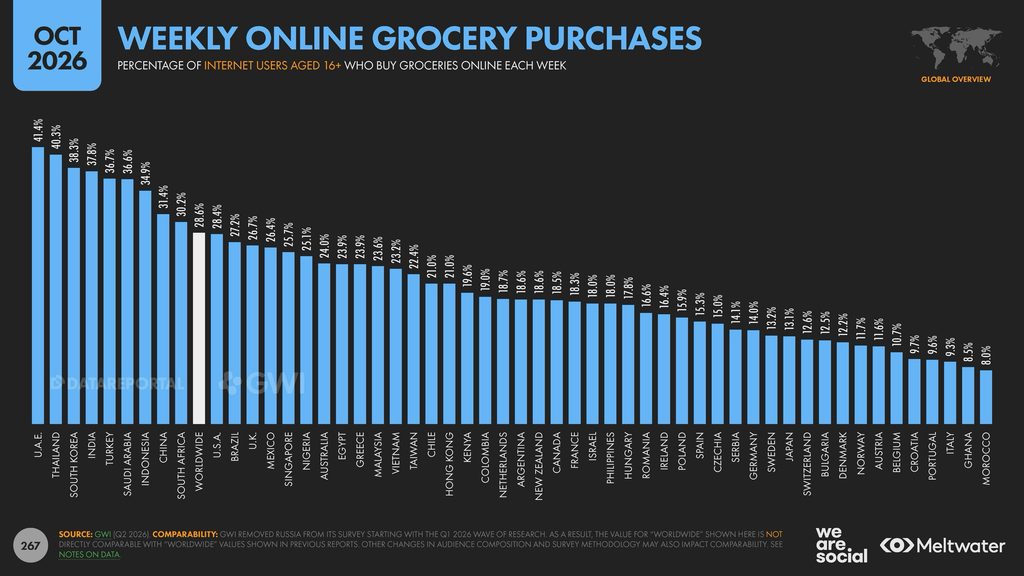
จากข้อมูลสถิติอัตราการสั่งซื้อของสด และของใช้ในบ้านผ่านช่องทางออนไลน์รายสัปดาห์ทั่วโลก (Weekly Online Grocery Purchases) โดยสำรวจในกลุ่มผู้ใช้งานอินเทอร์เน็ตอายุ 16 ปีขึ้นไป ภาพรวมระดับโลก (Worldwide) มีผู้ใช้อินเทอร์เน็ตสั่งซื้อ Grocery ออนไลน์ในแต่ละสัปดาห์อยู่ที่ 28.6% โดยอันดับ Top 5 ของโลก ได้แก่
- อันดับ 1 – สหรัฐอาหรับเอมิเรตส์: 41.4%
- อันดับ 2 – ประเทศไทย: 40.3%
- อันดับ 3 – เกาหลีใต้: 38.3%
- อันดับ 4 – อินเดีย: 36.7%
- อันดับ 5 – ตุรกี: 36.6%
ในเชิงโครงสร้างพฤติกรรม สถิตินี้ตอกย้ำว่าผู้บริโภคชาวไทย ได้เปลี่ยนการซื้อสินค้าอุปโภคบริโภคที่จำเป็นในชีวิตประจำวัน (Essential Goods) จากการเดินซูเปอร์มาร์เก็ตมาสู่แพลตฟอร์มดิจิทัลอย่างสมบูรณ์ โดยได้รับแรงหนุนจากความแพร่หลายของบริการ Quick Commerce แอปพลิเคชันจัดส่งของสดทันใจ (On-demand Delivery) แพลตฟอร์ม E-Commerce หลักที่หันมารุกตลาด Grocery ตลอดจนการแข่งขันโปรโมชันจัดส่งฟรี ส่งผลให้ไทยก้าวขึ้นมาเป็นผู้นำอันดับ 1 ด้าน Online Grocery Shopping ในภูมิภาคเอเชียตะวันออกเฉียงใต้ นำหน้าอินโดนีเซีย (34.9%) สิงคโปร์ (25.7%) มาเลเซีย (23.6%) เวียดนาม (23.2%) และฟิลิปปินส์ (18.0%) อย่างชัดเจน
การซื้อของชำออนไลน์รายสัปดาห์ตามช่วงอายุและเพศ
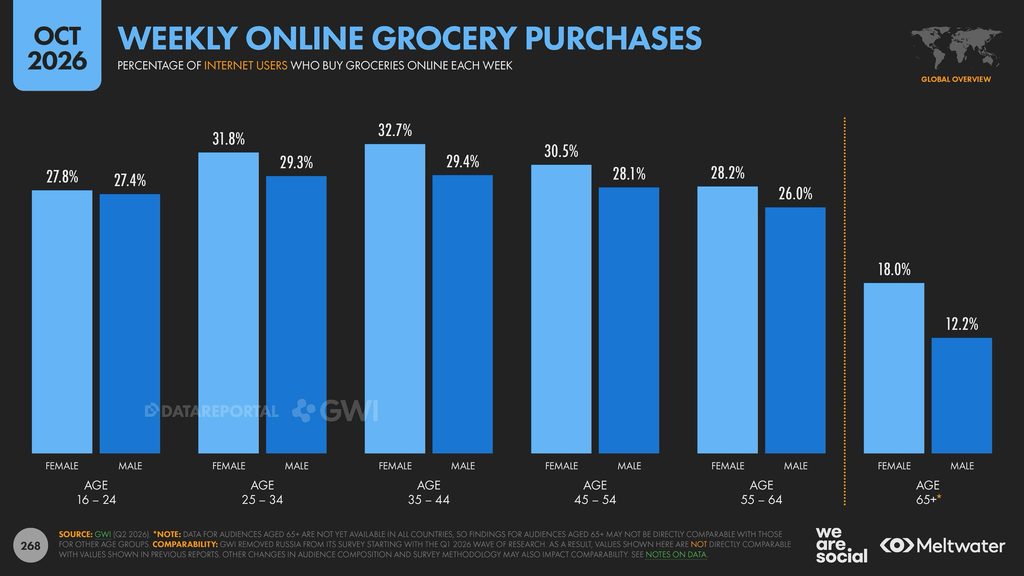
จากข้อมูลสถิติการสั่งซื้อของสดและของใช้ในบ้าน ผ่านช่องทางออนไลน์รายสัปดาห์ทั่วโลก (Weekly Online Grocery Purchases by Age Group) พบว่า พฤติกรรมการจัดการของใช้จำเป็นในครัวเรือนผ่านดิจิทัล กระจุกตัวอยู่อย่างชัดเจนในกลุ่มวัยทำงานและผู้บริหารครอบครัว โดยกลุ่มอายุ 35-44 ปี ครองสัดส่วนความถี่สูงสุด นำโดยเพศหญิงที่ 32.7% และเพศชายที่ 29.4% ตามมาด้วย กลุ่มอายุ 25-34 ปี (หญิง 31.8% / ชาย 29.3%) และกลุ่มอายุ 45-54 ปี (หญิง 30.5% / ชาย 28.1%) สะท้อนว่าผู้บริโภคช่วงอายุ 25-54 ปี คือ ฐานผู้ใช้งานหลักที่พึ่งพาบริการ Grocery ออนไลน์ เพื่อประหยัดเวลาในการจัดการชีวิตประจำวัน
นอกจากนี้ ในทุกกลุ่มช่วงอายุ เพศหญิงมีสัดส่วนการสั่งซื้อของสดออนไลน์รายสัปดาห์สูงกว่าเพศชายอย่างต่อเนื่อง โดยเฉพาะในกลุ่มผู้สูงอายุ (65 ปีขึ้นไป) ที่เพศหญิง (18.0%) มีอัตราการสั่งซื้อสูงกว่าเพศชาย (12.2%) ถึง 5.8% ในขณะที่กลุ่ม Gen Z (อายุ 16-24 ปี) แม้จะมีสัดส่วนอยู่ที่ 27.8% ในเพศหญิง และ 27.4% ในเพศชาย แต่ถือว่าเป็นกลุ่มเริ่มแรกที่ตลาดยังคงขยายตัวได้อีกมาก
การใช้บริการจัดส่งอาหารออนไลน์รายเดือนตามประเทศ
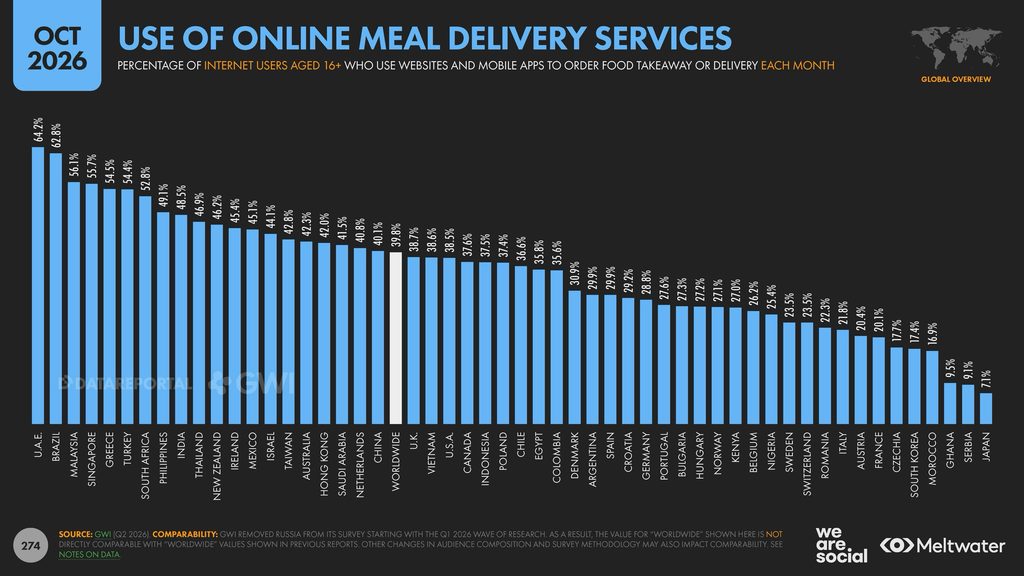
จากข้อมูลสถิติการใช้งานบริการสั่งอาหารออนไลน์ระดับโลก (Use of Online Meal Delivery Services) พบว่า ประเทศไทยติดอยู่ในอันดับที่ 10 ของโลก โดยมีสัดส่วนผู้ใช้งานอินเทอร์เน็ตที่สั่งอาหาร ผ่านแอปพลิเคชันหรือเว็บไซต์รายเดือนสูงถึง 46.9% ซึ่งสูงกว่าค่าเฉลี่ยกลางระดับโลก (Worldwide ที่ 39.8%) อย่างมีนัยสำคัญ แพลตฟอร์มสั่งอาหารออนไลน์ในไทย กลายเป็นส่วนหนึ่งของวิถีชีวิตคนเมืองอย่างแท้จริง โดยได้แรงหนุนจาก Ecosystem ของแอปพลิเคชัน Food Delivery ที่แข่งขันกันอย่างเข้มข้น ความหลากหลายของร้านอาหาร และความคุ้มค่าของโปรโมชันจัดส่ง
ในภาพรวมระดับสากล สหรัฐอาหรับเอมิเรตส์ ครองอันดับ 1 ของโลกด้วยสัดส่วนสูงถึง 64.2% ตามมาด้วยบราซิล (62.8%) ขณะที่ภูมิภาคเอเชียตะวันออกเฉียงใต้ ถือเป็นหนึ่งในตลาดที่มีอัตราการเปิดรับบริการ Food Delivery หนาแน่นที่สุดในโลก นำโดยมาเลเซีย (56.1% – อันดับ 3) สิงคโปร์ (55.7% – อันดับ 4) และฟิลิปปินส์ (49.1% – อันดับ 8) ซึ่งล้วนมีสัดส่วนเกินครึ่งหนึ่งของผู้ใช้อินเทอร์เน็ต ในทางกลับกัน ประเทศพัฒนาแล้วอย่าง ญี่ปุ่น กลับมีสัดส่วนการสั่งอาหารออนไลน์ต่ำที่สุดในการสำรวจเพียง 7.1% สะท้อนให้เห็นว่าความหนาแน่นของร้านสะดวกซื้อ การเดินทางที่สะดวก และวัฒนธรรมการรับประทานอาหารหน้าร้าน ยังคงเป็นปัจจัยหลักที่ส่งผลต่ออัตราการเติบโตของ Food Delivery ในแต่ละประเทศ
การใช้บริการจัดส่งอาหารออนไลน์ตามช่วงอายุและเพศ
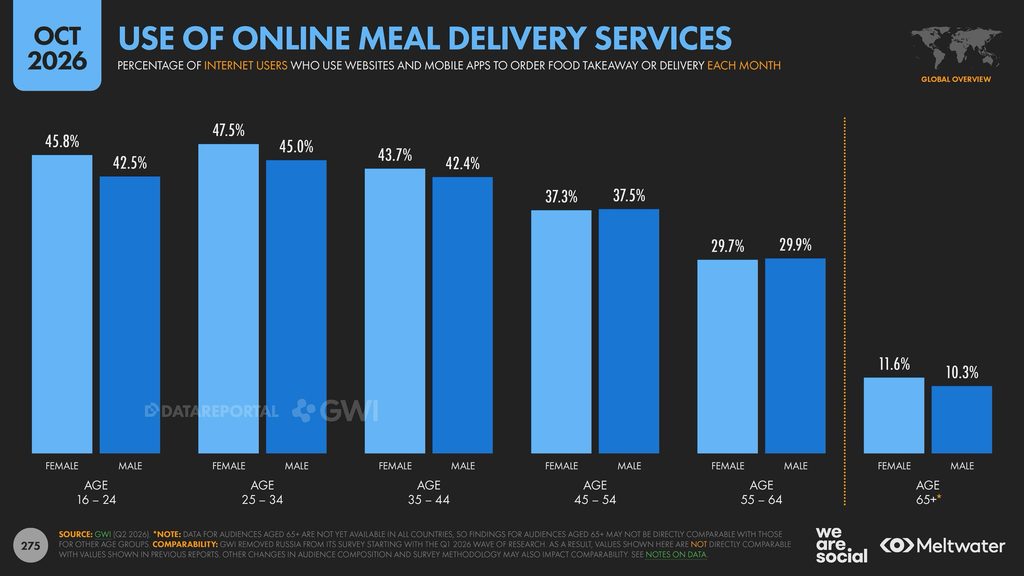
จากข้อมูลสถิติการสั่งอาหารออนไลน์ผ่านเว็บไซต์ หรือแอปพลิเคชันรายเดือนทั่วโลก (Use of Online Meal Delivery Services by Age Group) โดยสำรวจในกลุ่มผู้ใช้งานอินเทอร์เน็ตช่วงอายุ 16 ปีขึ้นไป สะท้อนให้เห็นถึงพฤติกรรมการสั่งอาหาร Delivery และ Takeaway ที่ผูกผันกับวัยทำงานตอนต้นและวัยรุ่นอย่างเด่นชัด โดยกลุ่มผู้ใช้อินเทอร์เน็ตช่วง อายุ 25-34 ปี ครองสัดส่วนการสั่งอาหารออนไลน์รายเดือนสูงที่สุดในโลก โดยเพศหญิงในกลุ่มนี้พุ่งสูงถึง 47.5% และเพศชายอยู่ที่ 45.0% ตามมาด้วยกลุ่มวัยรุ่นอายุ 16-24 ปี ซึ่งมีสัดส่วนของเพศหญิงอยู่ที่ 45.8% และเพศชายอยู่ที่ 42.5% ขณะที่กลุ่มวัยทำงานตอนกลางอายุ 35-44 ปี ยังคงมีอัตราการสั่งซื้อที่สูงและสม่ำเสมอ โดยเพศหญิงอยู่ที่ 43.7% และเพศชายอยู่ที่ 42.4%
เมื่อเข้าสู่ช่วงวัยกลางคนและผู้สูงอายุ อัตราการสั่งอาหารออนไลน์จะเริ่มลดลงตามลำดับ ได้แก่ กลุ่มอายุ 45-54 ปี มีสัดส่วนเพศหญิงอยู่ที่ 37.3% และเพศชาย 37.5% กลุ่มอายุ 55-64 ปี มีสัดส่วนเพศหญิงอยู่ที่ 29.7% และเพศชาย 29.9% และปิดท้ายด้วยกลุ่มผู้สูงอายุ (65 ปีขึ้นไป) มีสัดส่วนเพศหญิงอยู่ที่ 11.6% และเพศชายอยู่ที่ 10.3%
อ่านฉบับเต็มได้ที่ https://indd.adobe.com/embed/65b4f934-7f36-4b9f-ba5e-8c3fd9c694cd?startpage=1&allowFullscreen=true
หากข้อมูลและบทความต่างๆบนเว็บไซต์นี้ ทำให้คุณได้มุมมองใหม่ๆ หรือแรงบันดาลใจในการสร้างแบรนด์ การตลาด หรือการสื่อสารมากขึ้น
และอยากต่อยอดความเข้าใจเหล่านี้ให้ลึกซึ้งขึ้นอีกขั้น
ก็สามารถพูดคุยหรือขอคำปรึกษากับผมได้โดยตรงครับ
ไม่ว่าจะเป็นการให้คำแนะนำเชิงกลยุทธ์ การสอนแบบ Workshop
หรือการบรรยายสำหรับทีมและองค์กร
ผมยินดีแบ่งปันประสบการณ์จริงจากการทำงาน งานสอน และงานที่ปรึกษา
เพื่อช่วยให้คุณหรือทีมของคุณเติบโตอย่างมีทิศทาง
และเข้าใจ “หัวใจของแบรนด์และการตลาด” อย่างแท้จริง
📩 Email: thepopticles@gmail.com
📞 โทร / Line ID: 0829151594
📜 อ่านประวัติของผมได้ที่นี่: การสอน การบรรยาย และเรื่องราวที่ผ่านมา


